国際エネルギー機関は初の「世界電気自動車展望」を発表しました。
電気自動車の販売は、パンデミックに関連した経済の低迷にもかかわらず伸びました。
2020年、ヨーロッパは電気自動車の購入台数で初めて中国を上回りました。
パンデミック後の経済再生計画が、世界的なEVの普及をさらに後押ししました。
昨年は世界の自動車販売がパンデミックの影響で打撃を受けましたが、電気自動車(EV)はこの傾向に逆らいました。
国際エネルギー機関(IEA)によると、2020年に世界で登録された電気自動車の数は大幅に増加しており、この傾向は今後10年間も続く見通しです。
機関による初の「世界電気自動車展望」報告書から、市場に関する5つの事実をご紹介します。
1. 昨年末時点で、道路上には1,100万台の電気自動車が登録されていました
そのうち1,000万台が乗用車でした。政府の既存のエネルギー政策および気候政策の下で、電気自動車(乗用車、バス、バン、トラックを含む)の総数は、今年代末までに1億4,500万台、すなわち道路輸送の7%にまで増加すると予測されています。
より野心的な気候プログラムと排出削減目標があれば、2030年までに道路上の電気自動車は最大2億3,000万台、すなわち全道路輸送の12%に達する可能性があります。オートバイと原動機付自転車は数値に含まれていません。
2. パンデミックの中でも電気自動車の購入は高水準を維持
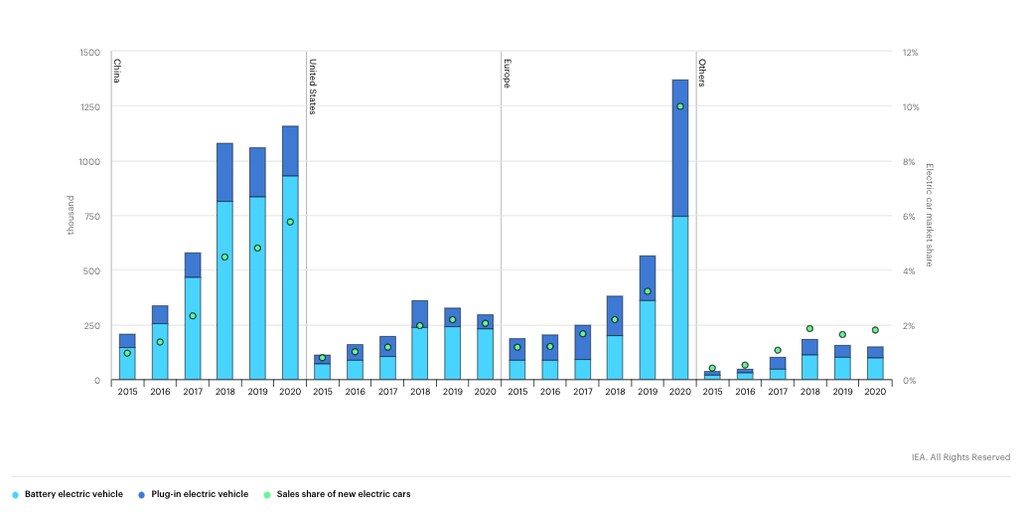
電気自動車の登録台数は、世界全体の自動車販売が16%減少したにもかかわらず、2020年に41%増加しました。
昨年は、この分野にとって実に画期的な年となりました。ヨーロッパが初めて世界の電気自動車市場の中心として中国を上回ったためです。世界の電気自動車販売台数300万台のうち、ヨーロッパでの登録台数は140万台へと倍増以上となり、中国では120万台に増加しました。
3. 2020年に、電気自動車への消費者と政府の支出が増加
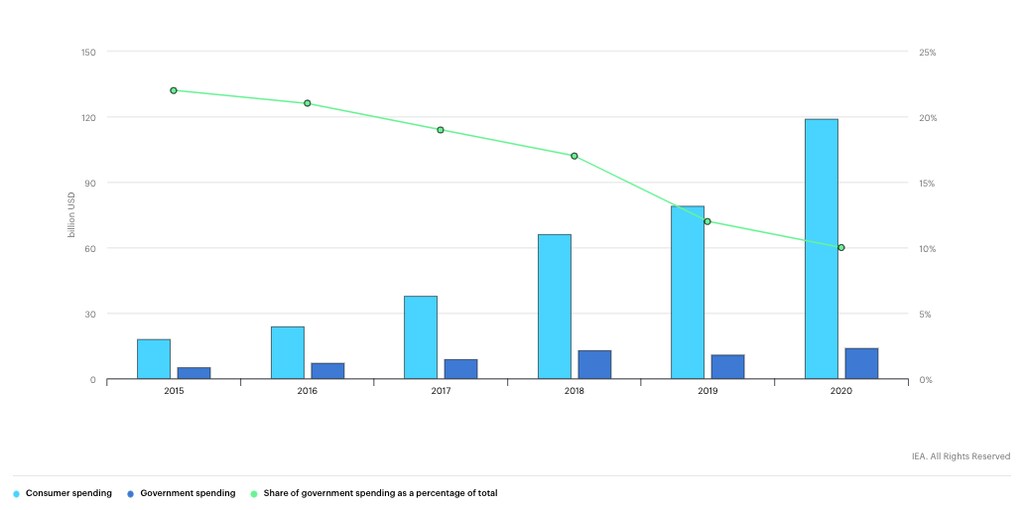
市場で利用可能な電気自動車モデル数が370に増加したことと、バッテリーコストの低下により、消費者は2020年に電気自動車への支出を50%増やし、総額1,200億ドルに達しました。
政府も引き続きEVへの移行を促進し、直接購入補助金と税控除に140億ドルを支出しました(前年比25%増)。パンデミック以前から、多くの国がCO2排出基準やゼロエミッション車(ZEV)指令などの主要政策を強化していました。2020年末までに、20以上の国が内燃機関車の販売禁止を発表するか、新車販売をすべてゼロエミッションとすることを定めていました。
一部のヨーロッパ諸国は購入補助金を拡充し、EVの普及をパンデミック後の経済回復計画に組み込みました。中国は、経済低迷からEVの販売を守るため、新エネルギー車(NEV)補助金制度の終了時期を2022年まで延長しました。
4. 世界最大の市場では電気バスやトラックの登録も増加
中国、ヨーロッパ、北米全域におけるこれらの増加は、主に地方自治体が都市内で運行する商用車に対して排出削減をより厳しく課したことによるものです。例えば中国は、電気バス販売全体の27%を占めており、2020年には新規登録台数が9%増加しました。
電気大型トラックは、中国ではより普及が進んでいますが、他地域では最近ようやく導入が始まったばかりで、現在はヨーロッパと米国のいずれにおいても、トラック販売全体の約1%にとどまっています。
5. 電気自動車の普及は温室効果ガス排出量を大幅に削減できる可能性がある
IEAによると、大規模な普及により、既存の「表明された」グリーン政策の下で、2030年までに排出量を3分の1以上削減できる可能性があります。
各国がより野心的な「持続可能な開発」目標を支持すれば、その期間内に排出量を最大3分の2まで削減できる可能性があります。
持続可能性への長い道のり
進展は見られるものの、電気自動車は現在、世界の自動車保有台数の1%を占めるにすぎません。また、報告書によると、EVの全面的な普及を妨げる大きな障壁が依然として残っています。
充電インフラの不足が、重工業など多くの分野で適切な電気自動車の供給が少ないことと同様に、より広範な利用を妨げ続けています。バッテリーコストの低下、需要に応じた車両生産の増加、そして燃料費や維持費の低下によりEVの使用期間全体で節約できるという期待があるにもかかわらず、一部の人々にとっては初期価格が依然として高すぎます。
供給面では、EVバッテリーに関連する持続可能性の水準が低いことにも課題があります。原材料の調達は、政情が不安定で経済基盤も脆弱なことが多い少数の発展途上国に集中していることがよくあります。
関連する懸念はリサイクル性に関するものです。EVバッテリーは複数のリチウムイオン電池セルで構成されており、その大部分は分解が困難で、有害物質を含んでいます。
しかし、この課題に対応している業界の最近の事例もあります。
日産は現在、リーフ車のバッテリーを再利用し、組立工場で使用される無人搬送車の動力源としています。フォルクスワーゲンも使用済みバッテリーを再利用しており、リサイクル工場も開設しました(ドイツ・ザルツギッター)。
Global Battery Alliance
しかし、リサイクルがEVバッテリー生産の周辺から主流へと移行するまで、重要原材料の需要は増える一方でしょう。
Global Battery Alliance(GBA)は、世界経済フォーラムの支援を受けて設立され、製造、公共サービス、市民社会にわたる70の組織による官民連携の取り組みであり、バッテリーのバリューチェーンに持続可能性をもたらすことでこの課題に対処するために設立されました。
GBAは、EVバッテリーとその副産物の生産を循環型経済に組み込み、バッテリー製造における透明性と温室効果ガス排出の削減を推進することを提唱しています。
昨年、同アライアンスは、持続可能なバッテリーバリューチェーンのための10の指針を示し、現在、輸送および電力産業が担っている世界の年間炭素排出量の40%を大幅に削減することを目指しました。
また、EVバッテリーの生産が地域経済、環境、人権、特に児童労働の搾取に関する問題を考慮する政策に取り組んでいます。




