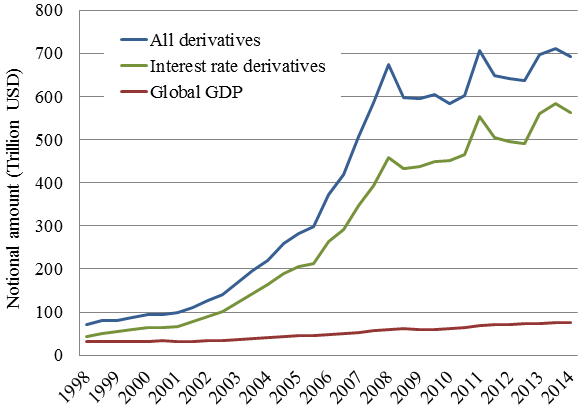
金利デリバティブ市場は世界最大の市場であり、2014年6月時点の想定元本総額は563兆米ドルに上ります。過去15年間の急速な成長(図1参照)を受け、政策担当者の間で懸念が高まっています。現在、金融仲介機関によるデリバティブ利用が、他の意思決定に及ぼす影響について指針を示す理論はありません。
最近発表した論文で、金利デリバティブを用いたヘッジが以下にどのような影響を与えるかを示す枠組みを構築しました。
銀行のリスク管理、
銀行融資の反応(金利ショックと実体経済ショックの双方に対する反応)、および
銀行破綻の発生。
図1. デリバティブ市場の成長。
金利デリバティブとは何か?
金利デリバティブとは、一定の金額(想定元本)に対する割合として算出される将来の金利キャッシュフローを、二者間で交換することを約束する契約です。こうした契約の中で最も一般的なのは金利スワップで、契約満了まで固定金利と変動金利を交換できます。デリバティブ契約にはヘッジ機能があります。デリバティブを利用すれば、そうでなければ損失を招く可能性のある短期金利の将来の変動に備えることができます。
銀行が金利デリバティブ市場で積極的に取引する理由の一つは、銀行が受け取る(例:融資)または支払う(例:銀行間借入)キャッシュフローの多くが金利に連動し、その満期が一致していないことです。銀行は「短期で借り、長期で貸す」傾向があります。満期のミスマッチにより、金利の変動は銀行の収益性を高めたり低下させたりし、場合によっては破綻を招きます。
デリバティブとリスク管理
私の枠組みでは、金融制約の存在がヘッジの動機となります(Froot et al. 1993と同様)。銀行は、収益性の高い融資機会が訪れたときに十分な資金を確保できるよう、内部資金を管理しようとします。資金が不足すれば、コストのかかる外部資金調達に頼らざるを得ません。銀行は次のいずれかによって、最適なリスク管理を行います。
債務余力を維持すること――すなわち、担保制約の上限まで借り入れず、代わりに現金を保有すること、または
デリバティブを利用して、将来、多額の融資支出が最適となる状態へ資金を移転すること。
私の枠組みでは、銀行が直面するリスクは二つあり、リスク管理の動機も相反する二つのものが生じます。
負債側のリスクは、融資機会が大きい状態で、ちょうど債務調達コストが高くなることです。このリスクは、短期金利が低い将来の状態から、高い状態へ資金を移転する動機となります。
資産側のリスクは、債務調達コストが一定でも、短期金利が低いことで融資機会が生じる際に、銀行がそれを活用できないことです。こうした状態では通常、最適な融資額が大きくなります。このリスクは、短期金利が高い将来の状態から、低い状態へ資金を移転する動機となります。
この相反する二つの力――私がそれぞれリスク管理の「資金調達」動機と「投資」動機と呼ぶもの――があるため、固定金利払いスワップも変動金利払いスワップもヘッジに利用され得ます。これまでの議論では、銀行が変動金利払いのポジションを取ること、つまり金利急騰の影響を受けることは、通常、不可解なこと、あるいは投機の証拠とみなされてきました。私は、これが正当なヘッジとも整合することを示します。
デリバティブと銀行融資
融資はショックに対して異なる反応を示すのでしょうか。デリバティブを用いたヘッジは、「景気循環に順応的だが非対称」な融資方針をもたらします。デリバティブを利用する銀行は、融資機会が生じる状態に備えて、より多くの資金を確保できます。そのため、融資機会をより有効に活用でき、融資の景気順応性が高まります。
悪いショックが生じると、デリバティブ利用行は融資を削減する度合いが小さくなる傾向があります。そうした状態では、すべての銀行が将来の期間に向けて融資能力を回復しようとします。デリバティブを利用しない銀行は、融資を減らして現金を保有することでそれを実現します。デリバティブ利用行は、後の期間に十分な融資能力を確保するための手段を追加で持つため、融資の削減幅はより小さくなります。スワップを使えば、将来、融資額が大きくなることが最適な状態へ、まさに資金を移転できます。実証的な証拠も示唆するとおり、融資を減らす幅は小さくなります(Purnanandam 2007)。
デリバティブと破綻
投機的な動機がない場合、デリバティブを用いたヘッジは銀行破綻の発生を減らすのでしょうか。減らすことはありますが、必ずしもそうとは限りません。
破綻を考慮すると、スワップ契約は破綻しない状態から破綻状態へ資金を移転することも、その逆もあります。固定金利払いスワップと変動金利払いスワップのどちらもヘッジに使えるということは、いずれの効果も起こり得ることを意味します。破綻状態は短期金利が高い場合に生じるため、短期金利が高いときに価値が上がる固定金利払いスワップを使えば、まさにそうした状態で追加資金を得られ、結果として銀行破綻の発生を限界的に減らします。反対に、変動金利払いスワップを使うと、破綻はより頻繁に起こります。
どちらの効果が優勢になるのでしょうか。それは、ヘッジの動機となる構造的な摩擦によって決まります。破綻コストが高ければ、破綻回避の動機が最優先の懸案となり、銀行はそのためにデリバティブを利用します。
一方、融資額が大きくなることが最適な状況で外部資金を調達するコストが、破綻コストに比べて高い場合、銀行は変動金利払いスワップをより頻繁に利用します。そうすることで、短期金利が低い状態へ資金を移転します。そうした状態では、融資機会がより大きくなるためです。収益性の高い融資機会が生じた際にそれをより有効に活用できる一方、実現した短期金利が高い場合には、破綻もより頻繁に起こります。したがって、投機的な動機がなくても、デリバティブによるヘッジが破綻の発生を増やすことがあります。
この記事は、 Vox EUとの協力のもとで公開されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を入手するには、 週刊ニュースレターにご登録ください。
著者:Guillaume Vuillemeyは、パリ政治学院(Sciences Po Paris)の経済学博士課程候補者です。
画像:金融街カナリー・ワーフで、Bank Streetの標識と高層オフィスビルが写っています。REUTERS/Luke MacGregor。




