「緊縮財政は失敗した」という言説は、多くの論者、とりわけアングロサクソン世界や欧州周縁部で最も広く支持されている(例:Stiglitz 2015、Wolf 2013)。そして今や、欧州救済策のうち調整部分の再交渉を求めるギリシャ政府の主要な論拠となっている(緊縮財政論争の導入については、Corsetti 2012を参照)。この言説は事実に反し、ギリシャ危機の根本的な理由を無視している。
財政再建が不可避であり、どのような政策選択肢においても不可欠な要素となっていたことを理解するには、2009/10年の状況を振り返るとよい。2009年末、当時新たに選出されたギリシャ政府は、予算赤字の見通しを修正した。その発表は金融市場を混乱に陥れた。当時、ギリシャのマクロ経済の基礎的条件はまさに壊滅的だった。長年にわたる放漫財政の末、予算赤字はGDPの15%に達し、基礎的財政赤字(利払いを除く)は10%、債務比率は127%だった。経常収支赤字はGDPの10%で、対外純債務は87%に達していた。
こうした基礎的条件のもとで、政策の選択肢は一つしかなかった。ギリシャは予算の均衡を図り、経常収支を黒字に転じさせ、民間債務と公的債務の双方を返済できるようにする必要があった。未返済債務をデフォルトしても、経済と財政状況の再均衡が不要になるわけではなかった。利払いを考慮しなくても、予算赤字が巨額だったためである。
調整プログラムのもとで、ギリシャは欧州のパートナー諸国と融資協定を結んだ。この協定は、経済調整を時間をかけて進められるよう設計されていた(European Commission 2012)。財政再建と経済改革を条件に資金が供給された。具体的にどの改革を実施し、誰が調整の費用を負担するかは、全面的にギリシャ政府が決めた。改革は、全体として十分な調整につながりさえすればよかった。
ギリシャ政府が策定した実施計画は、債権者、すなわちトロイカの監督下に置かれたが、細部まで指示されたわけではなかった。この監督は、選択された財政再建と経済改革の組み合わせによって、ギリシャを持続可能な成長と債務の軌道に戻すために必要な総体的調整が実現することを確認する目的に限られていた。(民主的正統性を備えた)債権国の議会の立場から見れば、寛大な融資と慎重な監督を組み合わせるこの取り決めに代わる案は、ほとんどなかった。
反実仮想の世界
ギリシャのような厳しい状況にある経済にとって、ユーロ圏の加盟国であり続けるかどうかは、基本的に違いをもたらさなかった。いずれにせよ調整は避けられず、痛みを伴い、強い社会的緊張を引き起こすものだった。債務危機と通貨危機を経験した国々の調整過程は、非常によく似たパターンをたどる。固定為替相場を維持できたか、それとも対外経済調整を支えるため為替レートの下落を容認したかは関係ない。いずれの場合も、危機を契機とする経常収支の調整に、深刻な景気後退とその後のGDP回復が伴う(図1参照)。ここに示した国のほぼすべてで失業率が急上昇し、成長が持ち直して初めて低下し始めた。
図1.債務危機と通貨危機が経常収支と成長に与える影響
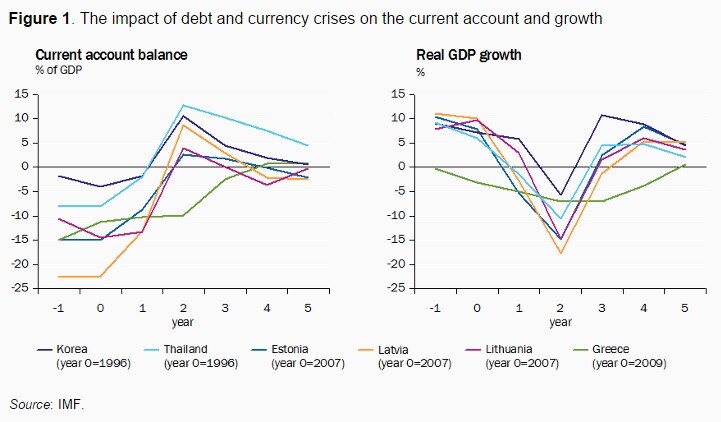
出典:IMF。
特に示唆に富むのは、固定為替相場を維持し、ラトビアの場合は調整プログラムと引き換えにEUとIMFから国際収支支援を受けたバルト諸国の調整である(Purfield and Rosenberg 2010参照)。これらの事例ではすべて、痛みを伴う調整が不可避であり、費用も大きかった。したがって、救済策と調整プログラムの組み合わせは、本来の役割、つまり突然の財政・経常収支調整に伴う、さらに大きな当面の痛みを避けるための仕組みとして捉えるべきだ。これはギリシャにも当てはまる。必要な措置は時間をかけて実施され、成長を促す改革が、公的債務によって以前は賄われていた需要の喪失を補うはずだった。つまり、痛みを伴う調整の根本原因は過去の放漫財政であり、調整プログラムではない。
調整の進捗:コップの水は半分ある
過去5年間に、ギリシャは実際に大規模な改革と財政再建に取り組んだ。進展は目覚ましいものの未完了であり、経済は自立的な成長軌道から依然として遠い。2014年秋、ギリシャはついに基礎的財政収支の黒字化を達成し、実質GDPも小幅ながらプラス成長となった。トロイカが詳細かつ慎重に作成した報告書は、改革の進捗と残る要件をバランスよく説明している。この状況でギリシャに最も必要だったのは、信頼性を目に見える形で示すことだった。結局のところ、不確実性のために国内外の投資家はギリシャへの投資をためらい続けていた。
残念ながら、新たなギリシャ政府によって、安定の兆しは事実上すべて消し去られた。ギリシャからの最近の資本流出や政府債利回りスプレッドの急拡大を、選挙運動中の発表や選挙後のSYRIZAの決定以外のもののせいにするのは、ばかげている。
ギリシャに債務救済は不要
ソブリン債務の文脈では、債務の持続可能性は主として(社会の)支払う意思として理解されなければならない。現在の状況で、ギリシャ政府が主権国家としての権限を行使して(部分的)デフォルトを宣言するかどうかは、何よりも、デフォルト宣言によって直ちに得られる救済と、将来新たな貸し手を確保する能力との間のトレードオフを、ギリシャ政府がどう評価するかという問題である。デフォルトを検討することが理にかなうのは、それによって、既存債務の返済のために債務者がさらに債務を積み増さざるを得なくなる悪循環を回避できる場合に限られる。
この問題を左右するのは、主に二つの側面である。すでに負った債務と経済の現在の所得との関係(すなわち債務対GDP比)、そして金利と所得の成長率との差だ。関連する金利が成長率に比べて低ければ、経済は実際には非常に高い債務比率にも耐えられる場合がある。この点でギリシャは過重な債務を負ってはいない。主な理由は、2012年3月に民間債権者を対象として実施された債務再編(民間部門関与、PSI)と、2012年11月に公的債権者を対象として実施された債務再編である。PSI以上に重要だったのは、ユーロ加盟国が、満期が数十年先に及び、金利も非常に低い融資をギリシャに提供する意思を示したことだ。利払いの一部は将来に繰り延べられている。その結果、ギリシャの債務返済負担はかなり軽く、平均金利は2.3%、利払いはGDPの4%であり、利払いの大部分は2020年代初頭まで繰り延べられている。これは、平均金利3.3%、利払いがGDPの4.3%であるイタリアなど、一部の融資国が負う債務返済負担を大幅に下回る。公的債権者による債務救済を行っても、ギリシャ政府の良好な状況を大きく改善することはできず、まして融資国に対して容易に正当化できるものでもない。
「政治的な波及」に警戒せよ
2010年と比べると、ギリシャとの交渉は制度環境が大きく変化し、経済状況もまったく異なる中で行われている。2010年には、グレグジット、つまりギリシャがユーロ圏を離脱して自国通貨に戻ることが、ほぼ確実に他の加盟国のソブリン債市場への波及を招いていただろう。実際、ギリシャ向けにまとめられた救済策は、その後まもなくポルトガルとアイルランドが市場からの資金調達手段を失い、金融支援を要請せざるを得なくなるのを防げなかった。当時、加盟国は通貨同盟の一体性を守る姿勢を際立って示していた。
今日、状況は大きく異なる。第一に、そして何よりも、新たに設けられた制度的枠組み、とりわけ銀行同盟とESMが、その決意をすでに強く示している。第二に、ギリシャの主な債権者は加盟国であり、欧州の銀行部門は2010年よりはるかに健全である。第三に、2010年以降に波及の影響を受けたアイルランド、ポルトガル、スペイン、さらにはイタリアなどの加盟国は、主として財政調整と構造改革のおかげで、経済状況が大幅に改善している。第四に、ECBはOMT(国債買い入れ)プログラムを発表し、量的緩和(QE)プログラムを開始した。こうした進展を踏まえると、ギリシャがユーロ圏に残るかどうかにかかわらず、国際投資家が再びユーロ圏の一体性を疑い始める可能性は極めて低い。したがって、ギリシャのユーロ圏離脱による影響は対処可能とみられる。
しかし、こうした変化にもかかわらず、新たなギリシャ政府は現在の交渉でグレグジットをちらつかせ、明らかに波及への懸念をあおろうとしている。だが、ギリシャの交渉担当者は、これ以上ないほど大きな判断ミスを犯しかねない。現在の状況では、ギリシャ政府が意図しない場合であっても、グレグジットは、ギリシャ国外に混乱を引き起こすどころか、制度的枠組みとユーロ圏の一体性を強化する可能性がある。
欧州とユーロ圏は、民主主義国家間で締結・批准された契約を基盤としており、将来のいかなる政府も一方的に変更することはできない。しかし欧州は主権国家の連合であるため、各国は常にこれらの契約を離脱する選択肢を持つ。現在の文脈では、それはユーロ圏とEUからの離脱を意味する。全体的な調整の道筋を変えるという意味で調整プログラムに実質的な変更を加えること(繰り返すが、問題は国内の政策の組み合わせではない)は、他の危機国に要求を突きつけるだけではない。さらに重要なのは、新設または改革された制度の信頼性を大きく損ない、現在の危機を管理し、将来の危機を防ぐ能力に疑念を生じさせかねない点だ。主権国家から成る通貨同盟には、厳格な予算制約が必要である。この制約を再び確立するために設けられた制度が、最初の重大な試練に失敗すれば、ユーロ圏の将来にとって非常に悪い知らせとなる。
現時点で警戒すべき波及は、政治的なものだ。ユーロ圏が、2010年以来共同で進めてきた緊縮財政と構造改革の方針は間違っていたというギリシャ政府の見解を受け入れ、方針を転換するとしよう。それは他の加盟国の急進的な政治勢力を勢いづかせるだろう。市場志向の改革や財政調整を回避できると誤って約束する政党に、複数の政府が取って代わられる可能性も十分にある。そうなれば、持続可能な成長の条件を整えるというユーロ圏の決意に対する投資家の信頼は、おそらく失われる。「政治的な波及」は、ユーロ圏全体から大規模な資本流出を引き起こし、その存続そのものに疑問を投げかけかねない。
前進への道
ギリシャは何をすべきか。確かに、2010年の時点で見られた経済構造に戻るのは、最悪の選択だろう。とりわけ、国家雇用の大きな割合に依存するのは、破滅への道である。ギリシャ国民は、とりわけユーロ圏加盟を確保できなくなれば、状況が今よりはるかに悪化する可能性があると認識する必要がある。過去を振り返るのではなく、ギリシャは機能する国家と市場経済を築き続けなければならない。
その好例が税制である。トロイカは、以前は存在せず、今なお構築途上にある効果的な徴税制度の導入を支援してきた。その意味で、シリザが計画したとおり、富裕なギリシャ国民から税を徴収するギリシャ当局を支援したのであり、それを妨げたのではない。ギリシャは非常に厳しい時期に直面している。しかし本当の悲劇は、持続可能な成長をギリシャとユーロ圏で実現するための現在の交渉状況と利用可能な政策選択肢を、まったく誤って評価したうえで、状況を悪化させ、差し迫った景気回復を損なう恐れのある政府を選んだことだ。
この記事は Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Lars P FeldはWalter Eucken Institute所長、フライブルク大学経済政策学教授。Christoph M SchmidtはRWI Essen所長、CEPR研究員。Isabel Schnabelはヨハネス・グーテンベルク大学マインツ校に所属。Benjamin Weigertはドイツ経済諮問委員会事務局長。Volker Wielandは通貨・金融安定研究所(IMFS)専務理事であり、フランクフルト・ゲーテ大学寄付講座の金融経済学教授。
画像:パルテノン神殿前で翻る欧州連合(左)とギリシャの旗。REUTERS/John Kolesidis