新たな研究は、COVID-19の大流行期間中に接触集約型産業で生じた生産性損失が米国GDPに与えた影響を検証している。
研究者らは、影響を推計するためにハルテンの定理を用いた。
その研究結果は以下で詳しく見ていく。
COVID-19によるショックは、接触集約型産業のごく一部に集中していたが、経済全体に波及効果をもたらし、その結果、米国GDPは大幅に減少した。本稿では、大流行期間中に米国GDPが減少した要因のうち、接触集約型産業の生産性損失による波及効果がどの程度を占めていたかを推計する。
接触集約型産業とCOVID-19
接触集約型産業は、程度の差はあれ、operationのために物理的な近接と対人交流に依存している。これらの産業の中で、州や地方当局により「不要不急」と判断された事業者は一時閉鎖を余儀なくされた一方、「必要不可欠」とされた事業者は運営内容を変更して営業を続けた。移動の制限、オンライン注文サービスの増加、屋内の収容人数の制限、リモートでのコミュニケーション技術が新たな常態となった。これらの産業内で生じた大きな変化は、最終的に経済全体へより広範な影響を及ぼした。
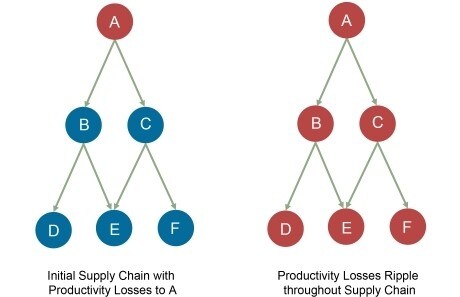
以下の図は、COVID-19によって引き起こされたような生産性ショックが、サプライチェーン・ネットワーク全体にどのように波及しうるかを示している。産業「A」へのショックの発生は、左側の赤い円で表されている。左から右へ、あるいは部分的な青から全面的な赤への移行は、ある産業の生産性損失が、関連する産業における同様の損失へとつながりうることを例示している。例えば、航空輸送部門の生産性水準の変化は、航空輸送に依存する企業向けサービスなど、旅行産業の生産物に依存する部門に影響を及ぼす波及効果を生じさせうる。
データの出典
接触集約型産業からの波及効果を測定するためには、COVID関連の事業変化による生産性の低下を定量化する必要がある。経済の主要部門の生産性の変化は、GDP推計に続いて四半期ごとに米国労働統計局(BLS)によって記録・公表されている。2020年の部門別生産性水準はBLSから入手可能となっているが、関心のある多くの産業については、産業別の生産性データはまだ公表されていない。この生産性データの代理指標として、当社は次の集計された移動データを用いる。SafeGraph。SafeGraphデータは、携帯電話のデータを用いて把握された、米国内の店舗やレストランなどの関心地点への人の往来の匿名化された記録を示している。以下のグラフに示す8つの接触集約型産業について、パンデミックによる閉鎖措置がピークに達した2019年4月から2020年4月までの人の往来の変化率を算出する。顧客の往来は事業の停止や縮小の結果として大きく減少したため、この移動の変化を、COVID-19による生産性ショックの代理指標として用いる。もちろん、移動の変化は健康上の結果など生産性以外の理由にも帰せられうるが、この指標はリアルタイムの生産性の近似値として有用である。
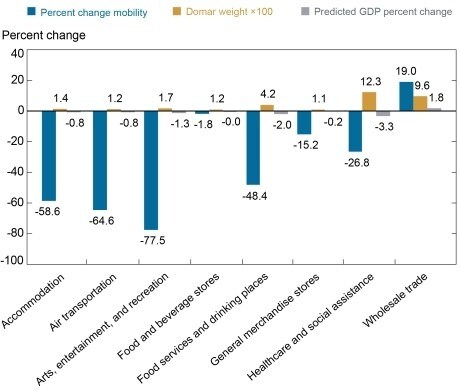
注:移動の変化率は2019年4月から2020年4月までのものである。ドマーのウェイトは、見やすくするために100倍しており、計算目的ではない。予測GDPの変化率は、移動の変化率にドマーのウェイトを乗じたものである。
マクロ経済分析
接触集約型産業に対するパンデミックのショックがサプライチェーン全体にどのように波及したかを完全に理解するには、2020年の産業間取引に関する詳細なデータが必要となるが、そのデータはまだ利用可能になっていない。代わりに、接触集約型産業に対するCOVID-19のショックが総GDPに与えた概算の影響を推計するため、当社はハルテンの定理を適用する。この定理によれば、一次近似において、ある産業の生産性損失が総GDPに与える影響は、生産性の変化に、その産業の売上高がGDP産出高に占める割合を乗じたものに等しい。当社は、パンデミック以前の生産水準を捉えるため、2019年第4四半期のデータを用いて、この割合(ドマーのウェイトと呼ばれる)を算出する。
これらの推計を行うにあたっては、ハルテンの定理は近似にすぎない点に留意することが重要である。これほど大きな生産性ショックでは、Baqaee and Farhi(2019)が論じているように、定理では考慮されていないGDPへの非線形効果が大きくなる可能性がある。さらに、この簡略化された分析は、各産業が閉鎖経済にあると仮定し、米国のサービス部門のショックの影響を受けるすべての企業を国内企業として扱っている。対面サービスの大部分は国内の企業や消費者に提供されるため、この最後の観察が当社の推計を大きく変えることはないと考えられる。Baqaee and Farhi(2019)。さらに、この簡略化された分析は、各産業が閉鎖経済にあると仮定し、米国のサービス部門のショックの影響を受けるすべての企業を国内企業として扱っている。対面サービスの大部分は国内の企業や消費者に提供されるため、この最後の観察が当社の推計を大きく変えることはないと考えられる。
経済分析局によると、実質GDPは2020年第2四半期に年率換算で31.4%減少した。当社の分析によれば、接触集約型産業へのショックによりGDPは6.6%減少しており、これは観測されたGDP減少31.4%の21%に相当する。特に、パンデミックによって最も深刻な打撃を受けた産業の一つである医療産業は、移動が26.8%減少し、当社の分析ではGDPの3.3%の減少に寄与した。GDPの減少は直接的効果と間接的効果の両方に起因する。2020年4月に病院などの医療提供者がサービスの提供数を減らしたため、他の産業も不要な入院を避けるために対面での交流を減らしたからである。
GDPに占める産業の相対的なシェアを表すドマーのウェイトは、マクロ経済に対する生産性損失の影響を決定する上で重要な役割を果たす。移動の減少が最も大きかった産業(宿泊、航空輸送、芸術・娯楽・レクリエーション)は、実際には総GDPへの影響が最も小さいものの一つであった。ドマーのウェイトが最大の産業である卸売業は生産性が向上したが、これは予測GDPに不均衡なほど大きく正の影響を与えた。一方、医療と飲食サービスは、GDPに大きな負の影響を及ぼし、接触集約型産業へのショックによって引き起こされた産出高の全体的な6.6%減少の最大の要因となった。
最後に
2020年の年間GDP減少率は3.4%にとどまり、2020年第2四半期の32.9%の減少から予想されるよりもはるかに小さいものとなった。この回復は、財政・金融面での刺激策、経済の段階的な再開、そして、医療サービスへの完全なアクセスに頼ることができなくても、企業が生産性低下の一部を緩和することを可能にしたサプライチェーンの変化など、複数の要因によるものであった。これらのサプライチェーンの変化は、以前のLiberty Street Economics ブログ記事で検討されている。
COVID-19の経済的影響に関するより確定的なデータが公表されるにつれ、本稿で論じたマクロ経済への影響を研究する機会が増えるだろう。例えば、サプライチェーン行列に関するより詳細なデータは、大流行期間中にサプライチェーンがどのように変化したかについての知見をもたらすだろう。また、非接触型産業が、ほとんどのエコノミストの予想に反して、サプライチェーンを迅速に調整でき、生産性に大きな損失を被らなかった理由についての見方も示しうるだろう。今後の研究により、これらの変化が、COVID-19による景気後退を、そうでなかった場合よりも緩やかなものにどの程度寄与したかが明らかになるだろう。




