ギリシャが6月30日を期限とする国際通貨基金(IMF)への15億ユーロ(11億ポンド)の支払いを履行できなかった今、債券市場は極めて異例の事態、すなわち先進国による債務不履行に直面している。
世界は、債務不履行が歴史的な低水準にあった時期から抜け出しつつある。以下のカナダ銀行のグラフが示すように、1980年代のラテンアメリカ危機以降、債券市場は数十年にわたって比較的平穏な状態を享受してきた。

しかし、世界金融危機後の重い債務負担に世界が苦しむなか、この状況は変わる可能性がある。
では、この時期に何が予想されるだろうか。
まず、そしてより重要な点として、時とともに変化したのは債務不履行の頻度だけではなく、その構成もである。
以下のグラフから分かるように、公的債権者(中央銀行、中央政府の各省庁・機関、商業銀行以外の政府管理機関、国際機関を含む)が、債務不履行に伴う負担のうち占める割合は、時とともに大きくなってきた。直近の事例は、債権者が合意した、ギリシャ、ポルトガル、アイルランドに対する公的部門融資の2013年の再編だった。

民間部門から公的部門へ、痛みの負担が移ったのはなぜだろうか。
特に先進国のソブリン債務不履行は、政府発行債務を無リスク金利の基準として用いる金融市場を大きく混乱させかねない(その金利には、債務不履行の可能性がほぼゼロであることが実質的に織り込まれている)。
ラテンアメリカ危機の主因の一つは、1973年の原油価格急騰が商品輸出国に思いがけない現金収入をもたらしたことだった。これらの国々、特に南米の大国の複数の政府は、この状況を利用し、工業化とインフラ整備の資金を賄うため、国際金融市場で多額の借り入れを行った。
しかし、1979~1981年のさらなる石油ショック、それに伴う米国と欧州での金利の急上昇、そしてその後の世界的な景気後退が重なり、政府が抱えた巨額の債務負担への返済は不可能になった。
その結果はどうなったか。商業銀行は不良債権の損失を負わざるを得ず、大きな痛手を受けた。
関係国にとっても、その後の影響は決して小さくなかった。 ベン・バーナンキが指摘したように、債務不履行によって南米の大部分は国際信用市場から締め出された。これにより、「経常収支の調整を余儀なくされるなかで通貨は大幅に切り下げられ、拡大する財政赤字は再び通貨発行で賄われ、インフレ率はほどなく新たな高水準に達した」。
しかし、1990年代初頭に深い経済改革を経た後、地域の大部分は、過去の金融上の失策に縛られず再び成長できる、より強い立場に立った。
これを、2008年の金融危機発生以降の欧州の経験と比べてみよう。再び好況期には、各国政府は比較的高い債務水準を維持できた。単一通貨の創設により、小国は債務が大国の近隣諸国によって全面的に保証されるという(誤った)前提のもと、より低い金利で借り入れることができたからだ。
この収れんは、苦境にある国々への他のユーロ圏諸国の支援が限定的かつ条件付きだと金融市場に明らかになると、突然終わった。欧州周辺国の金利は急騰し、ギリシャ、アイルランド、ポルトガルなどの小国は債務危機に追い込まれた。
道徳的な教訓を求める人々には残念なことに、これは無謀な政府が持続不可能な好況にロケット燃料を注ぐため借り入れた、という話ではなかった。危機前のトレンド成長率、低金利、政府債務負担をもとに推計すれば、ユーロ圏周辺国の大半では債務の対GDP比の推移は持続可能に見えた。そのため、各国は借り入れ、債権者は貸し付けを進めた。
ところが、1980年代のように銀行に損失を負わせるのではなく、信頼の喪失から地域全体に波及する伝染を恐れた公的機関は、問題を抱えた国々の債務の大部分を欧州中央銀行、IMF、その他のユーロ圏政府などの公的債権者へ移すことを認めた。
IMF自身の分析 は、日曜日のギリシャ国民投票の結果がどうであれ、さらなる痛みが訪れる可能性を示唆している。同基金の推計によれば、債権国が提案した改革策のもとでギリシャ政府債務を持続可能な道筋に乗せるには、新たな欧州資金が「少なくとも
360億ユーロ」、しかも「極めて譲許的な条件」で必要となる。
それでも、ギリシャの公的財政が、債務負担を実際に一部削減することなく持続可能な基盤に置かれるかどうかは、依然として極めて不確実だ。成長が期待を下回り、債権者がギリシャ政府に対する、2018年までに基礎的財政収支黒字を3.5%とする目標達成の要求を緩和することを選ばなければ、「GLF融資枠の未返済残高(531億ユーロ)を全額償却する」必要が生じる可能性がある。
ギリシャがIMFへの延滞状態に陥ったことに対する欧州のソブリン債スプレッドの反応が比較的小幅だったことから判断すると、今回は金融市場での伝染リスクをうまく抑え込めたようだ(少なくとも現時点では)。しかし、国民投票による政治的な余波の兆候が、この状況を変える可能性は十分にある。
ギリシャの問題が必然的に他のソブリン債務不履行の頻度上昇を招くことを示す兆候はほとんどないが、だからといって教訓がないわけではない。最も重要な教訓の一つは、 カルメン・ラインハートとケネス・ロゴフの指摘 に見いだせる。人々は「各国が新興市場の標準的な手段、すなわち債務再編や債務の転換、高インフレ、資本規制、その他の金融抑圧策に頼る必要はない」と考えるようになっていたという。
ラインハートとロゴフによれば、それは「ほとんどの先進国の歴史的な実績と相いれない」。むしろ歴史が示すのは、過去に各国が債務危機から脱するための主要な手段として、債務再編、インフレ、金融抑圧に頼ってきたということだ。
おそらく、改めて学ぶ価値のある教訓だろう。
著者:トマス・ハーストは、世界経済フォーラムの「アジェンダ」への寄稿者。
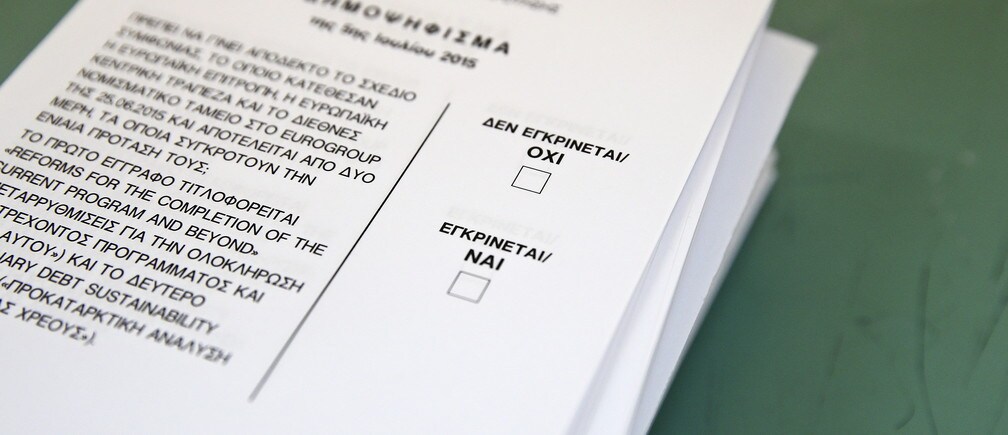
画像:日曜日にギリシャで行われる国民投票の投票所として使用されるアテネの高校で、投票用紙には「承認しない、いいえ」(上段右)と「承認する、はい」(下段右)と記されている。ロイター/Alkis Konstantinidis




