何が問題なのか:構造改革の恩恵は長期的にはほぼ疑いの余地がない一方で、複数の論者は、マークアップと労働コストの引き下げは、現在のデフレ圧力を強めるため、短期的には逆効果だと考えている。ブログレビューの 前号 では、新ケインズ派モデルが、ゼロ金利下限(ZLB)において負の供給ショックは景気拡大的だと予測する理由を説明した。今号では、大不況(構造改革を伴う)と大恐慌(NIRAに類似した政策を伴う)の文脈で、この問いを取り上げる。
大不況期の構造改革
Gauti Eggertsson、Andrea Ferrero、Andrea Raffo は、製品市場と労働市場の競争を高める構造改革が成長を促すための主要な政策選択肢だというのが、学界や政策担当者の間の通説だと述べている。しかし、改革が短期的にどのように波及するかは、中央銀行が金融政策による下支えを提供できるかどうかに大きく左右される。通常時には、改革によって各主体の恒久所得が増加し、消費が刺激される。総じて物価が下落するなか、中央銀行は名目金利を引き下げ、通貨同盟は短期的に力強い景気拡大を経験する。しかし、危機時にはこうした効果は完全に逆転する。中央銀行の名目金利がZLBに達していると、長期にわたるデフレへの期待が実質金利を押し上げ、消費を抑制するため、改革は景気収縮的となる。
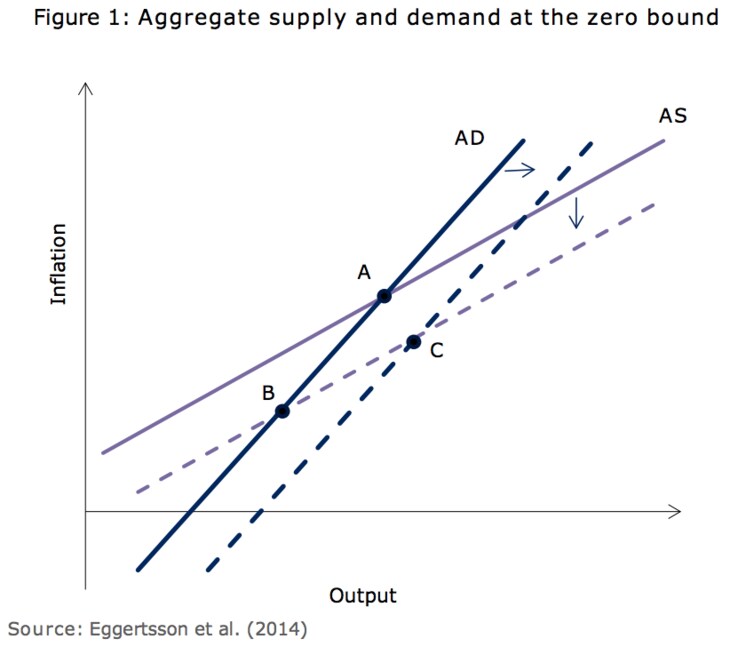
Lukas Vogel は、潜在産出量の水準を変化させる製品市場・労働市場改革には、以下の模式図に示す二つの効果があると述べている。第一に、何らかの産出量水準においてコストと物価への上昇圧力が弱まるため、AS曲線が下方へシフトする。第二に、現在のインフレ率と実質金利が一定であれば、将来の富と投資収益性の増加が消費・投資需要を強めるため、AD曲線が右方へシフトする。ZLB環境で景気収縮的なのは、第一の効果、すなわち標準的なAS曲線のシフトである。これは実質金利を押し上げ、金利に敏感な総需要を弱める。図1では、経済を点Bへ移動させる。第二の効果、すなわち修正AD曲線のシフトはインフレをもたらす。図1では、AS曲線のシフトと相まって、経済を点Cへ移動させる。最終的に、二つの効果の相対的な強さは定量的な問題である。
Jesús Fernández-Villaverde、Pablo Guerrón-Quintana、Juan F. Rubio-Ramírez は、当期の生産性上昇がZLBの問題を悪化させるのは事実だと述べている。しかし実際には、生産性を高める政策のほぼすべてに、相当な実施の遅れが伴う。したがって、供給側の政策について語るとき、念頭にあるのは将来の生産性上昇である。構造改革をこのように捉えるのが正しければ、短期的な構造改革の純効果はプラスとなる。ZLBの外では、将来の生産性上昇による今日の消費への効果は、当期の市場均衡を確保する金利の上昇によって相殺される。ZLBではその効果が消えるため、今日の消費も増加する。
Jesús Fernández-Villaverde、Pablo Guerrón-Quintana、Juan F. Rubio-Ramírez は、構造改革が経済の成長トレンドを恒久的に高めるのではなく、当初の経路に比べて生産性水準を一度だけ押し上げる場合にも、富効果のメカニズムは働くと述べている。 Benoit Coeure は、構造改革は段階的に実施するのではなく、前倒しで行うべきだと述べている。一度限りの価格調整は事後的に分配効果をもたらすが、その後の実質金利の見通しには影響しない。将来所得を押し上げる限り、実際にインフレ期待を高め、実質金利を低下させる可能性がある。これに対し、調整が漸進的であれば、ディスインフレ期待を生み、実質金利は上昇する。言い換えれば、調整が遅いほど、改革の景気収縮効果は長引く。
大恐慌期の供給側政策
Gauti Eggertsson は、企業と労働者の独占力を一時的に高め、自然産出量を効率的な水準から乖離させるゆがみを生み出した全国産業復興法(NIRA)が、1933年の産出量を減少させるどころか、増加させた可能性があると述べている。通常の状況下では、こうした政策は逆効果である。NIRAは、企業と労働者が価格と賃金の下落を防ぐのを助けることで、デフレの悪循環を断ち切るため有効である。

Jeremie Cohen-Setton、Joshua K. Hausman、Johannes Wieland は、この結論が注目に値するのは、標準的な新ケインズ派モデルを真剣に受け止めると避けられない帰結であると同時に、米国のニューディール政策の供給側要素を批判してきた長年の研究と相いれないためだと述べている。著者らは、NIRAが米国の景気回復にプラスだったのなら、人民戦線の政策がNIRAの極端な形態だったフランスでは、大恐慌からの回復が力強いものとなっていたはずだと指摘する。こうした供給側ショックの規模と、需要側政策から時間的に切り離されていたことから、1936年から1938年のフランスは、大恐慌期の供給側政策の効果を理解するうえで有用な事例である。
Jeremie Cohen-Setton、Joshua K. Hausman、Johannes Wieland は、フランスの各産業で労働時間制限の導入状況に差があったことを利用し、それが対象産業の産出量を相対的に3〜15%持続的に減少させたことを明らかにしている。著者らは、部分均衡の推定値に合うよう多部門新ケインズ派モデルを調整できるものの、そのモデルはフランス経済全体の低迷した実績を踏まえると、信じがたいほど大きな一般均衡効果を生み出す。著者らは代案として、不況下で名目金利が固定されている経済において、供給ショックのマイナス効果をマクロ経済行動の一貫した見方と両立させることのできる不均衡モデルを提示する。このモデルでは、産出量が潜在水準を大きく下回っていても、高い実質賃金が企業による需要増への対応を妨げる。この環境では、実質賃金を引き上げずにインフレ期待を高める政策は景気拡大的だが、インフレ期待と実質賃金の両方を引き上げる政策は、そうならない可能性がある。
この記事は、ブリュッセルを拠点とするシンクタンクBruegelが最初に発表したものです。記事は同団体のウェブサイトの こちらからお読みください。
この記事の掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Jérémie Cohen-Settonは、カリフォルニア大学バークレー校の経済学博士課程候補者であり、Goldman Sachs Global Economic Researchの夏季アソシエイト・インターンです。
画像:東京の証券会社の外にある株価表示板を見る男性。REUTERS/Toru Hanai




