2018年、世界は冷戦後に生まれた、米国とロシアによる二極的な地政学体制に取って代わると見られる多極化した世界へと、さらに近づいた。
中国が米国にとって経済面および地政学面で有力な競争相手として台頭していることや、「一帯一路」や「中国製造2025」といった施策によってその主張を強めていることは、世界の舞台における中国の影響力を強めてきた。
米国がロシアとの核兵器条約から離脱する可能性(中国は同条約の署名国ではなく、そのため同じ制約を受けない)は、地政学的な変化をさらに裏付けるものである。
このことは、歴史的な同盟関係にも当てはまる。たとえば米国と欧州は、緊密であるものの、もともと明確に異なる二つの経済的・戦略的な極を成していた。貿易と防衛をめぐる問題は最近、このパートナーシップに新たな亀裂が生じていることを明らかにしており、イラン核合意や制裁に関する両者の立場の相違がその証拠となっている。
苦境にある西側の中間層
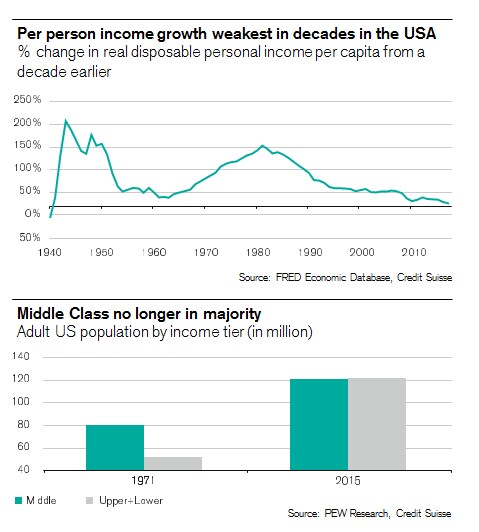
今日の多極化した世界は、人口動態の追い風と、グローバル化がもたらす経済的恩恵に支えられた新興市場の大幅な発展を映し出している。同時に、先進市場において中間層が相対的に縮小していることも反映している。
2008年の金融危機以降、とりわけ先進国では、国家間よりも国内の格差が拡大している。金融危機に対応するために大部分の先進国が採用した、財政緊縮と極めて緩和的な金融政策の組み合わせは、西側の中間層にとりわけ大きな打撃を与えた。
によるとピュー研究所による2015年の報告書、1971年には米国成人の61%が中所得世帯に属していたが、残りの39%は高所得世帯および低所得世帯に属していた。2015年には、両グループの割合はそれぞれ50%で並んだ。
保護主義の浸透
金融危機の後には、高止まりした失業と所得の停滞によって特徴づけられる厳しい労働市場環境が続いた。こうした状況は、過度のグローバル化と破壊的な技術によってさらに悪化した。この組み合わせにより、その後の数年間で多くの中間層世帯は、自分たちが最も多くを失ったと感じるようになった。
こうした不満の高まりから、米国や多くの欧州諸国の有権者は、西側の中間層の繁栄と安全を取り戻すという新たな使命を掲げる、ポピュリスト政府への政治的な流れを向かわせ、既存の体制から離れる動きを促した。
その結果、西側の経済政策は、財政政策と保護主義へと傾いてきた。新たに選出された政府の主要な目標は、国内での雇用創出と賃上げ、さらに特定の分野や産業に対する規制または課税の可能性を通じて、自国経済を支えることである。たとえば先進市場では、国内市場へのアクセスを求める外国企業への規制強化や、法人税減税などを通じて、国内企業の競争力向上を後押しする施策として現れている。
米国では、トランプ政権がこれら両面で行動を起こしているが、伝統的に自由貿易に開かれていたドイツのような国々でさえ、戦略的なノウハウが関わる場合には、外国企業による買収を阻止し始めている。端山泰海集団によるLeifeld Metal Spinning AGの買収が阻止されたことは、その好例である。
新興市場については、人口規模の大きさから、将来の消費市場になるとの認識が高まっている。これらの市場における政府の成長政策は、消費とサービス主導型のモデルへと移行しており、中央値で見た民間資産の増加は主として国内企業に恩恵をもたらしている。中国と米国の間で最近結ばれた貿易休戦が、関税やその他の障壁を主要な政策手段から離れるならば、企業および民間部門の税制面での競争が新たな争点となりうる。
国家チャンピオンが新たな役割を担う
こうした背景のもと、国家チャンピオンとブランドは全く新しい役割を担うようになっている。国家チャンピオンとは、戦略的分野において国内に相当規模の労働力を抱える大国の企業を指す。これらの企業は本来的に波及効果を持っており、政治家がそれを活用して、たとえば国内での雇用創出や賃上げにつなげることができる。
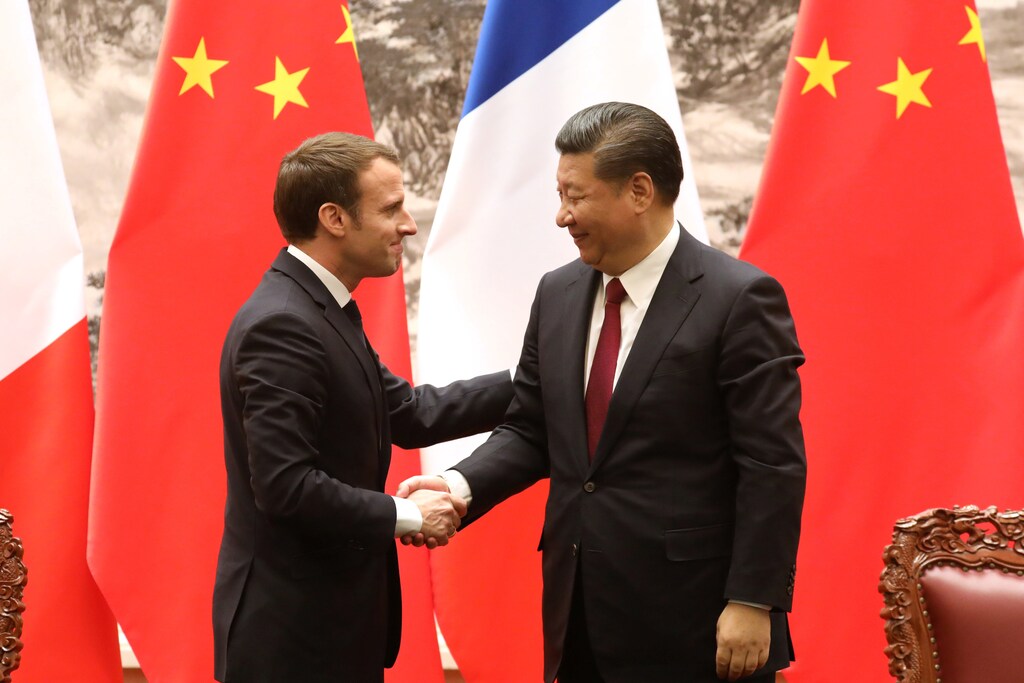
さらに、これらの企業は大規模な労働力を有しているため、規制から身を守ることができ、保護主義的な措置が自社に有利になる場合には、その可能性が高まる。これらの企業は、いわゆる国家ブランド、すなわち国家チャンピオン自体の延長線上にあるブランドを生み出すことも多い。こうしたブランドは、多様で忠実な、価格への感応度が比較的低い顧客基盤と、そのグローバルな展開力のおかげで、通常は保護主義的措置から守られている。また、これらのブランドは政府によるロビー活動の恩恵も受けており、2018年1月のエマニュエル・マクロン仏大統領の訪中の際に、中国政府がエアバス の航空機184機の購入に関心を示したことは、その一例である。
伝統的な戦略分野には、国土安全保障および防衛関連企業、公益事業(発電会社)、通信サービス事業者、主要な製造業が含まれる一方、テクノロジーとヘルスケアが新たにこのリストに加わりつつある。たとえば5G無線技術の提供企業は、今後数年にわたり、世界規模で大きな成長機会を開くと期待される。
多極化した世界への投資
投資家の観点からは、新たに出現した多極化した世界では、中国、インド、インドネシアのような人口の多い国々を含め、新興市場の消費者を含めて、国家チャンピオンやブランドに注目が集まっている。先進国と新興国の双方における強力な国内消費者ブランドは、国内消費者からの需要拡大の恩恵を受けると見込まれる。国内市場における税制上の優遇の拡大も、国家チャンピオンにとって追い風となりうる。
世界の安全保障関連株も、より多くの関心を集める可能性が高い。たとえば安全保障は、過去12か月を通じて一貫したテーマであった。世界中で防衛支出が急増している一方、テロ行為や、ハッキング攻撃およびマルウェア事件に続くサイバーセキュリティへの懸念の高まりにより、国土安全保障も引き続き重要な課題となっている。
2016年にドナルド・トランプ米大統領が選出されて以来、NATO加盟国は、国内総生産(GDP)の最低2%を防衛に支出するという目標を達成するよう、ますます強い圧力を受けている。トランプ政権は最近、欧州のNATO加盟国と、防衛支出を増やす合意に達したが、欧州諸国の防衛支出は現在GDP比でわずか1.5%にとどまり、米国の3.6%と比べて低い水準にある。
ひとつの地政学的時代が終わり、新たな時代が始まる中で、世界、そして投資家は、新たな前進の道を見出さなければならない。




