強固なビジネスエコシステム、豊富な熟練労働力、戦略的な立地を背景に、ここ数十年で中国は世界の主要な製造拠点となりました。
中国のビジネスエコシステムはよく発達しており、サプライヤー、メーカー、物流企業の強固なネットワークがあります。
また中国には、比較的低いコストで雇用できる熟練労働者が豊富にいます。
さらに、中国は戦略的な立地にあるため、他国への輸出向け製品を製造する場所として便利です。
中国と米国の間で現在続く地政学的な対立に加え、メーカーや消費者に影響を及ぼすサプライチェーンの問題も続いていることから、世界の製造業を中国から移転させることが盛んに議論されています。
しかし、そうした議論がある一方で、米中貿易は2022年に過去最高を記録し、近い将来に減速する兆しは見られません。
元米国務長官のヘンリー・キッシンジャーは、中国を西側諸国に開いた人物として評価されていますが、当時のリチャード・ニクソン大統領の下で、米国が中国に恒久的な通常貿易関係を認めたのは2000年になってからでした。これは、外国に最恵国待遇を認め、世界貿易機関(WTO)の他の加盟国と同様に扱うことを可能にする法的な指定です。
この措置によって、中国の世界貿易における役割はさらに拡大しました。それ以来、世界の製造業の多くが中国に移転してきました。低コストの労働力と中国政府の有利な政策が、その移転を後押ししました。こうした政策には、インフラと貿易能力への大規模な投資が含まれます。
関税と貿易戦争
中国の目覚ましい経済成長は、スパイ気球から不公正な貿易慣行、知的財産の窃盗疑惑に至るまで、数々の地政学的課題を生み出しました。その結果、米中間で貿易戦争が続くことになりました。
2018年、ドナルド・トランプ大統領は1974年通商法第301条を発動し、数十億ドル相当の中国製品に関税を課しました。その結果、ベトナム、バングラデシュ、インドなど、アジアの低コストの国々へ製造拠点を移すよう、世界の企業への圧力が強まりました。
新型コロナウイルス感染症のパンデミックが世界のサプライチェーンに混乱をもたらした後、製造業を国内に近い場所へ戻すべきだという声が上がりました。その方法としては、「ニアショアリング」、たとえば米国市場向けにメキシコに工場を建設することや、リショアリングによって自国に戻すことが挙げられます。
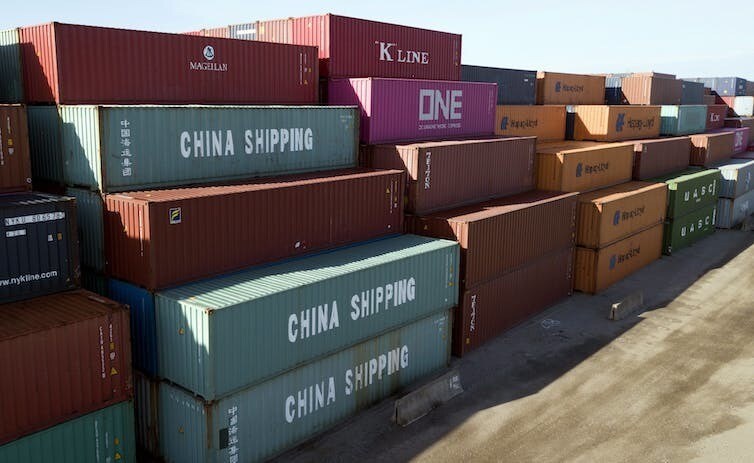
こうした大きな経済的・政治的圧力にもかかわらず、中国から生産拠点をさらに移転していない企業は少なくありません。なぜでしょうか。実は、中国は製造の技を極めているのです。
世界の競争力に関する継続的な研究の一環として、私たちは製造企業数社の機密データを検証する機会を得ました。このデータによると、バングラデシュなど他の市場では生産にかかる人件費が大幅に低いものの、生産性も低いことが分かりました。
中国の労働者は、アジアの他の新興経済国の労働者より賃金が高く、生産性も高いのです。中国から生産拠点を移転するかどうかを決める際には、この両方の要素を考慮しなければなりません。しかし、話はそれだけではありません。
製造業の実態
消費財を製造するグローバル調達企業の幹部で、かつて私たちの教え子だったジョセフ・アイガーに、製造業の世界がどのように動いているのかを聞きました。
たとえば、野球帽の製造を考えてみましょう。ごくシンプルなものもあれば、刺繍を施し、より高価な生地を使う複雑なものもあります。アイガーはこう述べています。「野球帽の製造は携帯電話の製造と同じではありませんが、それでもかなり複雑です」
中国の製造業は、高度な集積の経済、つまりエコシステムの恩恵を受けています。パーカーの製造を例に考えてみましょう。パーカーに仕立てるために裁断・縫製する生地だけの問題ではありません。製品の組み立てに必要な縁取り材、染料、ファスナー、ひもなどの部材も必要だと、アイガーは説明しました。
中国は製造サプライチェーン全体を国内に置き、工程の一つひとつを習熟する戦略を進めてきました。中国はさらに、世界の羊毛と綿花の多くを輸入・加工しており、世界全体の約35%を占める相当量の米国産綿花も含まれます。
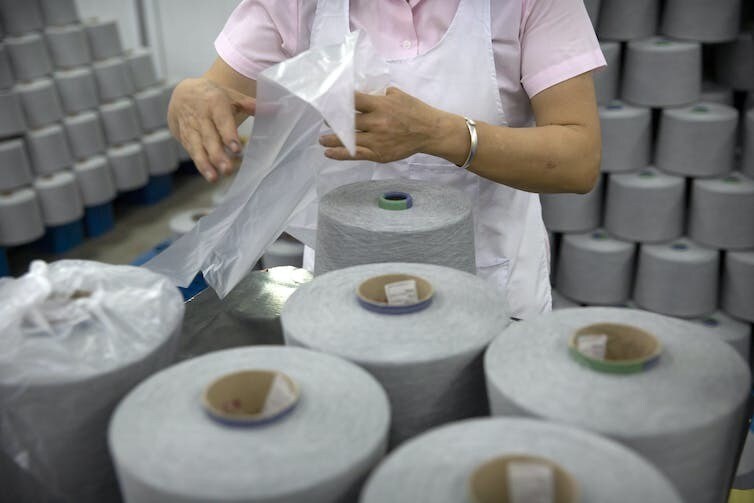
この綿花は加工されて生地となり、染色され、衣類などの製品に縫製されます。完成品は世界各地に輸出され、米国にも輸出されます。生産に関わる繊維産業のエコシステム全体が中国にあります。これは生地だけに限らず、すべての部品にも当てはまります。
米国やカナダの小売業者が、販売する繊維製品の生産を中国から移転したい場合、エコシステム全体を移す必要があります。あるいは、中国から必要な原材料をバングラデシュなど他国に調達し、そこで最終製品を生産することになります。
コストが高すぎる
中国から撤退するためのコストは、実際には高すぎます。製造品のエコシステムが中国にある限り、世界の製造業に占める中国の大きなシェアも続くでしょう。
企業が中国から生産拠点を移転する転換点は訪れるのでしょうか。ある日突然、他国に有利な条件へと一変する可能性は低いでしょう。
今後、他のアジア諸国で製造業が台頭し、それぞれのエコシステムを築くにつれて、中国から生産拠点を移す経済的な合理性も高まるでしょう。しかし、それにはまだ数年かかります。


