退職後の資産計画では、多くの場合、仕事を辞めた後に毎年貯蓄からどれだけ引き出せるかを見積もることに重点が置かれます。
しかし、運用収益の変動、インフレの変動、長寿化の進展といった、ますます変動の大きくなる状況の中では、安全な取り崩し率を算出することはより難しくなっています。
特に退職後の期間が延びるにつれ、課題は当初に適切な選択をすることだけでなく、状況の変化に応じてその選択を見直し続けることにもあります。
世界の多くの地域における退職後の資産計画は、多くの場合、次のような共通の問いに行き着きます。仕事を辞めた後、お金が尽きることなく、毎年貯蓄からどれだけ引き出せるか。
これまで、この問いには「安全な取り崩し率」と呼ばれる単一の数値で答えが示されることが多くありました。当初の貯蓄に対する固定割合として示される場合でも、インフレ調整後の年間引き出し額として示される場合でも、こうしたルールはアドバイザーと退職者の双方にとっての拠り所となってきました。
その魅力は理解できます。単一の比率は、複雑で数十年に及ぶ課題を実行可能なものへと単純化します。不確実性の中に構造をもたらし、退職後の収入に関する意思決定を明確な枠組みで捉えられるようにします。特に、専門的な知識が限られている人や、継続的な金融上の判断に関心を持てない多くの退職者にとって、こうしたルールは安心感と秩序をもたらします。
同時に、多くの場合単一の割合で示される取り崩し率は、運用収益、インフレ、そして長寿がどのように推移するかについての予測に基づいて算出されていることに留意する価値があります。これは自然に、より広い検討へとつながります。状況が変化したとき、こうしたルールはどの程度持ちこたえるのでしょうか。
これを検討するためには、まずこれらのルールが暗黙のうちに前提としていることを理解することが有益です。
「安全」とは実際には何を意味するのでしょうか。
取り崩し率は、多くの場合、特定の経済状況と人口動態の条件のもとで通常算出される割合として示されます。それを単なる数値として扱うと、その前提となる条件が見えにくくなることがあります。
あらゆる固定的な取り崩しの計算は、運用収益、インフレ、長寿、そして市場変動の時期に関する予測にも基づいています。実際の状況がそうした予測に近い場合、固定的な取り崩しの方法は安定性をもたらし、頻繁な金融上の意思決定の必要性を減らすことができます。しかし、状況が(わずかであっても)予測と異なる場合には、結果が異なる形で推移し始めることがあります。
退職後の期間は数十年にわたります。その間、運用収益は変動し、インフレは変化し、人々は予想より長く生きるかもしれません。当初に定められた取り崩し率は、これらの状況の推移と常に整合しているとは限らず、そのため定期的な再評価から利益を得られる場合があります。
その意味で、「安全性」は、過去に状況がどのように推移してきたかだけでなく、時間の経過とともに状況がどのように展開していくかにも左右されます。
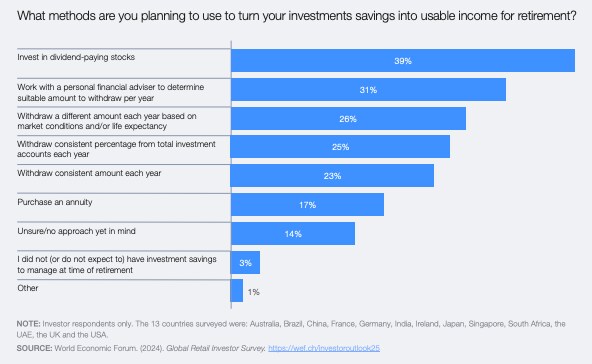
退職後の資産計画はどのように変化しているのでしょうか。
この新たな視点によって、退職後の資産計画に関するいくつかのテーマが浮かび上がってきます。
第一に、持続可能性は実現された実質収益、すなわちインフレ後に退職者が実際に得る収益に敏感であり得ます。わずかな変化であっても、長期的な結果に影響を与える可能性があります。
第二に、投資収益の時期が重要です。初期の不利な結果は、ポートフォリオの価値だけでなく、退職後の後半に利用可能な柔軟性にも影響を及ぼし得ます。
第三に、長寿そのものが増幅要因として作用し得ます。退職後の期間が延びるにつれ、経済の変動に対するリスクは積み重なっていきます。ある期間で安定して見える戦略も、その期間が延びるにつれて異なる推移を示す可能性があります。
これらの考察は、固定的な取り崩し率の持続可能性が、状況がどのように推移するか、そして取り崩しルールに組み込まれた前提にどの程度左右されるかを示唆しています。
これは、そうしたアプローチの実務上の価値を損なうものではありません。むしろ、時間の経過とともに状況が変化する中で、取り崩し戦略が持続可能であり続けるかどうかを定期的に見直すことの重要性を浮き彫りにします。当初にうまく機能する比率を選ぶことは、退職後の資産計画の課題の一部です。状況が時間とともに変化しても適切であり続けることを確保することは、もう一つの課題です。
したがって、問いは「正しい取り崩し率はいくらか」から、「状況が時間とともに変化するとき、取り崩しの枠組みはどれほど持続可能か」へと移ります。持続可能性に焦点を当てることは規律を保ちつつ、固定的なルールが将来に関する予測を内包していることを認めるものです。また、長期的な持続可能性が、そうした予測が変化する現実とどのように相互作用するかに左右されることも認めています。
これらの考察を総合すると、安全な取り崩し率が存在するかどうかという問いは、退職に向けた計画を立てる際には、異なる枠組みで捉え直す必要があるかもしれません。
なぜ今、安全な取り崩し率が重要なのでしょうか。
近年の数十年間で、人々が退職後の貯蓄を形成する方法は進化してきました。投資は異なる資産に分散され、ポートフォリオ管理へのアプローチはより体系化され、退職が近づくにつれて徐々にリスクを減らす戦略も取り入れられています。
しかし、それらの貯蓄から収入を引き出す方法は、より緩やかにしか発展してきませんでした。同時に、長寿は向上し、経済状況は依然として不確実であり、退職後の収入に対する責任はますます他者と分担されるようになっています。退職後の期間が延びるにつれ、外部の出来事に対するわずかな感応度でも積み重なっていきます。取り崩しの枠組みの持続性は、ますます重要な検討事項となっています。
これらすべてが示しているのは、本記事の冒頭で投げかけた問い、「安全な取り崩し率は本当に存在するのか」に対して、単純なイエスかノーの答えはないかもしれない、ということです。「安全性」は固定された数値ではなく、取り崩しの枠組みが時間の経過とともにどのように振る舞うかという特性なのです。
退職後の期間が延びるにつれ、課題は退職後の資産計画について当初に適切な選択をすることだけでなく、状況の変化に応じてそれらを見直し続けることにもあります。したがって、退職後の資産計画の焦点は、固定されたルールを特定することから、取り崩し戦略が時間とともにどのように振る舞うかを理解することへと移行しなければなりません。取り崩し戦略は、完全に固定されたままであるのではなく、より柔軟に対応できるものになる必要があります。