規制当局とリスク管理担当者は、10年以上前に金融危機の引き金となった要因の管理において大きな前進を遂げてきました。しかし、前回の戦いに勝利したことが、新たな脅威が地平線に現れつつある今、誤った安心感を生んでいる可能性があります。
景気の減速は、今日の銀行が直面している潜在的な嵐の一つにすぎません。技術革新が急速に進む時代において、サイバーセキュリティ、人工知能、ブロックチェーンその他の分野で、新たな脅威がほぼ毎日のように出現しています。
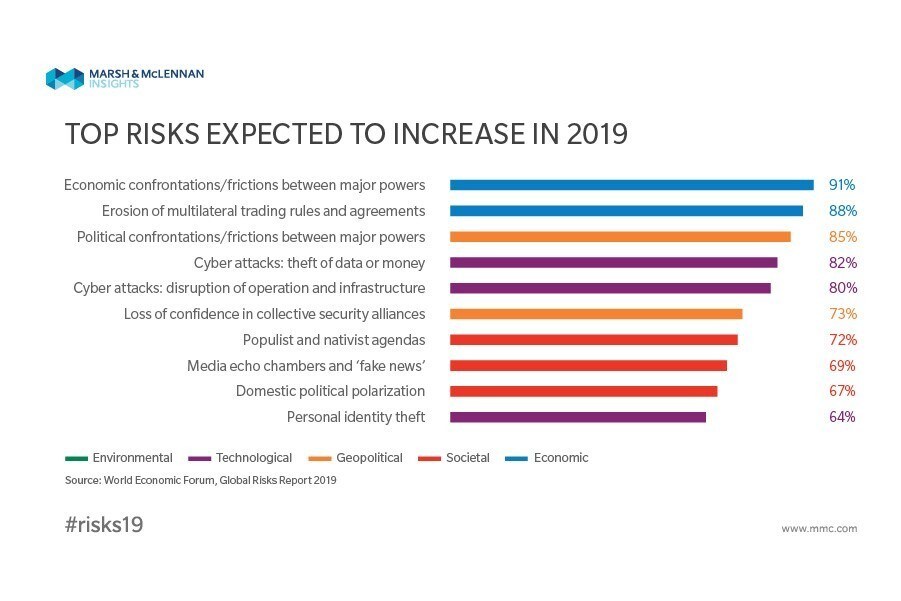
問題は、一部の銀行が金融リスクに気を取られすぎて、より大きな全体像を見失っていることです。そこで「全社的リスク管理」が役立ちます。
その名が示すとおり、全社的リスク管理は、市場リスクや信用リスク(前回の危機の主因となったもの)といった純粋に金融的なリスクから、レピュテーションリスクなどの非金融的な脅威に至るまで、可能な限り幅広いリスクの管理を目指します。
全社的リスク管理は、1990年代に一つの分野として登場しました。当時、銀行は国際展開を進めており、米国では規制緩和によって、はるかに強固な商品・サービス群が可能となり、リスクをはるかに広く捉える必要が生じていました。目的は、あらゆる形態の金融リスクと非金融リスクを認識し測定することで、企業が安全にリスクテイクを最大化できるようにすることでした。しかし多くの企業では、全社的リスク機能は、金融リスクのカテゴリーにきれいに収まらなかったあらゆる付随的リスクの、単なる掃き溜めになってしまいました。
これは変える必要があります。
10年前、業界は信用リスクと市場リスクという二重の打撃を受け、いくつかの企業は崩壊寸前(一部は奈落の底)まで追い込まれました。しかし次の危機は、金融リスクではなく、組織構造の事業のサイロ(縦割り組織)をまたいでエクスポージャーを生み出す非伝統的リスクによって引き起こされる可能性が高く、異なるものになるでしょう。
近年、技術革新の爆発的拡大に後押しされたこうしたリスクの増大は、銀行の歴史において事実上前例のないものです。これにより、企業が関連性を見出し、複雑な全体は部分の総和以上のものであると認識する能力の価値が高まっています。
銀行は金融リスクについて高度な理解を持っている一方で、サイバーリスク、戦略リスク、オペレーショナルリスク、規制リスク、法的リスクといった非伝統的な脅威については経験が浅い銀行もあります。こうした脅威は、企業全体の財務業績に現実的な影響を及ぼし得ます。
さらに厄介なことに、これらのリスクは容易に定量化できません。例えば、ハイリスクの融資は、融資業務に起因する具体的な金銭的損失をもたらす可能性がありますが、顧客サービスにおける恥ずかしい失態は、企業全体の収益を何年にもわたって損なう可能性があります。
技術リスクも同様に厄介です。例えば、銀行のスマートスピーカーアプリケーションが予期せず人種差別的な侮辱を口にするリスクを、どのように定量化すればよいのでしょうか。
金融危機後、規制当局はストレステストを全社的なリスク評価活動の中心に据えました。これにより、包括的なリスク特定の重要性が高まりました。しかし、有用なストレステストの予測には、企業がさらされているさまざまなリスクすべてを含める必要があり、金融リスクだけではありません。
もちろん、包括的な全社的リスク管理プログラムを実施するのは容易ではありません。特に、リスク管理機能が従来の枠組みに沿って硬直化している企業ではなおさらです。組織的な権限付与が必要です。
15年前、全社的リスク管理は多くの企業で、取るに足りない傍流にすぎませんでした。活動はすべて個々のリスクのサイロの中で行われていました。
現在では、これらのリスクを説得力がありわかりやすい形で統合し、個別のリスクが相互にどのように作用し得るかを考慮することの重要性をよく理解しています。しかし、実務が理論に追いついていないことも少なくありません。全社的リスク管理は、一貫性のある物語を語る手助けをする必要があります。他のどこにも当てはまらない活動の、最後の受け皿として見なされるべきではありません。
今日、全社的リスク管理を取り入れる銀行は、明日の予期せぬ問題に迅速に対応できる態勢を整えることになるでしょう。そうしない銀行は、次の危機の際に新たな一連の誤りを犯し、株主や従業員に損失をもたらし、場合によっては銀行システムそのものを弱体化させるリスクを負います。
『Journal of Risk Management in Financial Institutions』に掲載予定の記事から翻案。




