最近のシリコンバレー銀行(SVB)の破綻は、金利上昇に伴う資産価値の下落が原因でした。これは金利リスクと呼ばれるものです。
米連邦準備制度理事会(FRB)がインフレ抑制のため2022年に政策金利を引き上げると、長期金利も上昇し、SVBの保有資産の市場価値は150億ドル下落したと、ある経済専門家は述べています。
他の銀行は概してSVBほどのリスクにはさらされていませんが、長期の米ドル建て債務の保有者は、2022年末時点で全体として6,000億ドルの未実現損失を抱えていました。
中央銀行は金利リスクを抑えるよう圧力を受ける可能性があり、その結果、利上げのペースを緩めざるを得なくなるかもしれません。しかし、長期的にはむしろさらに高い金利が必要になることも考えられます。
米国の銀行規制当局は、2023年3月10日、シリコンバレー銀行(SVB)が次の事態に陥った後、同行の営業を停止させました:420億ドル(350億ポンド)の預金流出(24時間以内)。これは史上最大の銀行破綻であり、2008年の世界金融危機以来のものでしたが、本来このようなことは二度と起きないはずでした。
2008年の危機以降、国際的な銀行規制は大幅に強化され、その他の措置とともに、銀行は損失を吸収し、経営破綻から自らを守るための資本をより多く保有するようになりました。しかし、SVBの資本は規制当局が定める最低水準を上回っていたにもかかわらず、同行を存続させるには十分ではありませんでした。
SVBの混乱は、先進国全体の銀行の安全性に対する新たな懸念を引き起こし、弱さの兆候を示すあらゆる銀行で預金の取り付けが起きる可能性を高めています。この警戒感は、SVBの破綻からわずか10日後にクレディ・スイスが経営破綻し、その後UBSに買収されたことで一層強まりました。米国の銀行株を対象とするダウ・ジョーンズ指数は3月6日からの2週間で22%下落しました。

中央銀行は、「最後の貸し手」としての機能を提供し、銀行の資金繰りを支援してきましたが、主な懸念は、脆弱な銀行が破綻を避けるために政府による資本注入を必要とする可能性があることです。
これは2008年に起きたことですが、危機後の銀行規制は、そのような支援の必要性を防ぐはずのものでした。SVBの問題は、資本に関する現行ルールが、債務不履行となる融資による損失から銀行を守るよう設計されていることを改めて示しています。2008年の金融危機後の銀行破綻の主因はこの債務不履行リスクでしたが、SVBにとって債務不履行リスクは主要な問題ではありませんでした。同行の問題は、金利上昇に伴う資産価値の下落に起因していました。これは金利リスクとして知られています。
SVBの金利リスク
テクノロジー業界に特化した銀行として、SVBの預金は2020年と2021年の間に620億ドルから1,890億ドルへ増加しましたが、テック企業による融資需要はそれより緩やかなペースでしか伸びませんでした。これらの資金から収益を得るため、SVBは長期債券、主に「政府機関」住宅ローン担保証券(MBS)に投資しており、これらは事実上政府保証付きでした。
2022年末時点で、SVBの2,120億ドルの資産ポートフォリオのうち47%がこの種の長期債務で構成されていました。しかし、MBSなどの固定利付債の価値は、金利上昇に伴い下落します。米連邦準備制度理事会(FRB)がインフレ抑制のため2022年中に政策金利を引き上げると、長期金利も上昇し、SVBの保有資産の市場価値は150億ドル下落しました。
しかし、SVBはこのMBS債務のほぼすべてを「満期保有」(HTM)に分類していたため、この下落は損失として計上されませんでした。標準的な会計ルールの下では、これらの資産は、その時点でSVBが売却した場合に得られたであろう価格(市場価値)ではなく、購入価格に基づいて評価されます。これらの資産が代替の会計区分である「売却可能」(AFS)に分類されていた場合、市場価値で計上されていたはずであり、その結果生じる150億ドルの損失によって、SVBの資本の大部分が失われていたでしょう。十分な資本を備えていると言える状態ではなく、ほぼ破産寸前だったはずです。
一方、テック・ブームが終焉を迎えるにつれ、2022年には投資が枯渇し、預金者が現金を必要としたため、預金の流入は流出へと転じました。2023年初めには、引き出しを行う預金者に支払うための流動資産が不足するようになりました。同行は追加の現金を借り入れようと試みましたが、3月9日にその試みは失敗しました。これにより同行の弱さが露呈し、預金の流出は殺到へと変わりました。SVBの預金の大半が25万ドルを超えており、そのため米政府による保険の対象外であったことも、この殺到を悪化させたことは間違いありません。
SVBは、HTM資産の一部を損失を伴って売却することで現金を調達することもできましたが、それは同行の厳しい状況を裏付けるだけだったでしょう。代わりに、連邦準備制度が保証を打ち出し、SVBの全口座を対象としました。
なぜ規制を変更しないのか?
SVBはこの状況に置かれた唯一の銀行ではありません。他の銀行は概してSVBほどのリスクにはさらされていませんが、長期の米ドル建て債務の保有者は、2022年末時点で全体として一部6,000億ドルの未実現損失を抱えていました。
なぜ米国の銀行は、金利リスクを考慮した十分な資本の保有を義務付けられていないのでしょうか?まず第一に、適切な硬直的ルールを設計したり、会計慣行を改正したりすることは困難です。もう一つの理由として考えられるのは、これにより長期債の全発行体のコストが上昇することであり、どの国においても最大の発行体は政府です。
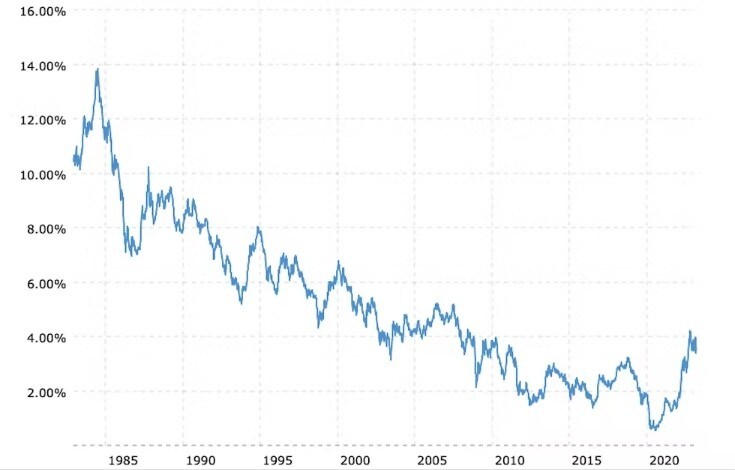
もう一つの理由として考えられるのは、油断です。2020年半ばに始まった急速な金利上昇以前の40年にわたる金利全般の低下局面では、金利リスクが深刻な問題となったことは一度もありませんでした。
米国長期金利の低下
金利リスクに対する規制上の救済策がない中で懸念されるのは、中央銀行がそのリスクの顕在化を抑えるよう、より強い圧力に直面することです。その結果、インフレ抑制に必要な利上げを緩めざるを得なくなるかもしれません。
これは危険です。中央銀行が金融不安の悪化を恐れてインフレ対策への決意を揺るがせていると見なされれば、その信頼性は損なわれかねません。その結果、将来、インフレを抑え込むためにさらに高い金利が必要になる可能性があります。




