歴史上最も深刻な金融危機の一つから10年が経った今も、経済学者たちはその出来事を引き起こした根本原因を探り続けている。危機は銀行部門におけるリスクとレバレッジの過度な蓄積によって生じたという点については、ある程度の合意がある。銀行は取り付けに弱い短期負債への依存を過度に高め、利回りを求めてリスクの高いポートフォリオに投資していた(原因の概観については Adrian and Shin 2009、Hanson et al. 2011 を参照)。こうした行動を銀行に促した誘因が、制御されない、そしておそらく意図されなかった結果をもたらしたのかについては、今なお激しい議論が続いている。
広く議論されてきた説明は二つあり、いずれも理論および実証研究を活発にさせた。一つは緩和的な金融政策、もう一つは銀行業のグローバル化である。緩和的な金融政策が重要な役割を果たしたことを示す広範で確かな根拠がある(実証研究としては例えば Jimenez et al. 2014、理論研究については Angeloni and Faia 2013 を参照)。銀行業のグローバル化が信用の動向に果たした役割を評価した研究は数多くある(Claessens and van Horen 2014、2015 などを参照)が、銀行が海外市場に参入する判断を、個別および体系的なリスクを測る多様な指標への影響と関連付けて検討したものはこれまでにない。これこそが、我々が最近の論文(Faia et al. 2018)で取り組んだ課題である。
海外展開が銀行のリスクに与える影響の研究は、主に銀行による海外市場への参入に関する一貫性のある詳細なデータが不足しているため困難である。海外参入の情報は公式のデータセットからは収集できず、複数の情報源を手作業で検索する必要がある。海外参入に関する従来のデータは存在していた(再び Claessens and van Horen 2014、2015 を参照)。しかし、それらの利用は信用の動向に関する研究課題と関係していたため、データの収集は主に小売業務に限定されていた。海外展開が銀行のリスクに与える影響を測るには、銀行の資産および負債のリスクに寄与しうるすべての業務へとデータ収集を拡大する必要がある。このため、我々は欧州の銀行グループに焦点を当てている。欧州の銀行の事業モデルはユニバーサルバンクであり、業務は制限されていない。このため、欧州は優れた研究の場を提供する。銀行は小売業務と投資銀行業務、海外での直接投資、ファクタリングなどに等しく従事でき、これらはいずれも銀行のリスクに寄与するからである。
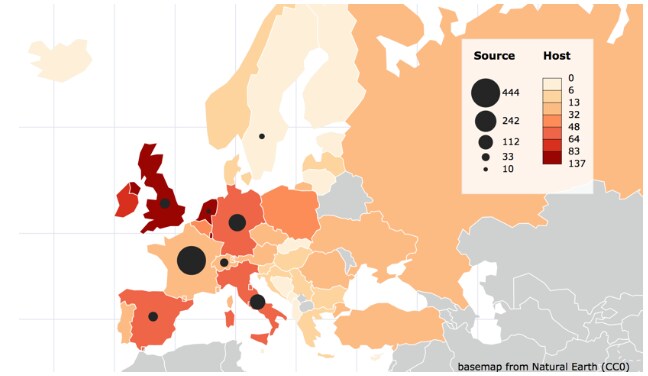
具体的には、バーゼル銀行監督委員会(2014)によって世界的なシステム上重要な銀行(GSIB)に分類された欧州の15行について、2005年から2014年までの10年間を対象に、2015年末時点で海外参入データの収集を開始した。図1は、2005年から2014年の間に記録された852件の開設1の地理的分布を示している。そこからは、GSIBが西欧に集中しており、フランスの銀行の拡大が最も大きいことが分かる。開設も主に西欧で行われており、特に英国、ルクセンブルク、オランダといった大規模な金融センターに集中している。
図1 欧州における銀行の拡大、2005~2014年
次に、参入データを複数の貸借対照表変数および豊富なリスク指標と照合した。文献から採用した標準的なリスク指標を複数用いている。特に重要なのは、個別リスクと体系的リスクの両方の指標を検討したことである。個別リスクについては、市場ベースの指標に加え、銀行の内部リスクモデルに基づく帳簿ベースの指標を用いた。これにより、結果が過熱した市場環境や偏った内部リスク評価によって左右されていないことを確認している。検討した個別リスク指標は、クレジット・デフォルト・スワップ(CDS)価格、貸倒引当金比率、収益率の標準偏差、Zスコア、およびレバレッジ比率である。体系的リスク指標としては、条件付き資本不足額、長期限界期待ショートフォール、およびCDS価格または株価のいずれかを用いて算出したΔCoVaRを用いた。
図2 CDSの推移と銀行の拡大、2005~2014年
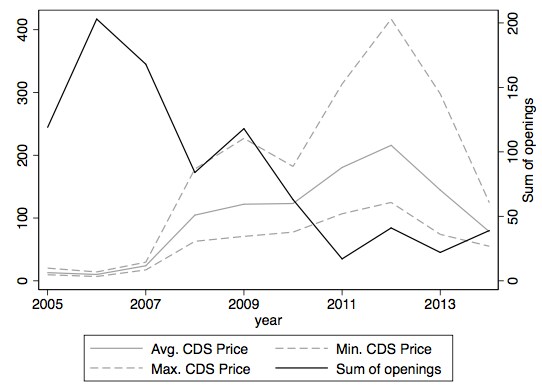
図2は、15のGSIBの平均CDS価格(市場におけるリスク認識に対応する)と、本研究の対象サンプルにおける海外での開設の総数の時系列を示している。2005年から2014年の期間において、リスクと開設の間には明確な負の相関が見られる。他のリスク指標についても同様の傾向が観察される。
この種の相関が、実際に海外展開がリスクの低下を引き起こす因果的影響を示しているかを評価する際の方法論上の課題は、リスクそのものの影響を受けず、また共変動しない適切な展開の操作変数を見いだすことにある。我々は重力モデルを用いて操作変数を構築した。そこでは、海外参入を複数の距離指標に回帰させている。[2] 各種リスク指標と重力操作変数との関係を分析した結果、本サンプルの欧州の銀行については、海外展開が個別の観点からだけでなく体系的な観点からも、リスクを低下させることを示す強力かつ頑健な根拠があることが明確に示された。この結果は、銀行業のグローバル化が危機の原因の一つであったという考えに疑問を投げかけるものであり、重要な政策的含意を持つ。
我々は、この結果を決定づける経路についてさらに掘り下げた。具体的には、銀行の競争に関連する、新規性が高く、やや見過ごされてきた経路を検証した。
理論的な観点からは、ある銀行が、自国市場とは競争圧力が異なる海外市場に進出する場合、その銀行のリスクへの影響は曖昧である。家計から預金を集め、貸出を通じて企業のプロジェクトに資金を供給する、単純な不完全競争の枠組みを考えてみよう。資産側では、有限責任に起因する企業のモラルハザードのため、貸出はリスクを伴う(Boyd and De Nicolo 2005、Faia and Ottaviano 2017)。負債側では、預金は短期負債である一方、貸出は部分的に流動性の低い長期資産であるため、流動性のミスマッチによって銀行は取り付けに対して脆弱になる(例えば Rochet and Vives 2004)。競争の激化が銀行全体のリスクに与える影響は曖昧である。競争の激化は、銀行が集める預金や供与する貸出の額を増やすことも減らすこともありうるだけでなく、資産側における企業のリスク選好の変化が、負債側における取り付けへの脆弱性の逆方向の変化によって打ち消されたり、上回られたりする可能性があるからである。
理論上の曖昧さがあるにもかかわらず、我々の実証分析は、自国よりも競争の激しい海外市場への展開が、個別の銀行リスクを低下させることを明らかにしている。体系的リスクについては、結果はそれほど明確ではない。これは理解できることである。体系的リスクは、(相互連関の種類などの)市場ベースの特性や、競争を超えたその他のマクロ的外部性に依存すると考えられるからである。
この点について、我々の結果はまた、金融危機後の安定性を促進するため規制当局が推進した銀行業の統合が、競争の経路を通じて銀行のリスクに対して意図されなかった結果をもたらす可能性があることも示唆している。




