IMFの3人の専門家は、暗号資産が国際通貨金融システムに大きな影響を及ぼす可能性があると論じています。
IMFの専門家は、技術、法律、規制、監督上の課題に対処するため、国境を越えた連携と協力が急務であると指摘しています。
重要なのは、金融安定理事会が調整役として、暗号資産規制の基準を含む世界的な枠組みの策定を支援することです。
IMFの使命は国際通貨金融システムの安定を守ることであり、暗号資産はこのシステムを大きく変えつつあります。
暗号資産と、それに関連する商品やサービスは近年急速に拡大しています。さらに、規制対象の金融システムとの相互連関も強まっています。政策担当者は、多くの活動が規制されていないこの変化の激しい分野のリスクを把握するのに苦慮しています。実際、こうした金融安定上のリスクは、一部の国でまもなくシステミックなものになる可能性があると私たちは考えています。
規制措置の足並みがそろわなければ、金融の安定を損ないかねない資本移動を促す可能性があります。
トビアス・アドリアン、ドン・ヘ、アディティヤ・ナライン
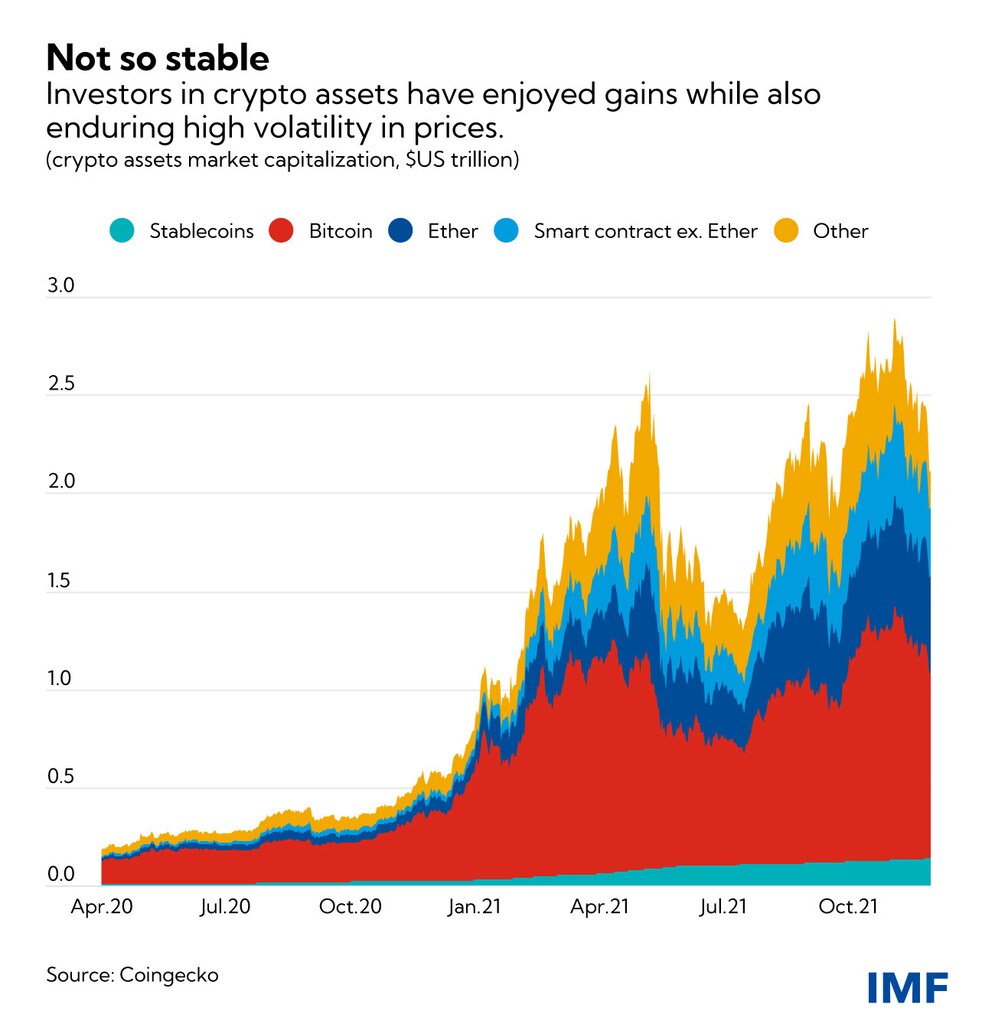
時価総額が約2.5兆ドルに達していることは、ブロックチェーンなど基盤となる技術革新が大きな経済的価値を持つことを示しています。一方で、評価額が過度に高まった環境における過熱を反映している可能性もあります。実際、オミクロン変異株への初期の反応には、暗号資産の大幅な売りが含まれていました。
暗号資産がもたらす金融システム上のリスク
暗号資産のエコシステムにおける課題は、価値評価だけではありません。リスクの特定、監視、管理は、規制当局や企業にとって困難です。たとえば、暗号資産取引所やウォレットに伴う業務上および金融の健全性に関するリスク、投資家保護、一部のステーブルコインにおける準備資産の不足や不正確な情報開示が挙げられます。さらに、新興市場国や発展途上国では、暗号資産の普及により、私たちが「暗号化(cryptoization)」と呼ぶ現象、すなわち暗号資産が自国通貨に取って代わり、為替規制や資本勘定管理措置を回避する動きが加速する可能性があります。
こうしたリスクは、暗号資産、それに関連するエコシステムや取引が金融システムにもたらすリスクに、より包括的に対処する国際基準が今必要であることを示しています。同時に、有用な暗号資産商品やアプリケーションを実現できる環境も整える必要があります。
金融安定理事会は調整役として、暗号資産規制の基準を含む世界的な枠組みを策定すべきです。その目的は、金融安定と市場行動に関するリスクを管理する包括的かつ協調的なアプローチを示し、各法域で一貫して適用できるようにすることです。同時に、規制裁定、つまり要件の緩い法域へ活動を移す動きの可能性を最小限に抑えるべきです。
暗号資産は複数の分野にまたがり、国境を越えて活動するため、各国単独の対応には限界があります。各国の戦略は大きく異なり、既存の法律や規制では、暗号資産のあらゆる側面を包括的に網羅する国内対応ができない場合があります。特に、多くの暗号資産サービス事業者は国境を越えて事業を展開しているため、監督や執行がより困難になっています。規制措置の足並みがそろわなければ、金融の安定を損ないかねない資本移動を促す可能性があります。
さまざまな商品や市場を所管する基準設定機関は、それぞれ異なる水準の指針を示してきました。たとえば、金融活動作業部会(FATF)は、仮想資産とそのサービス提供者に伴う金融の健全性リスクを軽減するため、リスクベースのアプローチに関する指針を発表しています。ほかの基準設定機関の対応は、一部の暗号資産に関する広範な原則から、規制対象事業体のエクスポージャー・リスクを軽減するルールや情報交換ネットワークの構築までさまざまです。こうした取り組みは有益ですが、金融および市場の健全性、金融安定、消費者と投資家の保護に関するリスクを管理する世界的な枠組みに向けた連携は、まだ十分ではありません。
世界規模で機能する規制を実現する
世界的な規制の枠組みは、活動とリスクの幅全体にわたって公平な競争条件を整えるべきです。たとえば、次の3つの要素を盛り込むべきだと私たちは考えています。
重要な機能を提供する暗号資産サービス事業者には、免許または認可を義務付けるべきです。これには、金融サービス事業者に対する既存の規則と同様に、準備資産や資産の保管、移転、決済、カストディなどが含まれます。免許や認可の基準を明確に示し、所管当局を明確に指定するとともに、当局間の連携の仕組みを明確に定めるべきです。
要件は、暗号資産やステーブルコインの主な用途に合わせて設計すべきです。たとえば、投資向けのサービスや商品には、証券規制当局の監督下にある証券仲介業者やディーラーと同様の要件を適用すべきです。決済向けのサービスや商品には、中央銀行または決済監督当局の監督下にある銀行預金と同様の要件を適用すべきです。暗号資産サービスや商品の承認を当初担う当局がどこであっても、中央銀行から証券・銀行規制当局まで、すべての監督機関が連携し、用途の違いや変化から生じるさまざまなリスクに対処する必要があります。
当局は、規制対象の金融機関が暗号資産にどの程度さらされ、どのように関与しているかについて、明確な要件を設けるべきです。たとえば、所管する銀行、証券、保険、年金の各規制当局は、自己資本や流動性に関する要件と、資産の種類ごとのエクスポージャー上限を定め、投資家の適合性やリスクの評価を義務付けるべきです。規制対象事業体がカストディサービスを提供する場合は、その機能に伴うリスクに対処する要件を明確にする必要があります。
一部の新興市場国や発展途上国では、暗号資産を通じた通貨代替の、より差し迫った深刻なリスクに直面しています。これは、いわゆる暗号化(cryptoization)です。暗号化が進む状況に合わせ、資本フロー管理措置をきめ細かく調整する必要があります。規制対象事業体ではない新たな事業者が、新しい手段や経路を通じて価値を移転する場合、資本フローを管理する既存の規制手段を適用することがより困難になり得るためです。
技術、法律、規制、監督上の課題に対処するため、国境を越えた連携と協力が急務です。暗号資産に対する包括的で一貫性のある協調的な規制アプローチを構築するのは容易ではありません。しかし、今着手すれば、基盤となる技術革新がもたらす恩恵を得ながら、金融安定を維持するという政策目標を達成できます。
暗号資産は、国際通貨金融システムを大きく変える可能性があります。IMFはデジタル時代においても使命を果たし続けるための戦略を策定しました。IMFは、金融安定理事会をはじめとする国際的な規制コミュニティのメンバーと緊密に協力し、暗号資産に対する効果的な規制アプローチを策定します。