ハンマーも釘がなければ、あるいは木材がなければ、何の役に立つでしょうか。ハンマーは強力な道具になり得ますが、それだけでは単なる金属の塊にすぎません。
デジタル決済も例外ではありません。カードやデジタルウォレットは道具であり、それらの道具を使って支払いを行う行為こそが影響力をもたらします。過去10年間で、世界はピラミッドの底辺にいる人々へのデジタル金融サービスの提供拡大において大きな進歩を遂げましたが、数百万人の金融サービス未利用者にとって有意義な金融的健全性を実現するには、それだけでは不十分でした。実際、開発途上国で開設された金融口座の4分の1は休眠状態です。
銀行や政府にできることには限界があります。民間セクターも方程式の一部でなければならず、金融包摂の強力な推進力となり得ます。すでに多くの民間セクター企業が、ピラミッドの底辺での商取引を促進しており、重要なプロセスのデジタル化とビジネスモデルのデジタル化の両面を通じて、デジタル技術のより広範な活用から利益を得る立場にあります。決済はその両方を可能にし得ます。
例えば、給与、大量輸送、サプライチェーン(産業、農業、起業)のデジタル化は、利用者層がカードやデジタルウォレットを使う機会を提供するだけでなく、利便性と安全性、さらに貯蓄などの他の商品へのアクセスを提供することで、その利用を促します。
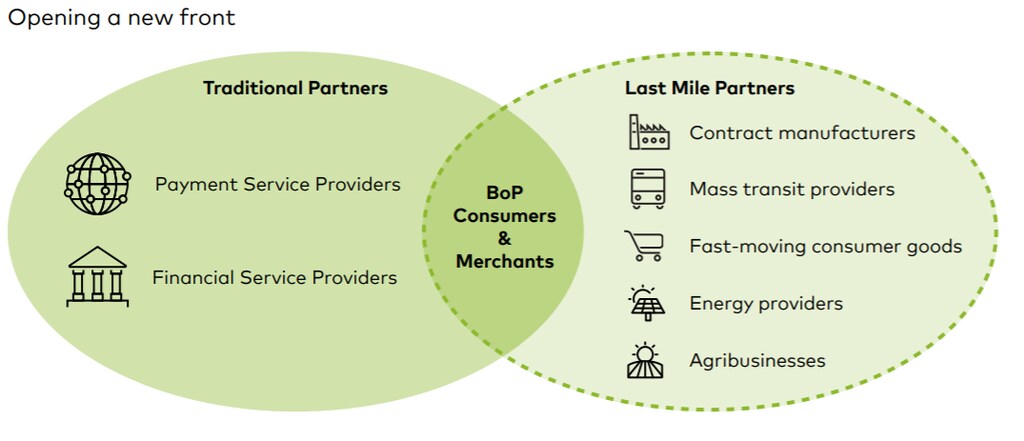
「ラストマイル」、すなわちエンドユーザーへのサービス提供に関わる企業は、デジタル決済の可能性を実現するパートナーシップから利益を得られます。市場拡大を通じて、消費者層に関する新たなデータを活用して商品やサービスをより的確に展開する能力も含まれます。こうしたパートナーシップは業務効率化と業務プロセスの合理化ももたらします。さらに、消費者が包摂的ビジネスと持続可能性に真剣に取り組む企業に対してプレミアムを支払う傾向が強まる時代において、より包摂的なビジネスモデルはブランド価値をさらに高めます。
これらのラストマイル事業は、すでに何百万人もの個人、零細起業家、中小企業にサービスを提供しているにもかかわらず、金融包摂を推進する機会として見過ごされてきました。この話は、ラストマイルに関わる5つの業界を通じて最もよく語られます。
1. 製造業:バングラデシュでは、企業が支払う給与の90%が依然として現金で配布されているため、H&M、Marks & Spencer、Target、Li & Fungなどの大手グローバルブランドは、Business for Social Responsibility(BSR)が運営する「HERfinance」プログラムを通じて、サプライヤーの労働者の給与をデジタル化するための協力を進めています。
このプログラム、HERprojectの一環として、ビル&メリンダ・ゲイツ財団と緊密なパートナーシップの下で開発され、ブランド横断的な協働のためのユニークなプラットフォームとして機能しています。参加する工場は、パートナーであるブランド、BSR、現地NGOの支援を受けており、これらの団体はデジタル金融サービス事業者と協力して、バングラデシュの工場で給与のデジタル化を進めています。これまでに10万人以上の労働者に届いており、その60%は女性です。これらの工場では、管理部門と財務部門の職員の時間が53%削減されました。
2. 大量輸送機関:世界中で急速な都市化が続く中、新興市場の多くの都市では、大量輸送機関が最貧層20%の人々にとって依然として手の届かないものとなっています。これは都市運営上の問題であるだけでなく、移動手段の欠如が社会的・経済的な移動を制約するため、ピラミッドの底辺層にとっても問題です。
デジタル決済が大量輸送をより効率的にする一つの機会は、シームレスな相互運用性、事業者間のより大きな技術革新、消費者ニーズへの迅速な対応を促進できる、オープンな標準ベースのソリューションを構築することです。例えば2019年5月31日、ニューヨーク市都市交通局は、試験導入プログラムを開始し、「タッチ・アンド・ゴー」決済をバスと地下鉄に導入しました。交通機関は金融機関と提携し、プリペイドカードやモバイルウォレットを提供して、銀行口座を持たない利用者にも対応することもできます。
3. 日用消費財(FMCG):デジタル決済はサプライチェーン全体を通じて、FMCG企業が小規模小売店や消費者に関するデータを生成することを可能にします。小規模小売店は、FMCG流通業者への支払いをより容易に行えるようになり、現金に伴う不安や不便が軽減されます。一方、FMCG企業は在庫に関するほぼリアルタイムの情報と需要の可視性の向上を得ることができ、適切な供給と顧客の売上増加につながります。
Jaza Dukaのパートナーシップは、Mastercardとユニリーバによる取り組みであり、こうした改善された力学の好例です。サプライヤーや現地の流通業者からの情報をデジタル化することで、販売店の購買履歴を分析し、与信判断を円滑化・改善できます。ユニリーバの流通データとMastercardの購買データを組み合わせることで、Kenya Commercial Bankなどの銀行は与信力をより的確に評価できるようになります。これにより小規模小売店は、財務と在庫をより効果的に管理し、欠品を回避し、売上を伸ばすことができます。
4. 再生可能エネルギー:私たちは再生可能エネルギーへのアクセスにおける革命を目の当たりにしていますが、デジタル決済なしにはこれを拡大することはできません。この変化は、従量課金制(PAYG)ビジネスモデルの台頭に表れています。これにより、それまでサービスを受けられなかった数百万人の消費者が太陽光発電を利用できるようになっています。住宅用太陽光発電システムの全額を前払いする代わりに、PAYGモデルでは、消費者は当初の頭金を支払い、システムの全額が支払われるまで定期的に少額の分割払いを行うことで、システムをリースできます。
太陽光技術、モノのインターネット(IoT)、デジタル決済の組み合わせにより、これまで系統電力網から外れていた数百万人の新たな消費者に届くことができます。その一例が、Mastercardのパートナーシップとして、東アフリカのPAYG事業者であるM-KOPAと提携し、顧客がQRコードと携帯電話を使って支払いを行えるオープンで相互運用可能なソリューションを提供していることです。このパートナーシップは、160万人の顧客に到達する可能性を秘めています。
この機会は消費者向け電力にとどまりません。ほかにも、サービスが行き届いていない消費者層に必需サービスを届ける革新的な企業があります。西アフリカで従量課金制により清潔な水へのアクセスを提供するAfrica Water Enterprises、メキシコで低価格のスマートフォンを販売するフィンテック系スタートアップのPayJoy、そして都市部の非公式居住地で持続可能な衛生サービスを提供するケニアのソーシャルエンタープライズSanergyです。

5. 農業:最後に、小規模農家から農産物を調達する食品・飲料企業も、大きな機会を持つ分野です。デジタル決済は、小規模農家にとって事業をより安全かつ効率的にします。例えば、農家は収穫期に多額の現金を持ち歩く必要がなくなります。接続性によって価格情報の把握が容易になり、市場まで遠距離を移動する必要もなくなります。
こうした情報の不均衡を解消することで、デジタル技術は透明性と信頼が根付く環境を育みます。世界最大のコーヒー商社であるNeumann Kaffee Gruppeは、サプライチェーンにおける支払いのデジタル化に着手し、コーヒー生産の経済性に対する可視性を高めるとともに、小規模農家のより持続可能な生計を確保しています。それによって、コーヒーそのものをコモディティとして将来に確実に残す取り組みを進めています。
私たちは、金融包摂とデジタル化の力を信じ、人々を貧困から救い出すために協力してくれるラストマイルのパートナーと連携することなしに、大規模で持続可能な変革に向けた進展を遂げることはできません。すべての人の利益になる強固なシステムを構築するには、ツールとそれを使いこなす人材の両方が必要です。多ければ多いほど良いのです。