金融界を形作る主要なニュースや動向をチェックしましょう。
主要ニュース:チーフエコノミストによる債務、利回り、AIに関する見解。IMFによるヘッジファンドのレバレッジに関する見解。アフリカが独自の格付け機関を設立。
世界経済フォーラムの金融分野における活動の詳細については、以下をご覧ください。 金融・通貨システムセンター。
1. 最新のチーフエコノミスト展望から読み取れる主要な金融関連のポイント
表面的な経済見通しは安定化に向かっているように見えるかもしれないが、根底にある市場の動向ははるかに複雑な様相を示している。
の 2026年9月 チーフエコノミストの見通し 世界経済フォーラムの報告書は、公的債務の増加、金融政策に対する期待の乖離、そして債務による資金調達への依存度が高まるハイテク設備投資ブームといった特徴を持つ環境を明らかにしている。財政バッファーが制約され、米国と日本の長期金利が高い状況下で、この見通しは、過大評価、AI資金調達、投資収益に関するリスクの増大を示唆している。
財務に関する重要なポイント:
1. 評価上の摩擦とAIクレジットエンジン
テクノロジーインフラに対する市場の熱狂は、信用市場の現実と供給能力の制約という壁にぶつかっている。
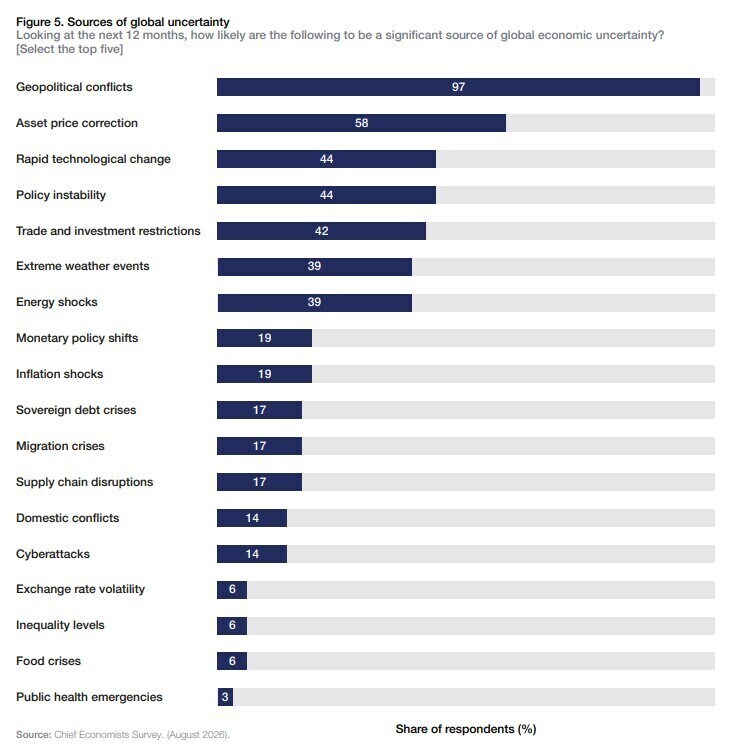
市場調整リスク: 調査対象となったチーフエコノミストの58%が、資産価格の調整を世界経済の不確実性の主要な要因トップ5に挙げており、地政学的紛争に次いで2番目に重要な要因となっている。また、同報告書は、国際決済銀行(BIS)が指摘する、リスクプレミアムの圧縮と株式評価の過大評価についても強調している。
多額の債券発行: AI企業は、過去12ヶ月間に米国のベンチャーキャピタルの約3分の2、投資適格債の発行額の約4分の1を吸収した。 ハイパースケーラー債券のスプレッドが拡大した JPモルガン・アセット・マネジメントによると、8月時点での今年の成長率は約30ベーシスポイントで、投資適格債市場全体の2ベーシスポイントと比較して高い。
潜在的なROICボトルネック: 回答者の79%は、データセンターの拡張に対して地域住民からの強い反発があると予想しており、電気料金や水道料金の値上げなどが懸念事項として挙げられている。こうした反対は、プロジェクトのスケジュールに影響を与え、投資資本の回収を遅らせる可能性がある。
2.民間資本と取引の再編
戦略的分野への投資はますます集中化しており、アジアにおけるプライベートエクイティの配分も変化している。
メガキャップ企業の設備投資集中度: 米国がAI関連投資において欧州との格差を拡大する中、テクノロジー大手(Google、Meta、Microsoft、Amazon)は2026年に合計7250億ドル以上を投資すると予想されている。
プライベートエクイティのローテーション: 世界最大手のプライベートエクイティグループ10社は、2026年の最初の7ヶ月間に中国本土での取引を発表しておらず、そのうち数社はアジアへの投資配分を日本、インド、オーストラリアに振り向けた。
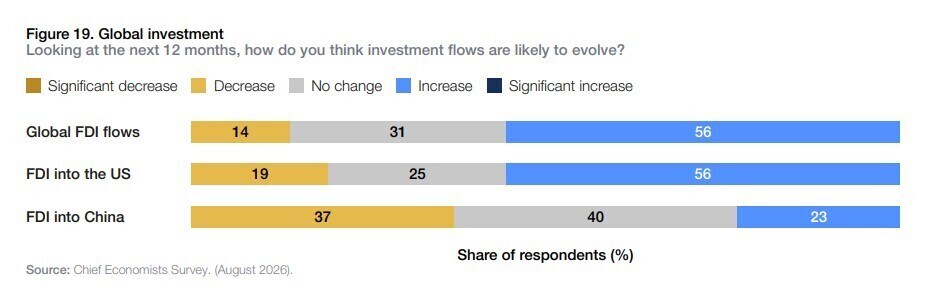
多国籍企業の主要市場: 今後12ヶ月間で多国籍企業にとって最も魅力的なビジネス環境として挙げられたのは米国(上位3位に77%が選択)で、次いで東南アジア(57%)、ヨーロッパ(49%)が続き、インドは4位(40%)に後退した。
3.国債の供給と利回り曲線への圧力
米国と日本における長期金利上昇の背景には、巨額の公的債務と金利に関する期待の乖離がある。
国家債務の圧力: 米国の公的債務は過去最高の40兆ドルに達し、他の主要市場における債務高騰は、各国政府がさらなるショックに対応する能力を制約している。
分岐するレート経路: 回答者のうち、今後12ヶ月間で金融政策が引き締められると予想しているのは、日本(70%)、ユーロ圏(53%)、米国(42%)である一方、中国では金融緩和が予想されているのは49%である。
借入コストが上昇: の 米国10年国債利回りは5.28%だった。 2026年10月5日時点では、9月中旬の5.01%から上昇し、10年物 日本国債利回り 3.1%に達し、8月の水準を上回り、すでに過去30年間で最高水準となっている。
4. エネルギー・インフラ投資
電力消費量の多いデジタルインフラとエネルギー安全保障のニーズが、追加容量と投資への需要を押し上げている。
エネルギー投資は増加する見込み: 回答者の大多数は、今後12か月間で原子力発電(83%)、再生可能エネルギー(80%)、化石燃料(70%)への投資が増加すると予想している。
電力インフラへの設備投資額: データセンターは、今後5年間の米国の電力需要増加予測の55%を占めており、AI構築と並行して発電設備と送電網容量への投資が必要であることを示している。
この調査結果は、よりバランスの取れた見通しを示している。プラス面としては、世界経済の安定化とAIおよびエネルギー分野への継続的な投資が機会を生み出している。マイナス面としては、過大評価された株価と財政難が投資リスクとなっている。
AIとエネルギーへの投資が持続可能な収益につながるかどうかは、今後1年間における中心的な課題の一つであり続けるだろう。
2.ヘッジファンド:市場を支える存在か、それともストレス増幅装置か?
チーフエコノミストらが資産価格調整のリスクを指摘する中、国際通貨基金(IMF)は新たな分析で、ヘッジファンドがストレス下で市場の安定性にどのような影響を与える可能性があるかを検証した。
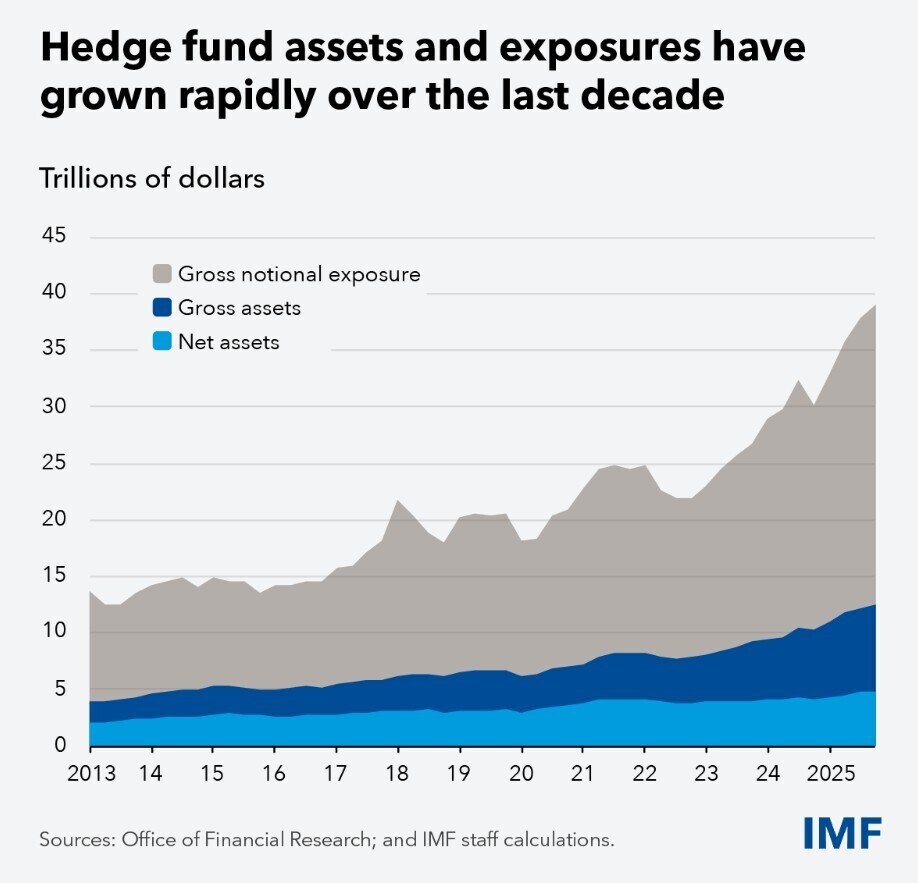
2013年以降、ヘッジファンドの運用資産総額は3倍の13兆ドルに増加し、想定総エクスポージャーは約40兆ドルに達している。 IMFの最新のグローバル金融安定報告書そして、この業界は今も成長を続けている。 グローバル産業資本 HFRの報告によると、2026年第2四半期には過去最高の5兆6000億ドルに達した。
通常であれば、その規模は流動性と価格発見を支えることができる。しかし、レバレッジ、過密なポジション、そして投資家の急速な資金引き出しは、ヘッジファンドを「市場ストレスの増幅装置」に変えてしまう可能性がある、とIMFは警告している。
国債における影響力の拡大
ヘッジファンドは米国債市場の約9%を保有している。ロイターによると、2022年の4%から上昇している。一方、連邦準備制度理事会は、米国のヘッジファンドのレポ借入が2025年9月時点で3兆ドルに達したと述べている。 上位50位のヘッジファンド これは、米国債への総エクスポージャーの約90%を占める。
主要な戦略の一つであるベーシス取引は、借入金を使って国債と先物価格のわずかな差から利益を得るものです。IMFは、資金調達コストが低い時期には流動性を支えるものだと指摘していますが、借入コストが上昇するとヘッジファンドはポジションを迅速に解消せざるを得なくなる可能性があるとも述べています。 貿易規模は過去2年以上で最小に縮小した。。
レバレッジと混雑
ヘッジファンドのレバレッジが上昇している。株式プライムブローカレッジの残高は 記録的なレベルイングランド銀行によると、AI関連株の株価上昇に伴い、半導体などのセクターへの投資が過去1年間で世界的に約40%増加し、そのポジションはこれらのセクターに集中しているという。
こうした集中投資には代償が伴う。IMFの調査によると、ストレスの時期には、ヘッジファンドが最も広く保有する銘柄は、最も保有比率の低い銘柄に比べて、変動率が10パーセントポイント高く、ピークから底値までの下落幅も4パーセントポイント大きくなる。損失はプライムブローカーにも重くのしかかり、ストレスは国境を越えて、特に流動性の低い市場に波及する可能性がある。
今後は監視体制が強化される
米国財務省証券の現金取引における中央決済の義務化 2026年12月31日に開始され、2027年6月30日にはレポ取引も開始され、ヘッジファンドの国債取引のより多くが証拠金要件の対象となる。これに加えて、IMFは以下のことを求めている。
レバレッジ、デリバティブ、プライムブローカーへのエクスポージャーに関するより詳細なデータ。
最低証拠金率やヘアカットなど、市場全体に適用されるツールで、多くのファンドが一斉にレバレッジを解消する。
特定の企業にリスクが集中している場合、レバレッジ制限や追加資本の導入など、対象を絞った対策が講じられる。
イングランド銀行の職員として それを置く問題は、「そのレバレッジがどこに存在し、どの程度集中しているのか、どのように資金調達されているのか、そして金融システムの他の部分とどのように相互作用するのか」ということである。
フォーラムは、世界の金融システムの変化をリーダーが理解するのにどのように役立つか
の 金融・通貨システムセンター 持続可能性やレジリエンスからイノベーションやデジタル化に至るまで、世界の金融システム全体にわたる変革を理解するために、リーダーたちが一堂に会する。
当センターは、協力と知見を促進することで、パートナーが金融システムを長期的な経済安定と共有繁栄に合致させることを支援します。
3. 知っておくべきその他の金融ニュース
富裕層投資家が最も懸念する点: ドイツ銀行の調査によると、ファミリーオフィスや富裕層は、金利と利回りの上昇を世界経済成長に対する最大の脅威と見なしている。アジアは 最も安定した地政学的地域 今後12ヶ月間で、回答者の73%がそれを選択し、14%の米国を上回った。
連邦準備制度理事会(FRB)の監督体制刷新: 連邦準備制度理事会(FRB)は、銀行監督のための新たな地理的地域を5つ設置し、各地域にはワシントンに責任を負う地域責任者を置く。この動きは、より広範な取り組みの一環である。 説明責任を強化し、監督を効率化するこれは、連邦準備制度理事会(FRB)によるシリコンバレー銀行の監督状況の見直しを受けてのことである。
日本がTOPIXの基準を引き上げた: 683社が日本の主要株価指数から除外されるリスクに直面している。 より厳格な選択基準これらの変更は、指数の質を向上させ、企業が株主に対してより高いリターンを提供するよう促すことを目的としている。2028年7月までに順次実施されるこれらの変更は、指数に連動する約1兆ドルの資産に影響を与える可能性があると、 フィナンシャル・タイムズ。
アフリカ独自の格付け機関: アフリカ連合は、主要な国際格付け会社に代わるものとして、独自の信用格付け機関を設立した。アフリカ大陸の評価方法とそれに伴う借入コストへの懸念から、2018年にアフリカの指導者によって承認されたこの機関は、 アフリカ信用格付け機関 ブルームバーグによると、同社は今後、投資家からの信頼を確立する必要があり、その手法は厳しく精査される可能性が高いという。
AIが銀行にもたらす可能性のあるコスト: 顧客の遊休資金をより高利回りの口座や投資に振り向けるAIエージェント 銀行の預金収益を圧迫する可能性がある. FT 米国の銀行が保有する20兆ドルの預金基盤が市場並みの収益を上げた場合、最終的に約5000億ドルの株式価値を失う可能性があると推定されているが、AIによるコスト削減やその他の効率化によって、その損失の一部は相殺される可能性がある。
4. フォーラムストーリーをもっと読む
なぜ多くのハードテクノロジー革新は、試験段階から商業規模への移行に苦労するのだろうか? この記事 本書は、資金調達、保険、調達が、有望な技術が試験段階を超えて実用化されるかどうかを左右する要因となり得ることを明らかにし、そのギャップを埋めるのに役立つ可能性のある3つの変化を強調している。
インフラファイナンスはしばしば「どうすればより多くの資本を動員できるか?」という一つの問いを中心に展開される。しかし、より大きな課題は、個々の経済の非常に異なる出発点とニーズに合わせて資金調達を設計することかもしれない。フォーラムの金融・通貨システムセンター、持続可能な金融部門のチェウカイ・マカリ氏が、この点について考察する。 画一的なアプローチが実体経済の変革を阻害する理由 そして、より個々のニーズに合わせたモデルはどのようなものになるのか。