カンボジアは2020年10月にバコンを導入し、十数行の銀行や金融機関にプラットフォームを提供しました。
新型コロナウイルスのパンデミック下で、現金を扱うことへの不安から、プラットフォームの利用が拡大しました。
このアプリは、カンボジア社会の銀行口座を持たない人々を支援し、効果的な送金手段を提供します。
カンボジア中央銀行が2019年7月にデジタル決済システムの試験運用を開始した際、その目的は国内の金融包摂を進め、米ドルに対する現地通貨の利用を拡大することでした。その後、新型コロナウイルスのパンデミックが起こりました。
2016年からブロックチェーンを基盤とする決済システムを研究していたカンボジア国立銀行(NBC)にとって、パンデミックは追い風となり、シェムリアップ近郊にある古代クメール寺院にちなんで名付けられたバコンの普及を加速させました。
2020年10月に正式導入されたバコンは、十数行の銀行や金融機関にプラットフォームを提供しており、NBCによると、これまでに約590万人が利用し、取引額は20億ドル近くに達しています。
「2020年に導入したとき、パンデミックが起きるとは予想していませんでした」と、NBCの総裁であるチア・セレイ氏は述べました。
「しかし、現金を扱うことに人々が不安を感じたため、普及が速まり、結果的には幸いしました」と同氏は述べました。
世界各地でパンデミックがデジタル取引の拡大を加速させ、企業はオンライン決済を促進し、政府は次の人々の金融包摂を進める措置を講じました。金融包摂通信環境の悪さ、端末へのアクセスの制限、識字率の低さなどを理由に、これまで金融サービスから排除されてきた人々です。
日本のブロックチェーン企業ソラミツが開発したバコンにより、カンボジアの人々は無料のモバイルアプリを使って、プラットフォームに参加するどの銀行を通じても支払いや送金ができます。銀行に従来型の口座を持っていなくても利用できます。
NBCによると、以前は銀行口座を持たなかったカンボジア人のうち、現在20万人以上がバコンの電子ウォレットを利用しています。
これは、70%を超える人々のほんの一部にすぎません。人口1,700万人の東南アジアのこの国では、銀行を利用したことがない、またはほとんど利用しない人々の割合が70%を超えると推定されています。
「人口の大部分が銀行口座を持たないため、銀行を利用したことのない人にも直感的に使えるシステムを作るには、多くの労力が必要でした」と、東京に本社を置くソラミツ・ホールディングスのグループ最高経営責任者、マコト・タケミヤ氏は述べました。
しかし、携帯電話の普及率は高く、人口の「大半は若く、携帯電話の利用に慣れている」ため、導入は比較的速く進んだと、同氏はトムソン・ロイター財団に語りました。
現実の課題
世界的に現金の利用が減少するなか、当局は暗号資産の脅威拡大を食い止めようとしています。当局によると、暗号資産は価格変動が非常に大きく、システミックリスクを高め、犯罪を助長し、投資家に損害を与えるおそれがあります。
国際決済銀行が今年初めに65の中央銀行を対象に行った調査では、86%がデジタル通貨を検討または試験していました。新興国・途上国の中央銀行は、中央銀行デジタル通貨(CBDC)を発行する可能性がより高いことも分かりました。
バハマは2020年10月、サンド・ダラーというCBDCを発行した最初の国となりました。一方、ナイジェリアは同年10月、eナイラというデジタル通貨を発行した初のアフリカの国となりました。バコンはハイブリッド型CBDCと説明されています。
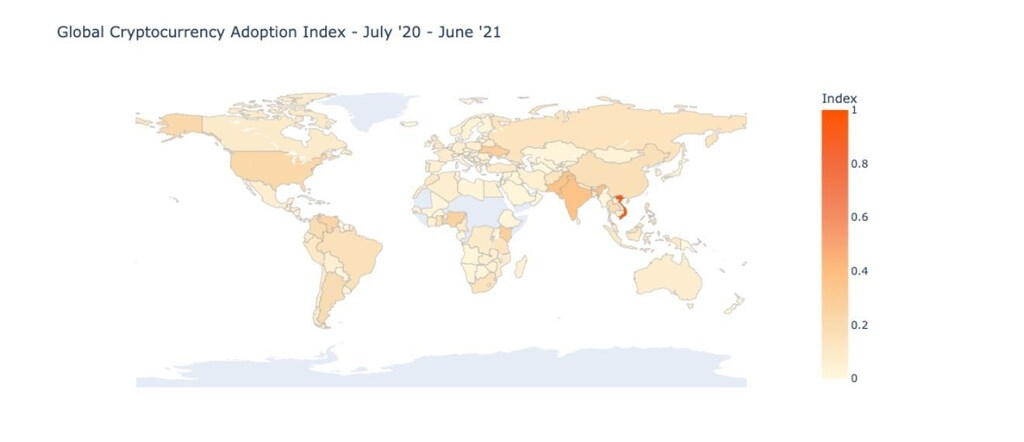
アジア・デジタル・ファイナンス研究所でフィンテック研修部門の責任者を務めるエミール・フルンジッチ氏によると、近年の金融技術革新の多くは新興市場で起きています。先進国市場では、クレジットカードやデビットカードがすでに広く普及しているためです。
「小国はデジタル通貨をより迅速に受け入れます。克服すべき現実の課題があり、新技術を導入するリスクは、何もしないリスクよりおそらく低いからです」と、NBCのチア氏は付け加えました。
バコンは中小企業の支援も目的としており、海外で働く100万人を超えるカンボジア人出稼ぎ労働者の送金コスト削減にも役立つと期待されています。そうした人々は、送金サービスや非公式の仲介業者に高額な手数料を支払っています。
2019年、海外で働くカンボジア人労働者は約15億ドルを送金しました。これは同国の国内総生産の約6%に相当します。
マレーシアで働くカンボジア人労働者は現在、バコンを通じて銀行口座を持たない家族に送金できます。NBCは、他の国々もプラットフォームに加えることを検討しています。
「農村部の家族は、都市部や海外で働く人々から送られるお金に大きく依存しています。ですから、これは非常に重要です」と、カンボジアの国際慈善団体アクションエイドでディレクターを務めるホン・リアクスメイ氏は述べました。
「政府が現金給付を行ううえでも有用です。また、新型コロナウイルスのような状況で、援助・開発分野の組織が家族を支援するのにも役立ちます。銀行口座を持たない人が多いなか、従来の方法ではかなり困難です」と同氏は述べました。
しかし、デジタルリテラシーと金融リテラシーの低さは課題です。同氏は、カンボジアでサイバー詐欺が増加していることにも言及しました。
目的を達成するための手段
バコンを使うと、電話番号かQRコードだけで、米ドルまたはカンボジア・リエルという同国内で使われる2つの通貨による支払いや送金ができます。
ブロックチェーンは、すべての取引を暗号技術で保護された記録として時系列に記録します。
ブロックチェーンを基盤とするシステムは、決済の迅速化と透明性向上、コスト削減を実現する一方、中央銀行に「個人の財務を監視し、管理する権限」を与え、顧客のプライバシーを侵害するおそれもあると、フルンジッチ氏は述べました。
バコンのシステムは個人を特定できる情報を使用せず、利用者のプライバシーを守りながら、中央銀行が取引を確認できるようにしていると、タケミヤ氏は述べました。
ブロックチェーンに備わるセキュリティ機能により、詐欺、改ざん、サイバー攻撃のリスクも低減すると同氏は述べました。また、銀行口座を持たない人が多く、携帯電話の普及率も高いラオス向けに、CBDCモデルを研究していると付け加えました。
それでも、デジタルリテラシーや金融リテラシーの低さに加え、インターネットやモバイル通信へのアクセスに格差があるという根本的な課題は残っています。
カンボジアの首都プノンペンで縫製工場に勤めるテア・チョウンリー氏は、長年にわたり、送金者と受取人の両方が窓口に出向く必要がある送金サービス「Wing」を使って、地方に住む家族に送金してきました。
「バコンは新しいシステムなので、誰も使っていません」と同氏は述べました。「みんなWingかTrueMoneyを使っているので、私も家族もそのまま使い続けるほうが簡単です。」
NBCはこうした課題を認識していると、チア氏は述べました。
「テクノロジーは目的を達成するための手段であり、最終目標ではありません」と同氏は述べました。「出稼ぎ労働者とその家族の金融リテラシーやデジタルリテラシーを高め、利用を拡大したいと考えています。」



