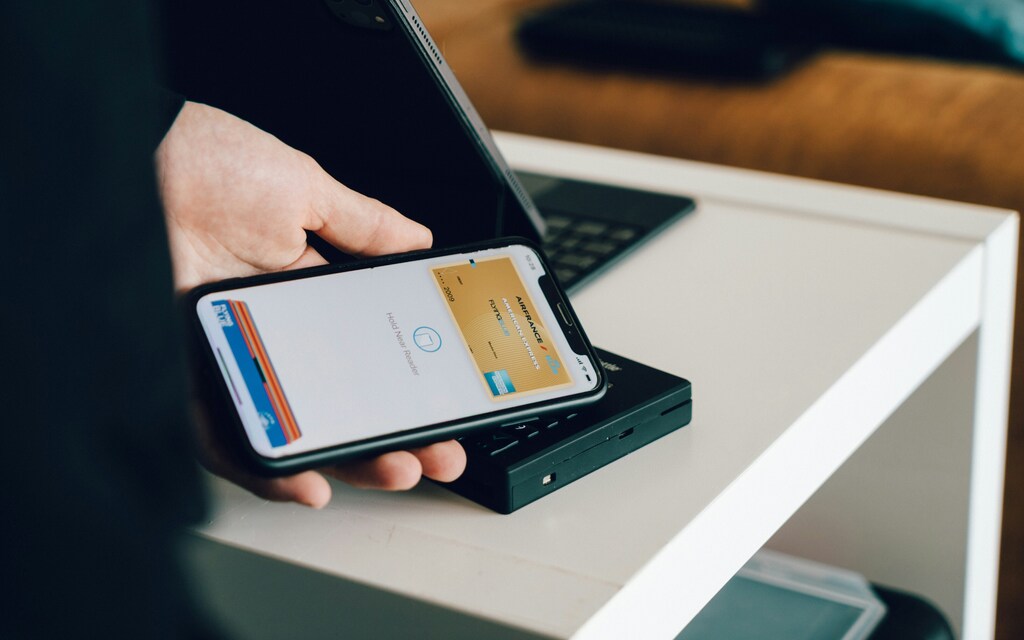
米国の信用評価機関FICOは最近、後払い(Buy Now Pay Later)のデータを信用スコアに組み込み始めると発表した。
この変更が信用へのより公平なアクセスにつながるのか、それとも既存の格差を深めるのかは、金融教育とプラットフォームの透明性がどれだけ迅速かつ効果的に進むかにかかっている。
マイクロローンがマクロリスクをもたらしうる以上、理解を伴わない信用へのアクセスは包摂ではなく、むしろリスクにさらすことである。
信用スコアリングに関する静かな更新が進んでおり、それは金融教育における大きな変革を求めている。米国の信用評価機関FICOは最近、後払い(Buy Now Pay Later)のデータを初めて信用スコアに組み込み、短期的なデジタル借入が長期的な金融の結果をどう形作るかを変えると発表した。新しいモデルは2025年秋に展開を開始する予定だ。2025年。
信用情報機関がそのデータを表示するかどうかを判断するまで、広範な採用には時間がかかるかもしれないが、この動きは信用リテラシー、家計債務の増加、長期的な金融の安定性について、より差し迫った問いを浮き彫りにしている。この変更が信用への公平なアクセスにつながるのか、それとも既存の格差を深めるのかは、金融教育とプラットフォームの透明性がどれだけ迅速かつ効果的に進むかにかかっている。
後払い(Buy Now Pay Later)は、生涯にわたる金融行動に影響を及ぼしうる
何百万人もの利用者にとって、特にZ世代において、後払い(Buy Now Pay Later)は金融システムへの最初の入り口となってきた。多くの利用者は、こうしたマイクロローンを中心に金融行動を築き、それが長期的な信用上の影響を持たないと想定して利用してきた。新しいFICOモデルは、利用者が正式な信用履歴を構築する機会を与えることで、金融包摂を拡大する可能性があると主張する人もいる。一方で、追跡されていることを知らなかった延滞や重複した支払いに対してペナルティが科されるリスクがあると指摘する人もいる。こうした不透明さは、利用者が後払い(Buy Now Pay Later)を責任を持って利用し、生涯を通じて信用を効果的に管理するために必要な知識を身につけられるよう、確かな金融教育が必要であることを浮き彫りにしている。
後払い(Buy Now Pay Later)のような商品は金融包摂を前進させる可能性を持つが、それはリスク管理に役立つ明確な指針と組み合わせた場合に限られる。アクセスしやすい教育がなければ、こうした手段は意図せず金融面の脆弱性を深めかねない。たとえば米国では、信用スコアが住宅、自動車、教育に至るまであらゆることへのアクセスを左右するため、その影響は大きい。貸し手はすでに、融資拒否率の上昇と、広範な信用スコアの低下を報告している。後払い(Buy Now Pay Later)のデータを信用スコアに組み込むことは、信用を責任を持って使う方法を教わることのなかった借り手への害を増幅させかねない。
個人のリスクを超えて、広く普及した金融商品と限定的な金融教育の組み合わせは、有害な債務の循環を助長し、はるかに広範な規模で経済の回復力を弱めかねない。米国では、家計の借入と消費者債務が急増している。最新のニューヨーク連邦準備銀行の家計債務と信用に関する報告書によれば、延滞している消費者債務はCOVID-19時代の水準に戻っている。米国におけるクレジットカードの深刻な延滞率は14年で最も高く、2007年から2009年にかけての大不況の余波期の水準に並んでいる。
信用へのアクセスには指導へのアクセスが伴わなければならない
米国の平均的な世帯は、月に1,500ドル以上を債務の返済に充てており、消費者の支出は減少し、5月としては今年に入って最大の減少幅となった。消費者支出は米国の経済活動の3分の2以上を支えているため、わずかな落ち込みでも成長を鈍化させ、失業率を上昇させかねない。消費者債務の増加と、それが需要を抑制する可能性は、GDP成長に深刻な影響を及ぼす。
この経済的背景は、格差の拡大を防ぐために、容易な信用へのアクセスと同等に利用しやすい金融教育を組み合わせる緊急の必要性を示している。後払い(Buy Now Pay Later)が初めて借り入れをする人々の間で人気を集めていることは、長期的な結果が不明確なとき、持続不可能な金融行動がいかに容易に形成されるかを示している。信用リテラシーは、利用者のいる場所に寄り添えるよう、学校、地域のプログラム、デジタルプラットフォームに組み込まれるべきだ。個人は、現代の信用環境を理解し、短期的な借入が将来の経済的な幸福をどう形作るかを把握するための、利用しやすいツールを必要としている。
クレジットカードと後払い(Buy Now Pay Later)の広告は、看板、公共交通機関、ソーシャルメディアのフィード、さらにはあなたの郵便受けの中にまで、至るところにある。しかし、金融教育ツールはそれほど広く利用可能ではない。マイクロローンがマクロリスクをもたらしうる以上、理解を伴わない信用へのアクセスは包摂ではなく、むしろリスクにさらすことである。