住宅市場の崩壊と、それに伴う債務不履行および差し押さえの急増を扱った過去10年間の多くの研究は、サブプライムローン分野の役割に焦点を当てている。しかし、サブプライムローンが米国住宅市場に占める割合は比較的小さく、通常は約15パーセント、いかなる時点でも21パーセントを超えたことはない。また、多くの研究は2008年に至る時期に焦点を当てているが、差し押さえの大半はその後に発生した。A New Look at the U.S. Foreclosure Crisis: Panel Data Evidence of Prime and Subprime Borrowers from 1997 to 2012(NBER Working Paper No. 21261)において、 Fernando Ferreira と Joseph Gyourko は、差し押さえ危機について新たな事実を提示するとともに、住宅市況の崩壊期に住宅所有者が住宅を失った理由に関する様々な説明を検証している。同研究は、危機の開始後も長期にわたる結果を追跡し、あらゆる種類の住宅購入資金を対象とするマイクロデータを用いている。対象は、プライム及びサブプライムの住宅ローン、連邦住宅局(FHA)/Veterans Administration(VA)の保険付きローン、小規模または取引頻度の低い貸し手からのローン、そして現金一括購入者である。データには、1997年から2012年にかけて、住宅ユニット約1,900万戸強における3,300万件超のユニークな所有権の連鎖に関する情報が含まれている。
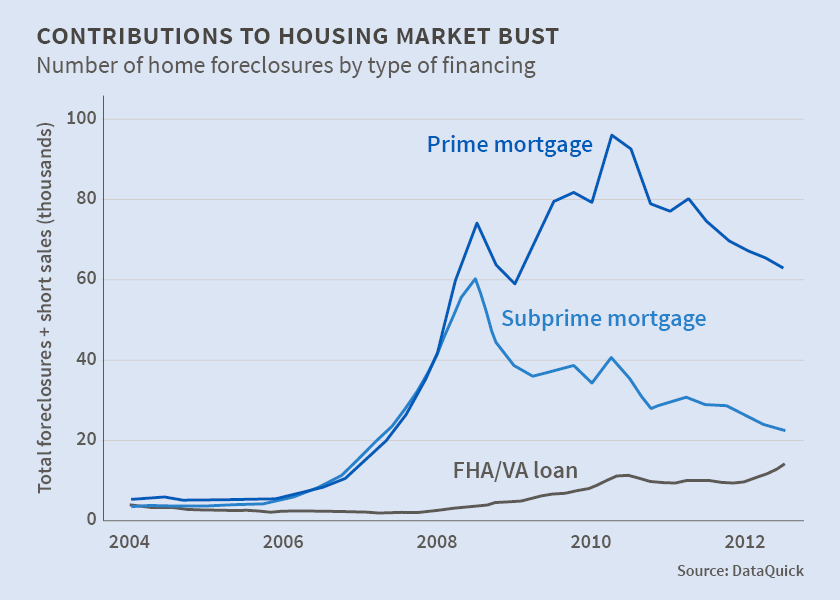
研究者らは、この危機が専らあるいは主として、サブプライム分野の事象であったわけではないことを明らかにしている。危機は当初そのような形で始まったが、急速にプライム借り手の住宅喪失が中心となる、はるかに広範な現象へと拡大した。プライム借り手よりもサブプライム借り手の方が多くの住宅を失ったのは、住宅市場の崩壊の初期に集中する、わずか7四半期のみであった。この期間に、プライム借り手よりもサブプライム借り手の方が39,094件多く住宅を失った。この小さな差は2009年初頭までに逆転した。2009年から2012年の間に、サブプライム借り手よりもプライム借り手の方が656,003件多く住宅を失った。全サンプル期間を通じて、住宅を失ったプライム借り手の数はサブプライム借り手の2倍であった。
研究者らは、このパターンの理由の一つとして、プライム借り手の数がサブプライム借り手および研究で検討された他の借り手・所有者区分の数を大きく上回っている点を挙げている。プライム借り手の割合は平均で約60パーセントであり、住宅ブームの間も低下しなかった。サブプライム借り手の割合はブーム期間中にほぼ倍増したものの、市場の20パーセントをわずかに超える水準でピークを迎えた。サブプライムのシェア拡大は、プライム分野ではなく、FHA/VA保険セクターを犠牲にして起きたものである。
研究者らの主要な実証的知見は、負の資産状態(ネガティブ・エクイティ)によって、現金一括購入者と比較したプライム借り手の差し押さえおよび任意売却の結果の差について、そのほぼすべてを説明できるというものである。負の資産状態は、サブプライム借り手の困窮の変動のおよそ3分の2も説明している。いずれも、平均的に、時間の経過を通じて、そして大都市圏を横断して当てはまる。
先行研究や一般の論評で取り上げられてきた「いつもの容疑者」(住宅の質、人種・性別の人口統計、購入者の所得、投機筋の地位)のいずれにも、大きな影響は認められなかった。初期のローン対価値比率(LTV)、借り換えの有無、2番目の住宅ローンの設定の有無、ローン組成四半期といった特定のローン関連属性は、一定の独立した影響を持っていたが、現在のLTVの影響よりもはるかに弱かった。
研究者らの知見は、極めて高いLTVで住宅購入を始めたわけではない多くのプライム借り手が、それでも差し押さえによって住宅を失ったことを示唆している。研究者らは、差し押さえ危機を説明する上で、購入者、住宅、住宅ローンの当初の状況よりも景気循環の方が重要であったと結論づけている。これらの知見は、効果的な規制とは、極めて高い債務不履行率と関連する特定のサブプライム契約を制限することだけの問題ではないことを示唆している。
本記事は、 The National Bureau for Economic Researchとの協力により掲載されたものである。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
Agendaの最新情報を追うには、 週刊ニュースレターを購読してください。
著者:Les Parkerは、National Bureau of Economic Researchのライターである。
画像:カリフォルニア州リバーサイドにある、Blackstoneが所有する賃貸住宅。REUTERS/Mike Blake


