ナイオール・ファーガソンは、 私の反論 への 反論 に対する 自身の解釈 を裏付けるため、英国の最近の総選挙の結果について、 ケインズのものとされる、真偽不明の引用を挙げている。「事実が変われば、私は意見を変える。あなたはどうするのですか?」しかし、昨年英国経済が2.6%成長したという事実によって、ケインズ主義者は考えを変えるべきだったのだろうか。ケインズはそれを受けて、『 雇用・利子および貨幣の一般理論』を書き直しただろうか。
ファーガソンはそう考えているようだ。私はそうは思わない。
ケインズは、ショックで打ちのめされた経済が床に倒れたままになるとは考えなかった。政府の政策にかかわらず、必ず 何らかの 反発的な回復がある。彼が強調したのは、景気循環における「時間的要素」だった。利益見通しが落ち込めば、経済は何年も半ば不況の状態にとどまりうる。回復と崩壊が交互に訪れるが、この振動は活動水準の低迷した平均値の周りで起こる。
2008~2009年の金融崩壊が突然起きたことも、その後の回復が鈍かったことも、ケインズに考えを変えさせるものではなかっただろう。また、今日のケインズ主義者の主張を失墜させたわけでもない。ファーガソンは私の過去の論考からいくつか引用しているが、 非常に重要な一節を省いている。「いずれどの経済も回復する。問題は、どれほど速く、どこまで回復するかだ」。政府の役割は、存在するあらゆる「自然な回復力」を強めることであり、それは今も変わらない。必要であれば企業により大きな市場を提供し、さらにその先には、安定した公共投資計画を通じて民間投資に内在する変動性を相殺することが含まれる。
ファーガソンとの議論には、主に3つの論点がある。
まず、緊縮財政が英国のGDPに与えた影響についての彼の見解だ。彼は、2014年の2.6%成長を緊縮財政の成功の尺度として挙げる。しかし、これはナンセンスである。問うべきは、ジョージ・オズボーンが財務相を務めた5年間に、緊縮財政が経済に何をもたらしたかだ。回復を速めるどころか、オズボーンの緊縮政策が不況を長引かせたという見方が、今では広く共有されている。
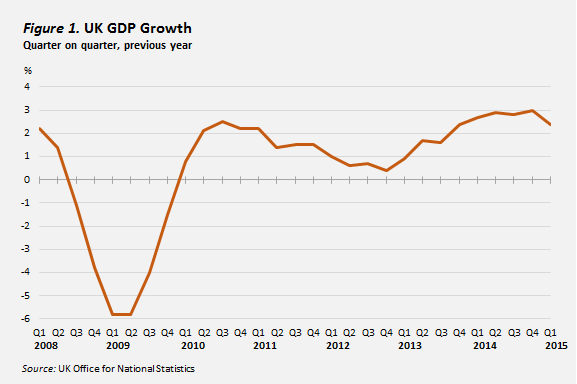
オックスフォード大学のサイモン・レン=ルイスは、英国の緊縮財政がオズボーン財務相就任後の最初の2年間(2010~2011年)に「最も強烈」だったと 指摘している 。英国予算責任局は、保守的な乗数を用いて、この期間の緊縮財政が各年のGDP成長率を1%押し下げたと算定した。これが、緊縮財政によって英国の平均的な世帯が少なくとも4,000ポンド相当の損失を被ったという、レン=ルイスの試算の根拠である。2012年以降の景気回復は、財政引き締めの停止と時期が重なっていた。
もちろん、相関関係は因果関係ではない。ケインズ主義者は、緊縮財政の開始によって2010年の回復が頓挫したことも、緊縮前の公共支出水準を維持していれば回復がもっと早く訪れたことも、2012年の緊縮緩和によって経済が再び拡大できたことも、 証明することはできない 。
それでも、事実はケインズ主義理論と整合している。ケインズ主義者は、緊縮財政が産出の伸びを削ぐと述べた。産出の伸びは低下した。ファーガソンは「大恐慌[1929~1932年]との比較は、ケインズ主義者の明らかな嘲笑の種だった」と書いた。実際、実質 一人当たり GDPは、今回は回復により長い時間を要している。1929年の水準を5年後に取り戻したのに対し、現在は なお2008年の水準を下回っており 、そこに戻るまで8年か9年かかりそうだ。
ケインズ主義者はまた、緊縮財政によってオズボーンが財政目標を達成しやすくなるのではなく、難しくなるとも予測した。オズボーンは、構造的財政赤字を解消し、2015年までに債務の対GDP比を低下させると述べた。5年後、赤字をどう定義しようとも、オズボーンはこれを解消できず、債務の対GDP比は69%から80%へ上昇した。
ファーガソンとは異なり、ケインズ主義者には目標が達成されなかった理由を説明する理論がある。財政引き締めによって経済が本来より縮小すれば、収支均衡の達成にははるかに大きなコストがかかる。そして、社会的・政治的な影響を恐れて、その試みは断念または中断される可能性が高い。まさにこれが起きたのだ。
歴史家であるファーガソンは、GDPに占める国債の割合を引き下げるうえで最も効果的なのは緊縮財政ではなく成長だと知っているはずだ。次の事例を考えてほしい。
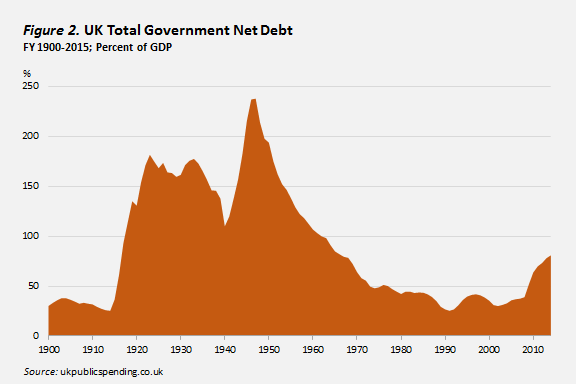
1900~2015年の数値は、 こちらをクリック。
1929年には、 英国の国債残高は 、8年間の財政緊縮にもかかわらず(あるいはそのために)、第一次世界大戦終結時よりも多かった。対照的に、1945年から1970年にかけて、25年間の経済成長の後、国債残高はGDP比240%から64%へ縮小した。その成長の大半は「実質」成長(インフレ調整後)だった。同様に、財政研究所の所長ポール・ジョンソンは、さらなる財政赤字削減が実現しなかったのは努力不足のせいではないと 2014年12月に述べた 。むしろ、「議会任期の前半に経済が非常に低迷し、歳入に大きな打撃を与えたため」だった。
要するに、ケインズ主義の主張は、緊縮財政が経済に打撃を与え、経済を傷つけたことで財政収支を悪化させたというものだ。ファーガソンはこれを認めるのか。認めないなら、なぜか。
ファーガソンの主な論拠の一つは、信認を回復するために緊縮財政が必要だったというものだ。どうやら債券市場はそう考えていなかった。長期の名目金利も実質金利も、オズボーンが財務相になる前からすでに非常に低く、その後も低水準にとどまった。政府はこの状況を利用し、すべてのケインズ主義者が提唱したように、実質金利がマイナスの条件で借り入れて投資できたはずだ。しかし、そうしなかった。
ファーガソンは、私が反論した フィナンシャル・タイムズ 紙の論考で、次のように書いた。「2010年5月以降、[信認]がゴードン・ブラウンの悲惨な政権の過去2年間を 通じて 保たれていた水準まで落ち込んだことは一度もなかった」(強調は筆者)。しかし、 ファーガソン自身が掲載したグラフ は、この主張が誤りであることを示している。

このグラフは、景気後退の底にあたる2009年第1四半期の最低値マイナス45.3から、2010年5月のプラス25.8へと信認が上昇したことを示している。その後は低下し、2010年5月の水準を取り戻したのは2013年第3四半期だった。つまり、3年間隔が空いた。言い換えれば、ファーガソンの主張に反して、ブラウン政権末期の6カ月間は、オズボーン財務相就任後の最初の2年間よりも企業信認が高かった。
図1との比較からは、信認が経済の実際の動向に密接に連動していることがわかる。緊縮財政は信認を押し上げず、押し下げた。経済を押し下げたからだ。経済を停滞させる政策が信認を高めると主張するのは、ことさら倒錯した合理的期待の考え方である。
ファーガソンは、 フィナンシャル・タイムズ 紙の論考で、危機後の英国の賃金と雇用の実績を「緊縮財政は機能する」ことの証拠として挙げた。「英国の失業率は現在5.6%で、イタリアやフランスの約半分だ」と彼は意気揚々と述べた。「週給は8%以上上昇し、民間部門では10%を超えている。インフレ率は2%を下回り、低下している。」
まず賃金を見よう。5年間の名目賃金を1年間のインフレ率と並べて示すのは、目くらましである。英国政策経済研究所所長のジョナサン・ポルテスが訂正した後(そして当初、その訂正を「卑劣」と非難した後)、ファーガソンは プロジェクト・シンジケート 紙の反論で、「2010年から2015年にかけて、インフレ調整後の平均週給は、戦後のどの政権下よりも大きく減少した」と認めた。
ごく単純に言えば、インフレ率が名目賃金の伸びを上回る中、平均実質賃金は下落し、標準的な理論が予測するように雇用は拡大した。財政引き締めと金融緩和の組み合わせは、2013年まで産出の回復をもたらさなかった。しかし、産出の減少がもたらす失業のコストは引き下げた。ただし、それも完全ではない。非自発的なパートタイム労働の増加もコストに含め、デビッド・ベルとデビッド・ブランチフラワーが行ったように 「不完全雇用指数」を 用いれば、英国政府の雇用実績はファーガソンの主張よりも悪い。
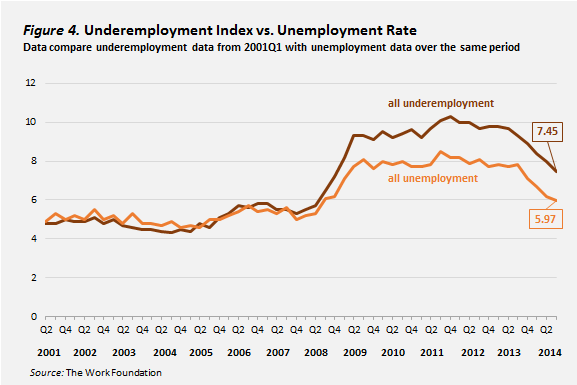
ファーガソンがまったく触れていない、近年の不況における比較的低い失業率のもう一つの代償がある。生産性の崩壊だ。
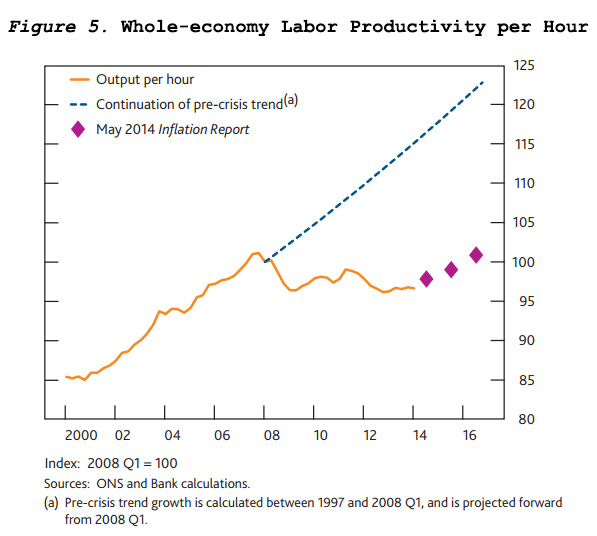
これは、労働者の削減によって生産性が上昇した過去の不況時の経験とは異なる。その説明はおそらく、労働市場が政府の政策にどう適応したかに見いだせる。英国労働組合会議(TUC)による 最近の報告書 は、緊縮財政が「英国だけでなく世界全体で、経済成長の鈍化に直接つながった」と論じている。
TUCによれば、英国では「成長率の低下は、雇用の伸びを低下させるのではなく、ほぼ全面的に賃金上昇率の低下によって吸収された。……新たな雇用機会の多くは低賃金職に集中し、不完全雇用、非自発的なパートタイム労働、質の低い自営業、臨時雇用が増加した。同時に、ゼロ時間契約、派遣労働、その他の不安定な短期契約を通じて、雇用不安も強まった」。生産性の低下は、「雇用者数が増え続ける一方で経済成長が鈍化するという調整の、単純な算術上の帰結にすぎない」。
緊縮財政をめぐる議論は、英国だけに関わるものではない。ユーロ圏では今も財政緊縮が主流の正統路線だ。民間部門と家計の債務が急増する中、現在の世界的な回復は非常に不安定に見える。次の崩壊が起きる前に、前回の崩壊に対する政策対応を正確に検証することが重要である。
経験から学ぶべきだというファーガソンの主張は正しい。ケインズ主義者も、すべてを思いどおりにできると期待してはならない。需要側の政策は、技能、インフラ、資金調達へのアクセスを改善する供給側の施策と組み合わせるべきだ。また、国民の大半が支持しない目的のために、政府が国債を際限なく増やせるわけではないということを、ケインズ主義者は理解するのが遅かった。
しかし、私には、ファーガソンは十分な根拠に基づく議論を展開するよりも、政治的な論点を打ち出すことに関心があるように思える。なぜ緊縮財政が良いことだったと考えるのかを彼が説明しない限り、批判者たちが彼の経済に関する論評を単なる政治宣伝にすぎないと見るのも無理はない。
この記事は プロジェクト・シンジケートとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:ロバート・スキデルスキー。ウォーリック大学の政治経済学名誉教授であり、歴史学および経済学分野の英国学士院フェロー。英国貴族院議員。
画像:ロンドンのカナリー・ワーフ金融街で、オフィスタワーの前を歩く労働者のシルエット。REUTERS/Luke MacGregor。



