低金利と近年の住宅価格バブルとの結びつきは、依然としてほとんど実証されていないものの、現在の緩和的な金融環境が住宅市場の過熱を招き、再び痛みを伴う金融危機の土台を築くのではないかと、いま観察者たちは懸念している。中央銀行は、危機後の停滞から経済活動を目覚めさせたいという思いと、次の住宅バブルに火をつけることへの恐れとの間で苦慮している。Svensson(2012)が述べるように、最近のスウェーデン国立銀行(Riksbank)もこのジレンマに直面した。私たちの新たな研究は、こうしたトレードオフをめぐる議論に役立つ、待望の実証的背景を提供する。近年の金融危機を受けて、マクロ経済における住宅金融の役割が再検討されている。住宅価格変動の要因と、それが家計支出、住宅ローン借入、金融仲介機関の健全性、ひいては実体経済の成果に及ぼす影響を解明することが、研究の最優先課題となっている。金融政策と住宅価格の結びつきに加え、住宅価格の変動が金融政策に及ぼす影響を調べる研究が急速に増えている(Del Negro and Otrok 2007、Goodhart and Hofmann 2008、Jarocinski and Smets 2008、Allen and Rogoff 2011、Glaeser, Gottlieb et al. 2010、Williams 2011、Kuttner 2012、Mian and Sufi 2014)。こうした文献があるにもかかわらず、金融政策が資産価格、とりわけ住宅価格に及ぼす影響についての実証研究は比較的少ない。金融環境は住宅ローン借入や住宅市場にどのような影響を与えるのか。低金利によって家計は住宅ローンの借入を増やし、住宅価格を押し上げ、金融危機のリスクを高めるのだろうか。そうだとすれば、中央銀行は何をすべきなのだろうか。
金融環境と住宅価格:140年にわたる証拠
私たちの新しい論文(Jordà et al. 2014)では、14の先進国にわたる近代経済史140年分のデータを用いて、金融環境、住宅ローン信用の伸び、住宅価格の結びつきを分析している。このような長期かつ広範な歴史分析が初めて可能になったのは、それぞれ大規模な複数年にわたるデータ収集の成果である、2つの新しいデータセットを統合したためである。第1のデータセットは、17カ国の銀行信用データを細分化して収録し、家計および非金融企業向けの不動産融資を含む(Jordà et al. 2014)。Knoll et al.(2014)の研究のために編纂された第2のデータセットは、新たに発掘された長期住宅価格データを示しており、第1のデータセットに含まれる17カ国のうち14カ国について、1870年から2012年までを対象としている。両データセットが統合されたのは今回が初めてである。住宅価格、金利、住宅ローン信用の総量は均衡において同時に決まるため、因果関係を確立するのは難しい。この問題を巧みに処理するため、私たちは国際マクロ経済学でよく知られた政策のトリレンマを利用する(Obstfeld and Taylor 2004)。大まかに言えば、各国が何らかの基軸通貨に為替レートを固定すると、実質的に基軸国の金融政策を取り入れることになる。したがって、為替ペッグは国内の金融環境に外生的な変動をもたらす要因となり、それを操作変数(IV)として用いることで、金融環境の変化が不動産融資と住宅価格に及ぼす影響を推定できる。
トリレンマを用いて外生的な金利変化を特定する
トリレンマは、国内経済状況とは無関係な国内金利の変動を特定する新しい方法を提供する。先行研究では、さまざまな形でこの考え方が取り入れられてきた。di Giovanni and Shambaugh(2008)は同じ操作変数を用いて、戦後の固定相場制と変動相場制における産出変動を検討し、Ilzetzki et al.(2013)は財政政策ショックの影響を研究するため、為替相場制度別に国を分類している。私たちの論文では、操作変数法を用いて、信用価格の外生的な変動が住宅ローンと住宅価格のブーム・バストに及ぼす影響を測定する。操作変数の妥当性を支える中核的な仮定は、資本移動が完全に自由なもとでは、自国通貨の為替レートを固定する国は金融政策の主導権を失うということである。その代わり、金融政策は主として国外から、基軸国の政策上の必要に応じて課される。ブレトン・ウッズ体制期の米国のような基軸国の金融当局は、政策を決める際、通常、外国の経済状況にはほとんど注意を払わない。この無関心を示す例はいくらでもある。1971年のG10ローマ会合で、米国財務長官のJohn Connallyは世界に向けて「ドルは我々の通貨だが、それはあなた方の問題だ」と宣言した。あるいはRichard Nixonは、より露骨に「リラのことなど知ったことか」と述べた。今日、通貨戦争をめぐる繰り返しのつぶやきも、同じ話を物語っている。米国の金融政策が新興国の「ドル圏」、とりわけインドと中国に波及することはよく理解されている一方で、どの側の当事者も、遠く離れた国々の状況に合わせて米連邦準備制度理事会が金利政策を調整するとはほとんど考えていない。トリレンマに基づく操作変数は、決して弱い操作変数ではない。第1段階回帰では、傾き係数が1%水準で有意であり、回帰 F統計量はすべてのケースで15を上回る。係数推定値そのものは1よりも0.5に近く、基軸国の金利から自国金利への波及は一対一ではないことを示唆している。ペッグが変動幅を設けて実施される場合もあるため、これは意外ではない。第1段階回帰の結果は、Obstfeld et al.(2004、2005)の結果と非常によく一致している。トリレンマが拘束的であるという洞察は、MundellとFlemingの研究以来、開放経済マクロ経済学の中核をなしており、過去10年間にわたって広範な実証的検証と妥当性確認が行われてきた(Obstfeld et al. 2004、2005、Aizenman et al. 2008、Klein and Shambaugh 2013)。
金融政策が住宅への賭けを促す
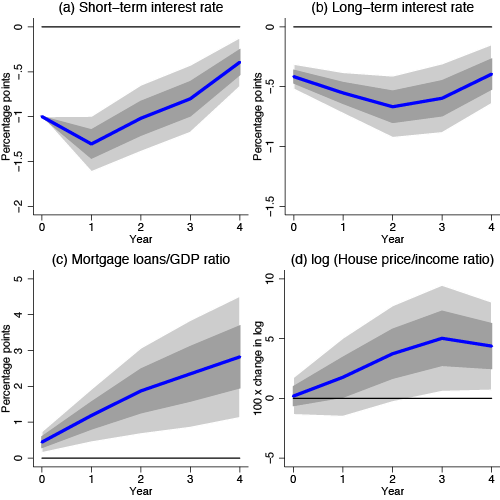
私たちの論文の中心的な推定課題は、金融環境の変化が住宅ローン借入と住宅価格にどう影響するかを評価することである。実証分析では、ローカル・プロジェクション・アプローチ(Jordà 2005)と操作変数法を組み合わせている。この特定の手法の組み合わせを用いた最近の論文には、Jordà and Taylor(2013)、Leduc and Wilson(2013)、Owyang et al.(2013)がある。図1は、短期金利(3カ月物の政府債務証券を用いて測定)の外生的な1パーセントポイント(100 bps)の低下が、長期金利(満期5年から10年の国債を用いて測定)、住宅ローン融資(対GDP比として測定)、住宅価格(所得に対する対数比として測定)に及ぼす累積効果を示している。線形モデルを用いているため、短期金利の上昇と低下のいずれを評価する場合も、効果は対称的である。0年目はショックが生じた年である。短期金利が外生的に100 bps低下すると、長期金利は直ちに約50 bps低下し、住宅ローン残高の対GDP比は約0.5パーセントポイント上昇する。しかし、当初のショックの効果はその後も拡大し、4年目には住宅ローン残高の対GDP比が約3パーセントポイント上昇する。長期金利と住宅ローン融資の反応を踏まえると、金利の外生的な低下に応じて住宅価格も上がると予想される。右下のパネルが示すとおり、実際にそうなる。短期金利が1パーセントポイント低下すると、その影響は時間とともに積み上がり、4年後には住宅価格の対所得比が4%上昇する。(逆に、外生的な金利上昇は大幅な低下をもたらす。)さまざまな頑健性検証とサンプル分割によって、金融政策が家計の住宅への賭けに踏み切る意欲に確かに強い影響を及ぼすという、私たちの中心的な結果がさらに裏付けられる。
図1。短期金利の外生的な1パーセントポイント低下が長期金利、住宅ローン融資、住宅価格に及ぼす影響
住宅ブームから崩壊へ
金融環境の緩和・引き締めによって、信用が安く・高くなり、住宅がより高価・手頃になることを示した。では、低金利の暗い側面はどうだろうか。低金利は金融危機のリスクも高めるのだろうか。私たちの論文の最後の部分で危機予測モデルを用いて示すとおり、答えは明らかに肯定である。近代マクロ経済史の過去140年間において、住宅ローンのブームと住宅価格バブルは、金融危機の可能性が高いことと結びついてきた。この関連は、第二次世界大戦後の時代にいっそう強い。この時代には、GDPに対する住宅金融の拡大を通じてレバレッジが広く利用されるようになり、銀行のバランスシートに占める不動産融資の割合も急速に高まった。
結論
私たちの発見は、危機後の中央銀行政策をめぐる議論に重要な示唆を与える。超低金利が長期間続くことから生じる金融安定上のリスクを定量的に示すとともに、金融政策が住宅ローン融資と住宅価格に及ぼす影響も定量化する。こうした歴史的知見は、金融緩和がもたらす潜在的に不安定化を招く副産物を真剣に受け止め、低迷する経済活動を刺激する利点と比較検討しなければならないことを示唆している。政策は常に、相反する目標の間で微妙な均衡を保たなければならない。私たちの研究が示す重要な点の一つは、マクロ経済安定化政策が金融安定に影響し、その逆もまた然りだということである。この二律背反を解消するには、中央銀行が従来の金利政策と並行して、マクロプルーデンス政策の手段をより活用する必要がある。一つの手段で二つの役割を果たすことはできない。これが近代マクロ経済史の教訓である。
参考文献
Aizenman, J, M D Chinn and H Ito (2008), “Assessing the Emerging Global Financial Architecture: Measuring the Trilemma’s Configurations over Time”, NBER Working Paper 14533.
Allen, F and K Rogoff (2011), “Asset Prices, Financial Stability and Monetary Policy”, in The Riksbank’s Inquiry into the Risks in the Swedish Housing Market, Stockholm: Sveriges Riksbank, pp. 189–217.
Del Negro, M and C Otrok (2007), “99 Luftballoons: Monetary Policy and the House Price Boom across States”, Journal of Monetary Economics 54(7): 1962–85.
di Giovanni, J and J C Shambaugh (2008), “The Impact of Foreign Interest Rates on the Economy: The Role of the Exchange Rate Regime”, Journal of International Economics 74(2): 341–61.
Glaeser, E L, J D Gottlieb and J Gyourko (2010), “Can Cheap Credit Explain the Housing Boom?”, NBER Working Paper 16230.Goodhart, C and B Hoffmann (2008), “House Prices, Money, Credit, and the Macroeconomy”,Oxford Review of Economic Policy 24(1): 180–205.
Ilzetzki, E, E G Mendoza and C A Végh (2013), “How Big (Small?) are Fiscal Multipliers?”, Journal of Monetary Economics 60(2): 239–54.Jarociński, M and F R Smets (2008), “House Prices and the Stance of Monetary Policy”, Federal Reserve Bank of St. Louis Review 90(4): 339–66.
Jordà, Ò (2005), “Estimation and Inference of Impulse Responses by Local Projections”, American Economic Review 95(1): 161–82.Jordà, Ò, M Schularick and A M Taylor (2013), “When Credit Bites Back”, Journal of Money, Credit and Banking 45(s2): 3–28.Jordà, Ò, M Schularick and A M Taylor (2014), “The Great Mortgaging: Housing Finance, Crises, and Business Cycles”, NBER Working Paper 20501.
Jordà, Ò and A M Taylor (2013), “The Time for Austerity: Estimating the Average Treatment Effect of Fiscal Policy”, NBER Working Paper 19414.Klein, M W and J C Shambaugh (2013), “Rounding the Corners of the Policy Trilemma: Sources of Monetary Policy Autonomy”, NBER Working Paper 19461.
Knoll, K, M Schularick and T Steger (2014), “No Price Like Home: Global House Prices, 1870–2012”, CEPR Discussion Paper 10166.Kuttner, K (2012), “Low Interest Rates and Housing Bubbles: Still No Smoking Gun,” Williams College, Department of Economics Working Paper 2012-01.
Leduc, S and D Wilson (2013), “Are State Government Roadblocks to Federal Stimulus? Evidence from Highway Grants in the 2009 Recovery Act”, Federal Reserve Bank of San Francisco Working Paper 2013-16.
Mian, A and A Sufi (2014), House of Debt: How They (and You) Caused the Great Recession, and How We Can Prevent It from Happening Again, Chicago: University of Chicago Press.
Obstfeld, M, J C Shambaugh and A M Taylor (2004), “Monetary Sovereignty, Exchange Rates, and Capital Controls: The Trilemma in the Interwar Period”, IMF Staff Papers 51(s1): 75–108.
Obstfeld, M, J C Shambaugh and A M Taylor (2005), “The Trilemma in History: Tradeoffs among Exchange Rates, Monetary Policies, and Capital Mobility”, Review of Economics and Statistics 87(3): 423–38.
Obstfeld, M and A M Taylor (2004), Global Capital Markets: Integration, Crisis, and Growth, New York: Cambridge University Press.
Owyang, M T, V A Ramey and S Zubairy (2013), “Are Government Spending Multipliers Greater during Periods of Slack? Evidence from Twentieth Century Historical Data”, American Economic Review 103(3): 129–34.
Svensson, L E O (2012), “Inflation Targeting and “Leaning against the Wind”, International Journal of Forecasting 10(2): 103–14.Williams, J C (2011), “Monetary Policy and Housing Booms”, International Journal of Central Banking 7(1): 345–55.
この記事は VoxEUとの共同出版です。掲載によって、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:Òscar Jordàは、サンフランシスコ連邦準備銀行の調査顧問であり、カリフォルニア大学デービス校の経済学教授。Moritz Schularickは、ボン大学の経済学教授であり、経済政策研究センターのリサーチフェロー。Alan M. Taylorは、カリフォルニア大学デービス校の経済学・金融学教授。
画像:2008年9月18日、シドニーのオーストラリア証券取引所(ASX)のボードに、9月17日と18日の曲線が表示されている。REUTERS/Daniel Munoz