インフレ――その原因、そして金融政策や金融危機との関係――は、ワイオミング州ジャクソンホールで今年開催された中央銀行関係者と研究者による国際会議のテーマであった。しかし、政策立案者が将来起こりうる物価安定へのリスクに備えたいと考えるのは理解できるものの、彼らはこうした懸念を、世界レベルでの最近のインフレの動向、あるいは歴史的な視点の中に位置づけてはいなかった。
データが入手可能な189カ国について、2015年のインフレ率の中央値は2%をわずかに下回って推移しており、2014年よりやや低く、大半のケースでは国際通貨基金(IMF)が4月の『世界経済見通し』で示した予測を下回っている。以下の図が示すように、(先進国と新興国、大国と小国を問わず)全体のほぼ半数の国で、インフレ率は現在2%以下(大半の中央銀行家が物価安定の基準としている水準)にある。
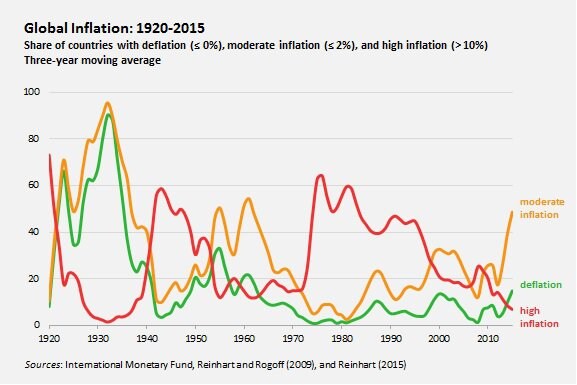
残りの半数の国の大半も、決して状況は悪くない。1970年代の石油ショックの後から1980年代初頭までの期間には、ほぼ3分の2の国がインフレ率10%超を記録していた。
直近のデータ(ほとんどの国で7月または8月までのもの)によれば、高インフレの事例は「わずか」14件(図の赤線)である。ベネズエラ(今年は公式のインフレ統計を公表していない)とアルゼンチン(数年にわたり信頼できるインフレデータを公表していない)がこの中で目立つ。残りはイラン、ロシア、シリア、ウクライナ、そしてアフリカのいくつかの国である。
消費者物価で明確なデフレを記録している国の割合(緑線)は、2015年において二桁インフレを経験している国の割合(全体の7%)よりも高い。今後どのような厄介な事態が待ち受けていようとも、世界のインフレ環境は1960年代初頭以来、最も穏やかなものである。
実際、サンプルに含まれる23の先進国にとって、世界経済のリスクはむしろデフレ方向に傾いており、世界金融危機の始まりから8年が経過してもなお続いている。この国々のインフレ率の中央値は0.2%であり、これは1933年以来の最低水準である。先進国で2%を超えるインフレ率を記録している唯一の国はアイスランド(直近12カ月の数値は2.2%)である。
政策が異なっていた場合に何が起きたかはわからないが、量的緩和が米国、欧州、日本で行われなかったとすれば、これらの経済は1930年代のそれに似た、危機後のデフレ的な状況に陥っていたであろうと容易に想像できる。その悲惨な10年の初めには、ほぼすべての国、そして先進国すべてでデフレが現実のものとなった。過去2年間において、少なくとも6つの先進国、多くて8カ国が、デフレへの対処を続けている。
物価の下落は、既存債務の実質価値の上昇と、実質金利の上昇による債務返済負担の増加を意味する。その結果、債務不履行、破産、経済の縮小が起こりやすくなり、さらに物価を押し下げる圧力が強まる。
1933年にアーヴィング・フィッシャーが示した、このような債務デフレの悪循環に関する先見的な警告は、多くの国で公的債務と民間債務の水準が歴史的な高水準またはそれに近い状態にある今日、強く共鳴している。
特に示唆的なのは、ギリシャにおける7月に終わる12カ月間の2.2%の物価下落である。これは先進国で続いているデフレの最も深刻な例であり、同国の問題に対する秩序ある解決にとって逆効果となっている。
新興市場国および開発途上国のインフレ率の中央値は、1990年代半ばまで二桁台であったが、現在は約2.5%で、さらに低下している。直近のスーパーサイクル期間中の石油および商品価格の急落は、インフレ圧力の緩和に寄与してきた。新興国全体での経済活動の全般的な減速も、同様に寄与した可能性がある。
しかし、インフレが過去の問題であると結論づけるのは時期尚早である。なぜなら、他の外的要因は逆方向に作用しているからだ。チリ中央銀行総裁のロドリゴ・ベルガラがジャクソンホールでの準備原稿で指摘したように、2013年春以降、多くの新興市場国(特に一部の石油・商品生産国)での大幅な通貨安は、産出ギャップの拡大の下でのインフレ圧力の高まりと関連している。
ギータ・ゴピナートによる分析は、為替レートの変動から物価への価格転嫁と、貿易がインボイスされる通貨との関係を結びつけるものであり、この問題を明確に示している。新興市場国の貿易の大半はドルで行われていることを踏まえると、通貨安は輸入物価をほぼ一対一で押し上げるはずである。
結局のところ、米連邦準備制度は金利決定を主に国内要因に基づいて行う。金融危機以降の米国の産出ギャップの大きさには通常以上の不確実性があるものの、国内インフレが抑制されている現在、それに関する曖昧さは相対的に少ない。世界の他の地域も、その穏やかなインフレ環境を共有している。
Fedは9月の会合に向けて準備を進めているが、その政策立案者は、ジャクソンホールで見過ごされてきたこと、すなわち国内の動向を世界的および歴史的な文脈の中に位置づける必要性を無視しないことが賢明であろう。現時点では、そのような視点は段階的な政策運営(漸進主義)を支持している。
本記事は Project Syndicateとの協力により掲載されています。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
アジェンダの最新情報を追うには 週刊ニュースレターにご登録ください。
著者:カーメン・ラインハートは、ハーバード大学ケネディスクール(行政大学院)の国際金融システム担当教授である。
画像:ワシントンにある米連邦準備制度理事会の建物。REUTERS/Gary Cameron