多くの先進国で観察される資本所得の割合の上昇と、それに伴う不平等の拡大を受けて、富への課税に対する新たな関心が高まっている。Piketty et al. (2013)は、資本所得と遺産に加えて年間の純資産にも課税する、「理想的な」資本課税の組み合わせの採用を提案した。Saez and Zucman (2019b)は、米国での富裕税の導入を提唱している。
富裕税は政策論議の場でも再び注目を集めている。米国の大統領候補であるElizabeth WarrenとBernie Sandersはいずれも、連邦富裕税の導入を主張している。ドイツの社会民主党は今年、富裕税の再導入を中心的な政策目標の一つとして採択した。マクロン大統領が2017年にフランスの富裕税を不動産税に置き換える決定を下したことは、「黄色いベスト」運動の大きな引き金となった。
富裕税の課税ベースの弾力性
富裕税への賛否は、ほぼ例外なく行動的反応をめぐる議論に行き着く。これは学術的な用語であり、時代を超えて他の人々がはるかに印象的に表現してきた概念である。その表現は、Jean-Baptiste Colbertの「ガチョウのシューという鳴き声」から、Ayn Randの「Atlas shrugging(アトラスの肩すくめ)」、そしてDenis Healyの「ピップのきしみ音」まで。おおまかに言えば、税に対する行動的反応が強いほど、その歪み効果は大きくなりやすい。また、その税は「漏れ」が大きくなり、結果として税収が減る。したがって、富裕税の課税ベースの弾力性は、政策上きわめて重要なパラメータである。
一般的な税制に対する納税者の反応は相当深く研究されてきたが、富裕税に対する行動的反応が学術研究の焦点となったのは比較的最近のことである。1 富裕税が比較的軽視されてきた理由は、おそらくその重要性が低下していたことにある。不動産と金融資産の双方を対象とする富裕税を今なお課しているOECD加盟国は、ノルウェー、スペイン、スイスの3か国のみである。富裕税の衰退により、研究者は富裕税の影響を調べる動機も、そのための実証的な場も失った。
しかし、富裕税をめぐる政策的関心が再び高まったことで、この分野の実証研究が急増している。研究者は、現在も富裕税を課している国や、比較的最近に廃止した国の個人レベルのデータを活用してきた。これらの研究の主な目的は、富裕税率を1パーセントポイント変化させた場合の課税対象資産の準弾力性を推定することである。
Saez and Zucman (2019a)は、この文献から代表的な準弾力性を8%と読み取り、ウォーレン上院議員の富裕税案の評価にこれを用いている。表1に、主要な公表された弾力性の推定値をまとめている。
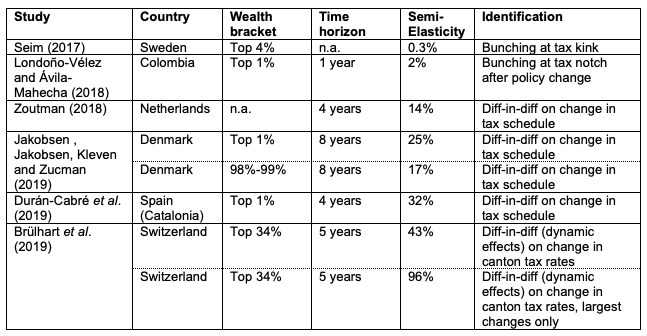
研究者は2つの実証的アプローチを採用してきた。一つは、税率表の不連続点における申告資産の集中(バンチング)を分析するものである(Seim 2017、Londoño-Vélez and Ávila-Mahecha 2019)。このアプローチでは弾力性の推定値は小さくなるが、資産の変化は不確実で外生的に決まる資産価格に大きく依存するため、行動的反応を過小評価している可能性が高い。そのため他の研究者は、富裕税率表の変更について差の差分析を用い、これらの変更から異なる影響を受ける納税者を比較してきた。その際、比較の対象は、その後の反応とは無関係と考えられる理由で区別されている(Zoutman 2018、Jakobsen et al. 2019、Durán-Cabré et al. 2019)。これらの研究は、バンチングに基づく分析よりも桁違いに大きい反応を見いだしており、準弾力性は14%から32%の範囲にある。
スイスにおける弾力的な富
富裕税の現在の主な利用国であり、そのため効果を研究する実験場として一部の点で最も好都合なのがスイスである。スイスの富裕税は税収の3.6%を占めており、OECD内で群を抜いて高い水準である。スイスはまた、国際比較で非課税限度額が非常に低いこと、そして連邦レベルの富裕税がなく、富裕税が州(カントン)および市町村レベルで課されている点でも異なっている。
これにより、管轄区域間および時間の経過に伴う大きな地域内の変動が生じている。最近の研究(Brülhart et al. 2019)では、2003年から2015年の期間について州別の課税対象資産を分析した。この期間には州レベルの税制改正が複数行われたため、富裕税率の豊富な縦断的変動に対する資産保有の集計的反応を追跡することができる。
スイスにおける申告資産の保有は、富裕税に対して非常に敏感に反応することがわかった。図1は、富裕税率の引き下げに応じて、州の課税対象資産の対数値がどのように推移するかを示している。基準推定によれば、最高富裕税率が1パーセントポイント下がると、申告資産は43%増加する。この推定は、データ上のすべての税制変更によって識別されており、その多くは小幅なものである。州レベルの最大規模の税制改正に焦点を当てると、準弾力性はさらに大きく、約100%に近い値となった。
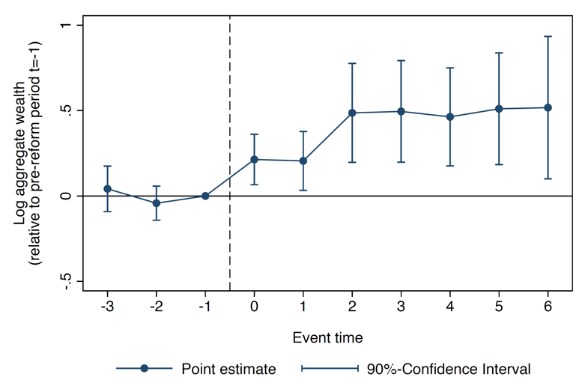
注記:州・年ごとのデータに基づき、一階差分パネルモデルで推定した分布ラグによる累積効果。効果は、州の富裕税率を1パーセントポイント引き下げた場合の、課税対象資産総額の割合による反応として解釈できる。
強い反応が生じるという我々の発見は、実証モデルを変えても頑健であり、富の分布全体にわたってかなり一定であるように見える。しかし、観察された最大の反応でさえ、ラッファー効果(税率を引き上げると税収が減少する効果)を示唆するものとは思われない。すなわち、富裕税率を引き上げれば依然として税収は増える。
さらに、スイスの制度的な多様性により、集計された反応を分解して分析することができる。その目的のため、我々は2つの州、ルツェルンとベルンの個人レベルの納税記録を分析した。ルツェルンは2009年に富裕税を半減させた一方、ベルンは小規模な改革のみを採用した。両州の政策の違いは準無作為的とみなすことができる。それは、ベルンでは可能であったがルツェルンでは存在しない直接民主制の手段によって、より大規模な改革ではなく僅差の判断が下されたことに基づくためである。
図2は、2009年の減税の前後におけるベルンに対するルツェルンの累積資産増加率を示している。改革前にトレンドは見られないが、ルツェルンの減税後、ルツェルンの資産増加率はベルンを明らかに上回った。2015年までに、ルツェルンの累積資産増加率はベルンを40%上回った。図2はまた、この超過資産増加のほぼ4分の1が、ルツェルンへの純転入者によるものであり、その移動分のおよそ4分の1が国際的な移住によるものであることを示している。
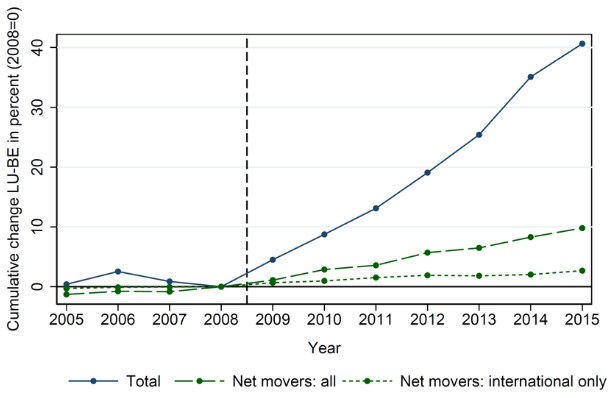
ルツェルンの規模(面積でも人口でもルクセンブルクや米国のいずれの州よりも小さい)を考えると、課税ベースの反応のうち移動によるものがわずか4分の1にすぎず、課税ベースの増加の大部分が既に居住している納税者の反応によるものである点は、注目に値するかもしれない。
さらなる分析では、集計的反応の残りを次のように分解する。反応の最大6%は貯蓄の増加(税負担軽減の機械的効果を含む)に帰することができ、約20%は住宅価格への資本化に、約50%は移動しない納税者の課税対象金融資産の変化に帰することができる。
移動しない人々による申告金融資産の増加に起因する反応のかなりの部分、あるいはほぼすべてが、租税回避および脱税行動に関連していると考える根拠がある。スイスでは金融資産は自己申告であり、国内の税務当局に対する銀行秘密は依然として健在である。税率の不連続点におけるバンチングを分析すると、他国で報告されているものよりも強い反応がスイスで見られることもわかった。これは、より広く見られる脱税行動と整合的である。
異なる環境、異なる弾力性
我々の研究によれば、スイスの富裕税は他国よりも「漏れ」が大きい。その理由は2つ考えられる。第一に、スイスの州は小規模である。これは納税者の移動を容易にする。集計的な富裕税の変更への反応のうち約25%は納税者の移動によるものであることがわかった。さらに約20%の反応は住宅価格への資本化によるもので、これは移動の間接的な効果である。移動効果の4分の1が国際的であることを考慮すると、集計的反応のおよそ34%は州内での移動によるものと結論づけられる。
第二に、スイスの税務執行は比較的緩やかであり、特に金融資産が自己申告であるためその傾向が強い。集計的反応のおよそ50%は、移動しない納税者の申告金融資産の変化によるものである。補完的な証拠からは、この効果を貯蓄や所得の変化に帰することはできないことが示唆される。
一見すると、スイスの州で観察される課税対象資産の大きな反応のうち最大85%は、州の小規模さと緩やかな執行の結果である可能性がある。推定反応を85%減らすと、得られる弾力性は、他国で見られるものよりもむしろ低くなる(表1を参照)。その結果、米国の富裕税を評価するためにSaez and Zucman (2019a)が想定した8%の準弾力性は、米国における脱税の機会が想定どおり限られている限りにおいて、我々の推定と整合的であることがわかる。
しかし、スイスで利用可能な回避手段が、貯蓄や労働供給を通じた「実質的」な反応を緩和しているかどうかはわからない。回避は、ある程度、実質的な反応の代替として機能している可能性がある。米国で提案されているような最大6%の富裕税に対する潜在的な反応についても、依然としてかなりの不確実性が残る。スイスの最高富裕税率は1%であり、我々の分解推定の基礎となったルツェルンでの富裕税の半減は、税率を0.28パーセントポイント引き下げることを意味した。
我々の研究は、富裕税の設計上の欠陥が大きな回避反応をもたらしうることを示している。執行がカギである。
参考文献
Brülhart, M, J Gruber, M Krapf, and K Schmidheiny (2019)「Behavioral Responses to Wealth Taxes: Evidence from Switzerland」、CEPR discussion paper 14054。
Durán-Cabré, J M, A Esteller-Moré, and M Mas-Montserrat (2019)「Behavioral Responses to the (Re)introduction of Wealth Taxes. Evidence from Spain」、Institut d’Economia de Barcelona working paper 2019/04。
Jakobsen, K, K Jakobsen, H Kleven, and G Zucman (2019)「Wealth Taxation and Wealth Accumulation: Theory and Evidence from Denmark」、Quarterly Journal of Economics、近刊。
Londoño-Vélez, J and J Ávila-Mahecha (2019)「Can Wealth Taxation Work in Developing Countries? Quasi-Experimental Evidence from Colombia」、Mimeo、UC Berkeley。
Piketty, T, E Saez, and G Zucman (2013)「Rethinking Capital and Wealth Taxation」、Mimeo、Paris School of Economics。
Saez, E, J Slemrod, and S H Giertz (2012)「The Elasticity of Taxable Income with Respect to Marginal Tax Rates: A Critical Review」、Journal of Economic Literature、50(1): 3–50。
Saez, E and G Zucman (2019a)「How Would a Progressive Wealth Tax Work? Evidence from the Economics Literature」、Mimeo、UC Berkeley。
Saez, E and G Zucman (2019b)「Progressive Wealth Taxation」、Brookings Papers on Economic Activity,近刊。
Seim, D (2017)「Behavioral Responses to Wealth Taxes: Evidence from Sweden」、American Economic Journal: Economic Policy9(4): 395–421。
Zoutman, F T (2018)「The Elasticity of Taxable Wealth: Evidence from the Netherlands」、Mimeo、Norwegian School of Economics。
巻末注
[1] 所得課税に対する行動的反応に関する研究の概観については、Saez et al. (2012)を参照。




