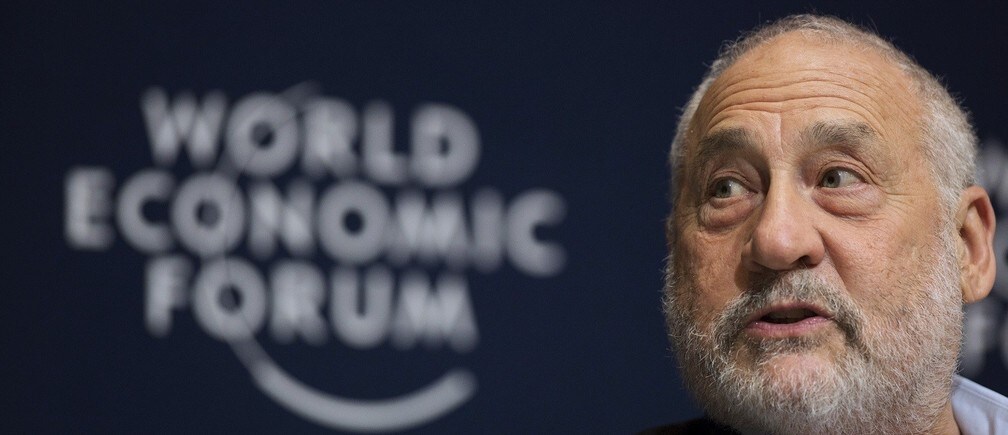
この1年、ジョセフ・スティグリッツは、経済学者、とりわけノーベル賞受賞者としては異例の運動を強めてきた。選挙運動の場や連邦準備制度理事会(FRB)内部で政策担当者に働きかけ、米国の拡大する所得格差に対処するよう求めている。彼は長年、これを深刻な経済問題と呼んできた。
スティグリッツとルーズベルト研究所(同氏はチーフエコノミストを務める)の研究チームは今年初め、民主党の大統領候補たちが独自の政策案に大幅に取り入れた報告書を発表した。候補者には、党内の最有力候補であるヒラリー・ローダム・クリントンも含まれる。きょう、同氏は 新たな論文 を発表する。金融政策担当者に向けたこの論文は、「FRBは格差の形成に中心的な役割を果たしてきた」と論じ、是正に向けた複数の提案を示している。その中には、多くのアナリストが翌月に実施されると予想していた利上げを先送りすることも含まれる(少なくとも、最近の世界市場の混乱が始まる前はそう予想されていた)。
木曜日、スティグリッツはワイオミング州ジャクソンホールで開かれる会議に出席し、メッセージを伝える。この会議は「Fed Up」キャンペーンと呼ばれる団体が主催し、世界各地の有力な金融政策の専門家が集まる年次会議と並行して開催される。スティグリッツは、長さを調整したWonkblogとの電話インタビューで、メッセージの概要を語った。
タンカーズリー:格差対策などを理由に利上げを先送りするよう求める動きは、以前から続いています。しかし今、世界経済は特に興味深い局面にあります。最近の市場の出来事は、あなたが訴えてきたことをどう変え、あるいは強めていますか?
スティグリッツ: 確かに、訴えを強めています。起きている二つのことを結びつける見方の一つは、格差が拡大し、中間層の状況が芳しくないにもかかわらず、米国が力強く回復するという期待の一部は、米国の需要が中間層の弱さによって本来より低迷しても、中国を含む新興市場の需要がその不足を補うというものだった、ということです。最近の動きは、その期待どおりにはならないかもしれないと思い起こさせます。実際、中国経済は縮小している可能性があります。
これは格差が重要であることを示すと同時に、マクロ経済全体の状況という点では、世界が非常に不安定な状況にあり、インフレ圧力に直面しようとしているという確信を持つのは時期尚早だと改めて示しています。
利上げの時期について、今週、FRBの注意を引くために何を訴えられますか?
今週の混乱が起きる前に、私たちが伝えようとしていた重要な点は二つあります。第一は、FRBが格差に与える影響についての、より広い理論的な問題です。そして、格差はわが国の主要な問題の一つであり、FRBは自らの政策が格差に及ぼす影響に配慮すべきだという私の考えです。この考えは広く共有されていると思います。
主要な経路の一つについては、(FRB議長の)ジャネット・イエレンも言及しています。必要以上に失業率が高ければ、失業者の間で格差が広がるだけでなく、すべての人の賃金を押し下げます。その結果、GDPが低下し、州や地方自治体の歳入も減るため、公共サービスを削減せざるを得なくなります。そうしたサービスは、当然ながら中間層や低所得層にとってより重要です。
第二は、景気循環のどの段階にいるのか、そして私たちが直面する非対称なリスクに、より的を絞って注目することです。大きなインフレ圧力があると考える人はいないでしょう。したがって、利上げを正当化する従来の論拠はありません。労働市場は逼迫しており、いずれインフレ率が上がるという議論もあります。(しかし)労働市場をより広く測る指標を見ると、さほど逼迫しておらず、良好な状況でもありません。賃金がインフレに追いついていないこと、労働参加率が低いこと、長期失業率が高いことにそれが表れています。
重要な問いは、いわゆる自然失業率、つまり失業率がどの水準から上昇し始めるのかということです。1960年代、米国ではインフレ圧力がないまま失業率が2%、3%まで下がったことがありました。現在はそこからほど遠い状況です。自然失業率はいったいどの程度なのでしょうか。4.5%や5%だという説に説得力のある根拠はないと思います。3%かもしれません。正確には分からない以上、現在より失業率を下げれば必ずインフレが始まると考える理由はありません。
FRBの政策担当者は、そうした議論に耳を傾けていますか?
ご存じのとおり、委員会は意見が分かれています。インフレ抑制を重視する人もいれば、失業、賃金、マクロ経済を懸念する人もいます。だからこそ、私たちは何らかの影響を及ぼしたいと考えています。先ほど述べたように、ここ数日の出来事は、私のどんな発言よりも大きな影響を与えたかもしれません。
最初の小幅な利上げ、つまり0.25パーセントポイントの引き上げは、実際にどの程度経済に影響しますか?
これはよく議論されるテーマですが、次のような意味です。金利そのものを実際に引き上げても(0.25ポイントの利上げでは)、人々の行動に大きな影響はおそらくありません。問題はむしろ、信用供給や市場の期待に何をもたらすか、そしてその期待がどう反映されるかです。
市場は先を見通す力に欠けるため、実際に利上げが行われると、市場はバブルがいくらか生じていたと考えるようになる可能性は十分にあります。それだけなら、市場は比較的うまく対処できるかもしれません。しかし、中国の減速、続くユーロ危機、相互に影響し合う商品価格の混乱がある現在の世界情勢では、すでに見られるように株式市場に大きな影響が出る可能性があります。株式市場の変動性にも影響するでしょう。そうなれば企業は投資に、消費者は消費の判断に、いっそう慎重になり、短期的には経済を弱めるおそれがあります。
経済成長率がこれほど不安定で、株式市場もこれほど変動し、成長率もこれほど低くなると予想され、弱さを示す兆候がそろっている状況で利上げを行うのは、過度なリスクを取ることになります。
本記事は、 Wonkblogとの協力のもと掲載しています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:ジム・タンカーズリーは、The Washington Postで経済政策を担当している。
画像:コロンビア大学国際公共政策大学院(SIPA)教授で、ノーベル経済学賞受賞者のジョセフ・E・スティグリッツが、メキシコのリビエラ・マヤで開催された2015年世界経済フォーラム・ラテンアメリカ会議に出席。REUTERS/Victor Ruiz Garcia


