ユーロ圏で実施されている量的緩和(QE)政策のうち、最新かつ圧倒的に規模の大きい欧州中央銀行(ECB)の公共部門資産購入プログラム(PSPP)にとって、国債は自然な購入対象である。発行残高のある国債市場は、特に高格付け債について、最も規模が大きく流動性も高い。国債購入は、債券利回り全般の低下(Carpenter et al. 2013)、イールドカーブ全体にわたる金利リスクの低減(Greenwood and Vayanos 2015)、同程度の満期を持つ他市場への波及効果(Szczerbowicz 2014)ももたらすと期待されている。
しかし、ユーロ圏による国債購入の欠点は、実施前から批判の対象となっていた。第一に、「少なすぎる、遅すぎる」との指摘がある。第二に、購入の地理的配分は、ECB資本に占める各欧州通貨統合加盟国の比率(「資本キー」)に従うことになっており、その結果、購入額のほぼ半分が機械的にドイツ国債とフランス国債に配分される。これらの市場ではすでに金利が例外的に低く、流通市場での純供給は予定購入額を下回ると見込まれている(現在の債券保有者がポートフォリオを維持する可能性があることに加え、購入プログラムの想定期間中、特にドイツでは新発債の発行が少ないため)。第三に、市場への影響(イールドカーブのフラット化)とマクロ経済効果(インフレ率の上昇、信用供与の拡大)は限定的と予想される。第四に、公共部門プログラムは、マイナス金利で取引される発行残高のある国債の範囲を広げ、銀行間市場の緊張を悪化させるおそれがある。それによって、すでに不足している担保がさらに余分に流出しかねない。
ユーロ圏経済の資金調達構造を多様化するためのプログラムの転換
ユーロ圏が量的緩和戦略を逆転させ、発行体や資産クラスではなく、最終的な経済用途に基づいて資産を選ぶとしたらどうだろうか。実際、ECBの量的緩和にとって妥当な運用目標は、成長を促す民間部門の活動への資金調達を容易にし、投資を刺激し、欧州の投資プロジェクトや共同イニシアチブ(その一例がユンケル計画であり、それに限らない)を支援することだろう。
国債以外を対象とする量的緩和を実施する第一の方法は、民間資産に焦点を当てることだ。金融部門、あるいは非金融企業自身が発行した資産が対象となる。実際、金融部門の証券購入は、ECBが最初に実施した資産購入プログラムだった。2009年には、カバードボンドの outright 購入を実施し、量的緩和に踏み出した。その後、2014年11月には資産担保証券(ABS)プログラムを開始した。
しかし、銀行発行証券だけに焦点を絞ることには問題があった。そうすることでECBは、すべての卵を同じかごに入れ、金融政策の波及を完全に銀行のバランスシートに依存させた。今後を見れば、銀行がバランスシートの統合を10年にわたって進めている時期にあって、銀行融資の供給を再び活性化する余地は当面限られたままだろう(Bologna et al. 2014)。さらに、企業の資金調達源を多様化し、あらゆる景気局面、特に景気回復の初期段階でも資金を得られるようにすることには多くの利点があるとの証拠もある。Grjebine et al.(2014)は、企業債務に占める社債の割合が高く、銀行融資に対する社債の代替可能性が高い経済ほど、景気後退後のパフォーマンスが良好であり、すなわち回復がより速く、力強い傾向にあることを示している(図1参照)。資金調達源の多様化を支援することは、ECBに代替的な金融政策波及経路をもたらすため、妥当な目標と思われる(Coeuré 2015, Mersch 2015)。
図1。企業債務に占める社債の割合が高い経済は、景気回復局面でより良好なパフォーマンスを示す

出典:CEPII、Grjebine et al.(2014)。
したがって、企業部門が直接発行する金融商品は、量的緩和の有力な候補となるだろう。これらを購入すれば、ECBはそうした市場の発展を促し、ユーロ圏経済の萌芽的な回復を確実に後押しし、加速させるだろう。さらに、欧州委員会が構想する資本市場同盟(CMU)に向けたユーロ圏の前進にも寄与する(EC 2015)。
ECBはどの程度の社債購入を目指せるだろうか。社債はすでにECBの公開市場操作(OMO)における担保として認められている。実際、直近の公表数値によると、ECBはOMOの適格資産として、こうした資産の発行残高を1兆3,930億ユーロと把握しているが、実際に担保として差し入れられているのはわずか740億ユーロにすぎない。これだけの発行残高が残っているため、担保不足を引き起こすリスクを負わずに、ECBが outright 購入できる余地は大きい。最近では、イングランド銀行と日本銀行が企業の借り換えや投資を促すために社債を購入した。米連邦準備制度理事会(FRB)も、無担保の企業コマーシャルペーパーと資産担保コマーシャルペーパーを購入した。したがって、これはそれほど突飛な試みではない。
ただし、社債を購入すればECBが欧州の債券市場の発展に直接介入することになる点を忘れてはならない。これもまた検討すべき課題であり、おそらく資本市場イニシアチブの枠内で活用できる。慎重に行えば建設的な取り組みとなりうる。第一に、欧州債券市場の発展は適切な規制と歩調を合わせなければならない。第二に、ECBによる大規模介入が市場流動性に及ぼす影響も予測し、微調整すべきである。BISなどは最近、債券市場の流動性を懸念材料として指摘している(Fender and Lewrick 2015)。企業が通常ならこうした市場で活動しない場合でも、ECBの購入が債券発行を刺激する可能性も念頭に置き、この問題を真剣に検討すべきである。
政府系機関および欧州国際機関の債券購入:大規模に、しかし選択は慎重に
実体経済へのより直接的な資金供給は、別の形でも実現できる。実際、ECBの量的緩和プログラムには、欧州投資銀行(EIB)など、欧州の投資プロジェクトに資金を供給する欧州機関の証券がすでに明示的に含まれている。こうした購入は、長期的な成長目標に沿う形でユーロ圏の需要不足を支えるだけでなく、欧州統合も深化させる。投資の低迷と成長の弱さが欧州の懸念材料となっている現在、これは贅沢どころではない(Giovannini et al. 2015)。EIBが発行するユーロ建て債券の購入可能総額は約2,000億ユーロである。現行のECBプログラムでは、こうした証券の購入は損失分担の対象であり、プログラム全体の12%に制限されている。この上限を12%を大きく超える水準まで引き上げれば、量的緩和の効率が高まると思われる(図2参照)。
図2。購入可能な政府系機関および欧州機関の対象範囲を過小評価すべきではない
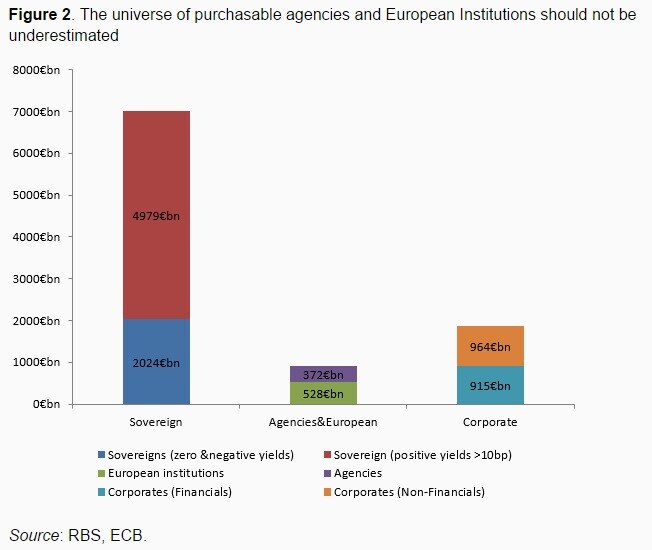
出典:RBS、ECB。
「政府系機関」および「欧州機関」の購入
ECBは公共部門資産購入プログラムで、「政府系機関」と「欧州機関」を区別している。この点は見過ごされてきたが、実は重要かもしれない。ECBによる欧州機関証券の購入には12%の上限がある一方、政府系機関からの購入には同じ制限がない。プログラムの詳細を公表した際、ECBは、各国中央銀行が国債か政府系機関債かを選択できること、また、予定していた国債または政府系機関債の月次購入を実行できない場合(例えば、市場に売却可能な債券がない場合)には、代わりに欧州機関の証券を購入できることも示した。つまりECBは、ドイツ復興金融公庫(KFW)やスペイン公的信用機関(ICO)などの各国開発銀行、EIB、あるいはユンケル計画の枠内で発行された証券を購入するだけで、国債を購入する代わりに公共投資を大規模に支援できる立場にある。
しかし、政府系機関の購入を全面的に支持する一方で(実際、政府系機関債が量的緩和の柱となるべきだと考える)、対象機関の選定は慎重に行うことが重要である。ECBが公表する適格機関のリストには、実に性質の異なる組織が含まれている。例えば、フランスの社会保障制度の債務を引き受けるために設立された機関CADESや、フランスの失業保険を担い、大幅な赤字を抱えるUNEDICがリストに含まれている。これらの機関は投資や長期成長とはほとんど関係がなく、そうした事実を知った欧州の世論が歓迎するかどうかも明らかではない。ECBは適格機関を選ぶ際、信用力だけでなく、その経済的目的も基準とするのが賢明だろう。
参考文献
Bologna, P, M Caccavaio, A Miglietta(2014)「EUの銀行デレバレッジ」、VoxEU.org、10月14日
Carpenter, S, S Demiralp, J Ihrig and E Klee(2013)「FRBの資産購入を分析する:FRBは誰から購入するのか?」、連邦準備制度理事会『金融・経済ディスカッション・シリーズ』2013-32。
Cœuré B(2015)「資本市場同盟の目標とは何か?」、会議「欧州資本市場同盟:実現可能な構想かつ現実的な目標か?」での講演、2015年3月18日。
欧州委員会(2015)「資本市場同盟の構築」、グリーンペーパー、2015年2月18日。
Fender, I and U Lewrick(2015)「潮目の変化―債券商品の市場流動性とマーケットメイク」、 BIS季刊レビュー、2015年3月。
Giovannini, A, C Mayer, S Micossi, C Di Noia, M Onado, M Pagano, and A Polo(2015)、 欧州の長期投資金融の再始動:グリーンペーパー討議資料、1月30日。
Greenwood, R and D Vayanos(2015)「債券供給と債券の超過リターン」、 金融研究レビュー、刊行予定。
Grjebine, T, U Szczerbowicz and F Tripier(2014)「企業債務構成と景気回復」、CEPIIワーキングペーパー、第2014-19号、11月。
Mersch, Y(2014)「資本市場同盟―『なぜ』と『どのように』」、ブリュッセルでのEIB・IMF合同ハイレベル・ワークショップでの講演、10月22日。
Szczerbowicz, U(2014)「ECBの非伝統的金融政策:市場での銀行・政府の借入コストは低下したか?」、RIETIディスカッションペーパー14008。
この記事は VoxEUとの協力のもとで掲載されています。掲載は世界経済フォーラムによる見解への賛同を意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Urszula SzczerbowiczはCEPIIのエコノミストで、「国際マクロ経済学・金融」研究プログラムに所属する。Natacha VallaはCEPIIの副所長であり、同所の「国際マクロ経済学・金融」科学プログラムも統括する。
画像:欧州委員会本部前に掲げられた欧州連合旗。REUTERS/Thierry Roge。



