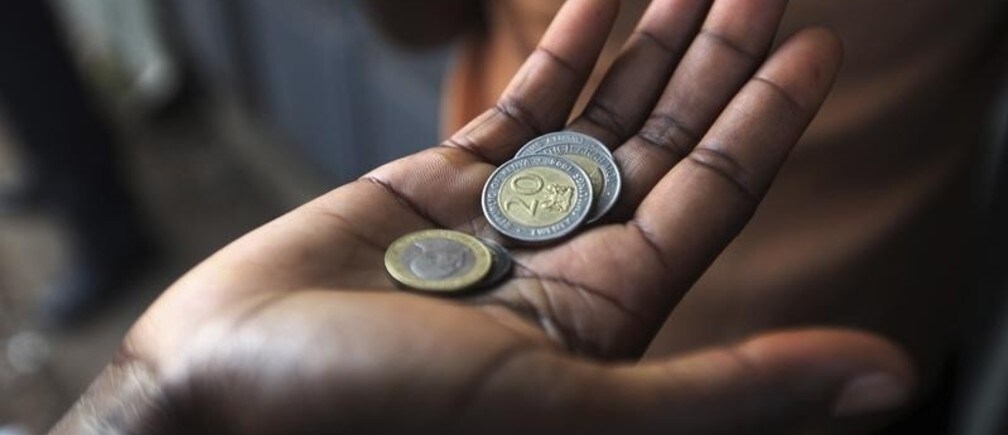
お金を貯めるのは難しいものです。しかし、住宅や自動車などの大きな買い物、事業の開始、あるいは退職後に備えた計画のためには、貯蓄が必要だと考えられています。貯蓄は、日々の暮らしを送り、手元にあまり可処分所得のない貧困層にとって、とりわけ難しいものです。
裕福な国では、金融機関が顧客の貯蓄を支援するためにさまざまな商品を提供していますが、貧しい国では貯蓄の選択肢が少ないのが現状です。多くの貧困層は、現金を隠し持ったり、家畜や土地などの資産に投資したり、あるいは 非公式な貯蓄の仕組みを利用したりしています。
それでも、わずかでもお金を蓄えられる人にとって、その恩恵は非常に大きいものです。マサチューセッツ工科大学(MIT)の経済学者であるアビジット・バナジーとエステル・デュフロは、 1日1ドル未満で生活する人々でさえ貯蓄する能力がある ことを明らかにしています。また、彼らはしばしばアルコールやタバコ、テレビといった必需品ではない品目にお金を使っています。さらに、貧困層は収入が増えた場合でも、その増加分の3分の2しか食費に充てていません。これらの調査結果は、貧困層にも貯蓄できる資金があることを示唆しています。
では、なぜあらゆる所得層の人々にとって貯蓄はこれほど難しいのでしょうか。
その理由の一つが損失回避です。研究者らは、 人は、すでに持っているものを手放すのに、それに支払ってもよいと考える額よりもはるかに多くの対価を求める ことを明らかにしています。心理学者のダニエル・カーネマン、経済学者のジャック・ネッチとリチャード・セイラーによる実験では、コーネル大学の学生グループに、同大学のロゴ入りのマグカップにいくら支払うかを尋ねました。その後、グループを2つに分け、片方のグループだけにマグカップを与えました。そして学生たちは、「市場」でマグカップを売買することを許されました。
予想に反して、マグカップを持っていた学生たちは、それほど高い価値を感じておらず、尋ねられた際にも多くの金額を支払う意思がなかったとしても、ほとんど売ろうとしませんでした。マグカップを持つ学生たちは、売ることを損失と捉え、マグカップを持たない学生たちは、買うことを利益と捉えていました。銀行において、貯蓄口座にお金を預けることは、現時点での利益を得られなくなるため、損失のように感じられることがあります。
損失回避を乗り越えるためには、銀行や金融機関は貯蓄口座がもたらす利益を具体的にする必要があります。口座に「緊急時」「住宅」「退職後」といったラベルを付けることは、人々が貯蓄する理由を思い出させるのに役立つかもしれません。次に、貯蓄口座を設定した理由を視覚的に思い出させるものを提供することも、将来の利益を人々に思い起こさせ、現在経験している損失から注意をそらせるのに役立つ可能性があります。
貯蓄が難しいもう一つの理由は、新しい習慣を形成し、古い習慣を置き換える必要があることです。 『習慣の力』において、著者のチャールズ・デュヒッグは、古い習慣は断ち切りにくく、新しい習慣は身につけるのが難しいと述べています。習慣として繰り返す行動パターンは、文字通り神経回路に刻まれているためです。行動が習慣化すると、それは自動化された認知プロセスによって導かれ、精緻な意思決定プロセスとは関係がなくなります。しかし、繰り返しによって、新しい習慣を形成し、それを維持することも可能です。
悪い習慣を克服するには、習慣の自動的なプロセスを模倣して、貯蓄の天引きを自動化するのが最も容易かもしれません。これは、経済学者のエステル・デュフロ、マイケル・クレマー、ジョナサン・ロビンソンが指揮した一連の実験で成功を収めました。彼らは ケニアのブシアの農家に異なる貯蓄プランを提供し 、直近の収穫で得た現金を使ってもらいました。
一部の農家には、肥料専用の貯蓄口座にすぐにお金を立て替える選択肢が与えられ(農家は植え付けの時期までに肥料を購入する余裕がない投資です)、一部の農家は預け入れまで数日待つ必要があり、また別の農家には肥料口座について知らされなかったものの、植え付けの時期に後から肥料を購入することができました。研究者らは、すぐに貯蓄口座に入金した農家の57%が肥料を購入し、支払いのために数日待つ必要があった農家の30%が肥料を購入し、口座について知らされなかった農家のうち、植え付けの時期に肥料を購入できたのは17%にすぎなかったことを明らかにしました。
これは、企業が 従業員を退職貯蓄制度に自動的に加入させる ことで成功を収めてきたことに関する研究を裏付けるものです。
短期的には、貯蓄によって非常に苦しく困難な支出削減を伴うこともありますが、多くの貧困層が貯蓄を進んで行っているという事実は、その恩恵が認識されていることを意味します。ラベル付けや視覚化、リマインダー、自動天引きの機能を備えた革新的な貯蓄口座が役立つかもしれません。
提携先: 世界銀行ブログ
著者:ロクサンヌ・バウアーは、世界銀行の対外・企業関係、業務コミュニケーション部門(ECROC)のコンサルタントです。
画像:ケニアの首都ナイロビにある広大なキベラ・スラムの店舗で、顧客がお金を用意している様子。REUTERS/Noor Khamis


