米国のミレニアル世代は現在、以前に示されていた水準よりはるかに多くを退職後に備えて貯蓄するよう勧められており、その割合は収入の40%で、以前の15%と比べるとかなり高くなっています。
多くのミレニアル世代は、安心して退職するのに十分な貯蓄が不足するリスクに直面しています。
今すぐ収入からさらに貯蓄できない場合は、スキルと健康への投資を続け、引き続き働けるようにして、経済的困難を避けましょう。
65歳での退職を計画している米国のミレニアル世代に向けた新しいアドバイスがあります。収入の40%を、可能であれば今後数年間にわたって蓄えておくことです。
ペンシルベニア大学でビジネス経済学および公共政策の教授を務めるオリビア・S・ミッチェル博士によると、退職後に最終給与のわずか半分で生活するためにも必要となる貯蓄額は、その水準です。
そして、この数字は、67%のアメリカ人にとって衝撃的かもしれません。彼らは、従業員給付研究所に対して、退職後も安心して生活できると確信していると答えています。
これまでのアドバイスでは、米国の労働者に対して、年間収入の約15%を脇に取り分けておくことや、できるだけ早く貯蓄を始めることが勧められていました。
株式市場の先行きが悪化していることも、より多く貯蓄することが重要である理由の一つです。米国株式の平均リターンは約10%で推移してきましたが、CNBCが引用した複数の投資会社は、今後のリターンはかなり低くなる可能性があると警告しています。
貯蓄が難しい場合は、働き続けましょう
給与のほぼ半分を貯蓄することは、ごく一部の高給取りを除けば、ほとんどの人にとって現実的ではありません。そのため、65歳で退職するという夢は、まさに夢にとどまる可能性が高いのです。計画を見直し、60代や場合によっては70代まで働き続ける必要があるかもしれません。
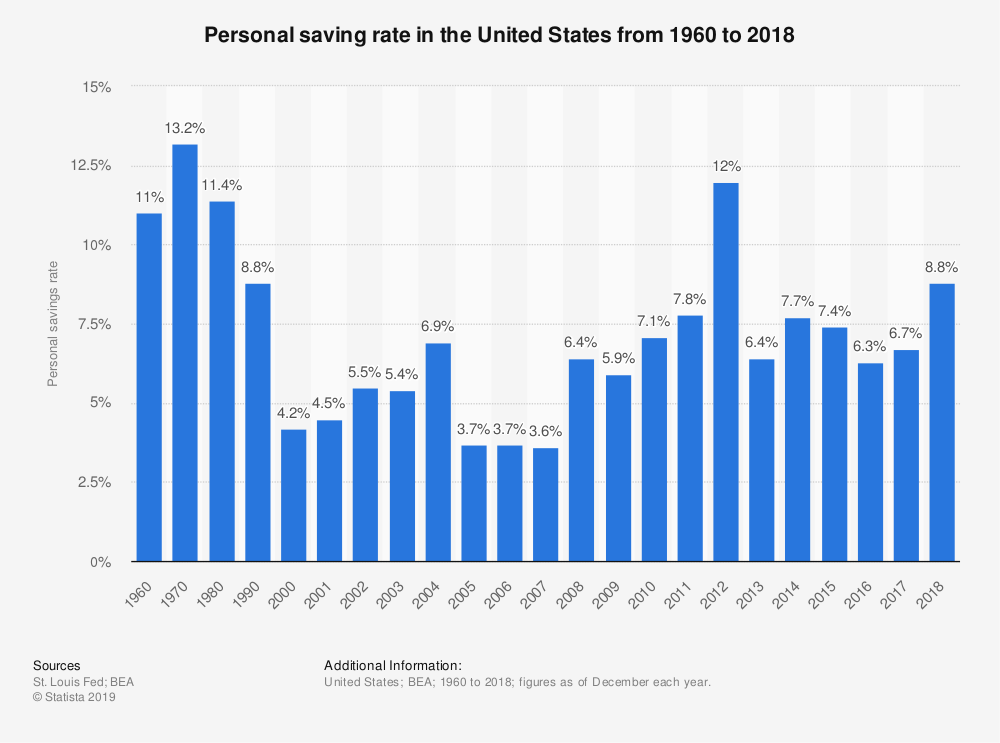
上のグラフが示すように、米国人が可処分所得のうち貯蓄に回す割合(個人貯蓄率)は、過去19年間のほとんどの期間で、それ以前の数十年と比べて低い水準にとどまっており、この点はさらに切実な問題となり得ます。
一般的な退職年齢を過ぎても働くことは、多くの人にとって喜ばしいものではないかもしれません。また、健康上の問題や雇用機会の不足は、経済的困難につながる可能性があります。
リスキリング
仕事の未来においては、自身のスキル、健康、そして精神的な回復力への投資に時間を割くことが重要になります。
自動化、人工知能、機械学習などの技術主導の進展によって雇用環境が再編されるにつれ、世界経済フォーラムの「仕事の未来」報告書で示されているとおり、求められるスキルも変化していきます。
自動化による変化の波が何度も訪れることで、再教育は当たり前のものになるでしょう。ただし、それが必ずしも不安をもたらすとは限りません。身体的に健康を保ち、需要の高いスキルに遅れずついていくことに加え、未来の労働者は感情面や心理面でも回復力を備える必要があるでしょう。
そのため、退職後の貯蓄に収入の40%を投じることが難しい場合でも、少なくとも自分自身への投資は続けましょう。




