政策当局はインフレ期待の管理を目指しているが、家計がインフレ期待をどのように形成し、更新するのかについては、ほとんど理解されていない。本稿では、あらゆる価格変動ではなく、家計が実際に目にする価格変動が期待を左右するというルーカスの予想を検証する。購入頻度で加重した個々の家計の消費を測る指標は、家計の期待を左右する要因として、統計的にも経済的にも有意である。この結果は、中央銀行の政策当局が現在採用しているモデル上の前提に疑問を投げかける。
金融政策において、金利が低いときにはインフレ期待の管理が中心課題となる(Coibion et al. 2018)。通常の状況では、政策当局はインフレ期待が十分に安定していると想定し、名目金利の変更が認識される実質金利の変化に完全に反映されるよう、金利を動かす(フィッシャー方程式)。認識される実質金利の変化は、ひいては企業や家計の消費、貯蓄、投資、価格設定の判断に影響する。
しかし、実効下限制約により名目金利を引き下げられず、量的緩和も限界に達した場合、認識される実質金利を引き下げるために政策当局が最後に頼る手段は、家計のインフレ期待を直接管理することである。
したがって、インフレ期待を直接管理することが重要である。ジャネット・イエレンは、米連邦準備制度理事会(FRB)議長在任中に次のように記している。
「名目短期金利が実効下限に達している、またはそれに近い状況では[…]、期待がどのように形成されるのかという、より広範な問題が一段と重要になっている。[…]多くの中央銀行[…]は、将来の金利やインフレに対する期待に直接影響を与えることを目的とした政策を採用している。」(Yellen 2016)
似た特徴を持つ家計の間でもインフレ期待に驚くほど大きなばらつきがあること(Armantier et al. 2017)は、家計がインフレ期待を形成し、更新する過程について、私たちの理解がいかに限られているかを示している。少なくともルーカス(1975)にまでさかのぼる自然な予想として、家計が目にし、各自の消費バスケットを通じて接する価格変動が、インフレに対する認識や期待を形作る可能性がある。ルーカスは、人々がそれぞれ異なる島に暮らし、そこで目にする価格に注目して総合的な物価水準への期待を形成すると描写している。
「個人が観察する価格の推移[…]は、その人が現在置かれている経済と市場の状態に関する情報源である。同じ意味で、この推移は将来の価格に関する情報源でもある。」(Lucas 1975)
ルーカスの予想を裏付ける調査結果
これを踏まえ、家計ごとに食料品価格の変動に接する度合いが異なることが、データで観察されるインフレ期待の大きな差を理解する手がかりになるという仮説を検証した(D’Acunto et al. 2019)。米国人6万人を対象とする大規模な代表性のあるパネル調査を用いた。この調査では初めて、多数の期待指標に加え、個人単位で詳細な食料品の購入バスケットも観察できた。
先行する米国の調査結果と一致して、個人レベルのインフレ期待には上方バイアスがあり、ばらつきが大きく、5の倍数に丸められる傾向があった(図1)。
図1個人のインフレ期待の数値分布
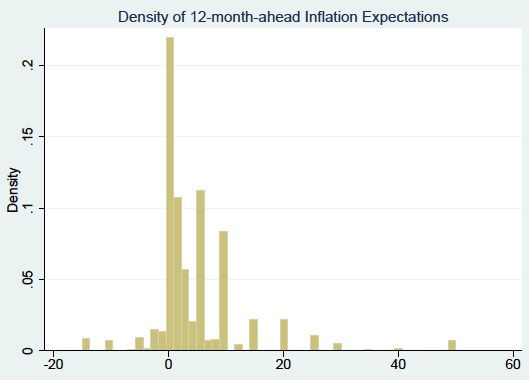
図1は、個人の期待が完全情報下の合理的期待という基準から大きく逸脱していることを示している。この前提は、世界各国の中央銀行が政策の設計や評価に用いるほぼすべてのモデルで採用されている。
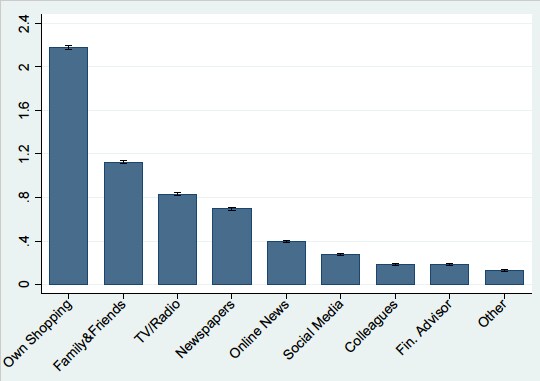
ルーカスは現実を文字どおりに描写することを意図していなかったが、その前提は論理的一貫性と現実性をめぐる議論を引き起こした。批判者は、消費者は総合インフレ率の統計に容易にアクセスできるうえ、この前提を裏付ける実地データもないと主張した。しかし、私たちが調査を実施し、家計にインフレ期待をどのように形成するかを尋ねたところ、過半数が、食料品の買い物中に目にする価格変動を最も重要な情報源として挙げた(図2)。
図2インフレ期待の形成における情報源の相対的重要度
Kaplan and Schuhlhofer-Wohl (2017)は、消費バスケットが似ていても、家計が支払う食料品価格には大きな差があり、実現インフレ率の四分位範囲が6.2%から9.0%に及ぶことを示した。ルーカスの言葉を借りれば、同じ果物を食べていたとしても、人々がそれぞれの島で目にする価格シグナルは大きく異なっていた。
期待を形成する際に個人が経験する価格変動が関係するなら、期待にも横断面で大きなばらつきがあるはずだ。実際、ミシガン大学消費者調査における1年先の予想インフレ率の四分位範囲は、1999年以降の平均で3.8%である。多くの回答者が、インフレ期待を最高で50%、最低で-30%と報告している(Bachmann et al. 2014)。
仮説の直接検証:家計CPI
私たちは2つの指標を作成した。1つ目の、家計レベルで観察される価格変動の指標を「家計CPI」と名付けた。これは消費者物価指数(CPI)と同様の方法で算出したが、代表的な消費バスケットではなく、各家計の非耐久消費財のバスケットを対象とした。家計CPIは、12か月先のインフレ期待を有意に予測することが分かった。
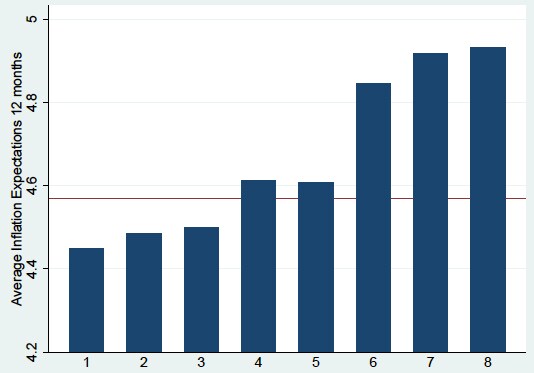
たとえば、家計CPIを同じ規模の8つの区分に分けて、それぞれの予想インフレ率を平均すると(図3)、家計CPIが最低の区分から最高の区分までの差は、予想インフレ率の0.5パーセントポイントの差と関連していた。同じ期間のインフレ率が約1%だったことを踏まえると、これは経済的に重要な差である。
図3個人のインフレ率とインフレ期待の関係
こうした結果は、幅広い人口統計学的要因を考慮しても変わらなかった。先行研究では、インフレ期待や消費の選択が、認知能力や洗練度など、個人レベルで時間を通じて変わらない特性と関連付けられてきた(D’Acunto et al 2019 b, c, d)。しかし、2回の調査にわたる個人内分析でも基準となる結果が確認され、こうした特性では私たちの知見を説明できない。
消費者はなぜ、インフレ期待を形成する際に食料品価格の変動を利用するのだろうか。1つの可能性は、総合インフレ率に関する情報を集める際、人々が認知上の制約に直面していることだ。彼らは、日常生活で経験する価格変動を、最も低コストな情報源として頼りにしているのかもしれない。あるいは、人々は標準的な合理的不注意の枠組みとは異なる過程を通じて信念を形成している可能性があり、観察された事実を説明するには、その枠組みを拡張する必要がある。たとえば、認知心理学の研究によれば、頻繁に接する刺激は、本人がそれに注意を向けているかどうかにかかわらず、知覚学習に影響する。この点について、Georganas et al. (2014)は、期待を形成する際、人々は頻繁に接する価格変動をより重視するという実験室での証拠を示している。
仮説の直接検証:頻度CPI
この証拠を踏まえて、家計レベルのインフレを測る2つ目の指標を作成し、「頻度CPI」と名付けた。買い物での価格変動に重みを付ける際、基準期間における購入頻度を用いた(家計CPIでは支出シェアを用いた)。
インフレ期待と頻度CPIの正の関連は、家計CPIとの関連より20%-40%大きかった。同じ推計式で家計CPIと頻度CPIの両方を独立変数として加えると、家計CPIの係数はゼロとなり、統計的有意性を失う。頻度CPIの統計的・経済的有意性はほとんど変わらない。
実体経済への影響
先行研究によれば、私たちの結果変数であるインフレ期待の横断面でのばらつきは、経済理論と整合する形で他の期待や実体経済の結果と関連しているため、経済的に重要である。Malmendier and Nagel (2015)とArmona et al. (2019)は住宅や住宅ローンの選択について、D’Acunto et al. (2016)は消費や貯蓄の判断について、これを示した。私たちはこの証拠を、次のような他の結果にも広げた。
1) インフレ期待が高い消費者は、賃金インフレや住宅価格インフレへの期待も高かった。
2) 家計のインフレ期待は実体経済の結果と関連していた。インフレ期待が高い消費者は、より大きな(固定金利の)住宅ローンを抱えていた。何らかの投資を保有している消費者に限ると、インフレ期待が高い人ほど、不動産など、インフレの影響を受けにくい実物資産への投資も多かった。オイラー方程式の論理に基づけば、インフレ期待が高い消費者は貯蓄を減らすはずであり、データでもこれを確認した。
食料品の買い物が期待形成に及ぼす影響は、とりわけ注目に値する。米国の政策当局が主に注目するインフレ指標であるコア消費者物価指数には、食料品価格が含まれていないからだ。食品(およびエネルギー)価格を除外する理由は、これらの品目の価格は特に変動が大きく、経済全体の物価水準の趨勢的変化とは無関係な供給ショックを反映し、すぐに反転する傾向があるためだ。Motley (1997)らはこの理由に疑問を呈し、短期的な変動にはインフレの兆しを捉える有用な情報が含まれると主張した。私たちの知見は、経済学者や政策当局がコア以外のインフレにもっと注目する理由をもう1つ示唆している。それは、家計が実際に期待を形成する過程についての知見をもたらす。
私たちの結果は、米国内外で実施されているインフレ目標政策や期待管理政策の前提にも疑問を投げかける(Del Negro et al. 2012, D’Acunto et al. 2019a)。米国の政策当局者の中には、代表的な消費バスケットのコアインフレに注目すると、政策上の誤りにつながりかねないと認識する人もいる。たとえば、セントルイス連邦準備銀行総裁のジェームズ・ブラードは次のように述べている。
「[…]食料品店での買い物は、多くの米国人にとって最も頻繁な買い物の機会の一つである。そうした価格を金融政策の策定に際して考慮しないように見えることは、FRBの信頼性にとって決して有益ではない。」(Schnurr 2011)




