OECD加盟国の多くでは、雇用と賃金における男女間格差が根強く存在している。こうした格差は出産の前後に最も顕著に現れ、「子どもペナルティ」と呼ばれる現象である(Bertrand et al. 2010、Kleven et al. 2019)。例えば、Bertrand et al.(2010)はシカゴ大学のMBA取得者のキャリアを研究し、卒業後10年以内に少なくとも一度キャリアの中断を経験する女性は40%である一方、男性はわずか10%であることを明らかにした。さらに、卒業後10年の時点で離職するかパートタイムで働く女性は約40%で、男性の5%に比べて多い。こうしたキャリアの中断や労働時間の削減の一部は、幼い子どもと過ごす時間を増やしたいという一部の女性の個人的な選択を反映しているが、その一部は、妊娠中も働き続けることや、出産後にフルタイムに復帰することを難しくする労働市場の制度や企業環境によるものである。
出産・育児休業制度は、新たに母親になった人が、雇用を維持しながら新生児と過ごす時間を増やし、休業中の経済的支援を受けられるようにする役割を果たしうる。多くの国では、政府がこうした給付を義務化している。しかし、これらの給付には費用がかかる。休業中の女性を支えるための金銭的負担に加え、企業は人員配置に関連するコストも負担しなければならない。そのため、企業には、これらのコストを最小限に抑えたり削減したりするインセンティブが働く可能性があり、その結果、採用慣行を通じて、初任給の引き下げや女性のキャリア機会の減少として表れることがある。
これらの意図しない結果は、休業制度の制度的な詳細によって緩和されたり悪化したりしうる。最近の論文(Asai 2019)では、女性が休業を取得する際の雇用コストを引き下げた一連の改革を分析している。こうした男女間で異なるコストの引き下げが、これらの企業における女性の初任給や雇用機会にどのような影響を与えるかを検証する。
雇用者の休業コスト
国の制度によって、従業員が出産・育児休業を取得した際に雇用主が直面するコストの種類は異なる。米国では、企業が通常、休業給付を直接支給するため、休業中の所得補填は企業の責任となる。その他の多くの国では、出産・育児休業は社会保険制度によって財源が賄われる義務的給付であり、米国の失業保険(UI)と同様の仕組みである。カリフォルニア州の州立出産休業制度も同様の方法で財源が賄われている。企業は、制度の財源を賄うため、男女に等しく負担される社会保険料を支払う責任を負い、休業中の労働者の所得補填はUIと同様に機能する。
これらの直接的なコストに加え、労働者が離職することによる企業の生産量への影響もある。これらのコストは、その職務を臨時労働者で容易に代替できるか、同僚が業務を引き受けられるかによって異なる。もう一つの直接的なコストは、労働者の給与税である。多くの国では、休業中であってもこれらのコストを企業が支払う責任を負っている。
この制度ではすべての労働者が等しく保護されるわけではないことが多い。有期契約と無期契約の両方が存在する多くの国では、無期契約の労働者のみが受給資格を有する。
女性が主な休業取得者であるため、これらのコストは女性を雇用する際のコストに男女差を生み出す。
休業中の社会保険料支払いに基づく分析
本研究では、出産・育児休業を取得する女性従業員を雇用する企業のコストを段階的に引き下げた、一連のユニークな改革を分析する。対象となるのは日本であり、日本は13.5か月と比較的手厚い義務的休業制度を有し、所得補填は社会保障制度を通じて財源が賄われている。しかし長年にわたり、企業は休業中も従業員の給与税(すなわち医療保険料と年金保険料)を支払う必要があり、これは休業前の収入の13%に相当した。2000年、2001年、2014年に行われた一連の改革により、これらのコストは段階的にゼロまで引き下げられた。
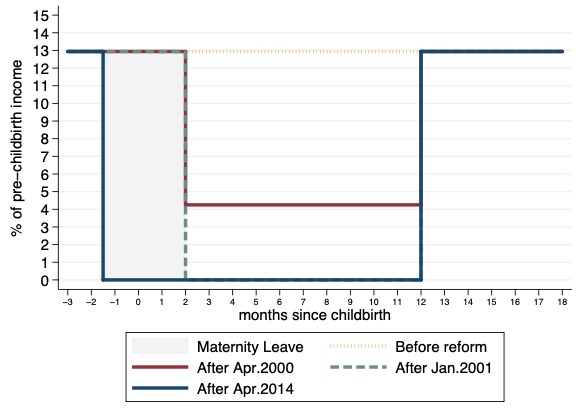
図1は、この期間における休業中の社会保険コストを、企業が直面するコストの例示とともにまとめたものである。出産するすべての女性労働者は3.5か月の出産休業を取得する資格がある。無期契約の女性労働者は、さらに10か月の育児休業を取得する権利がある。図の横線は出産からの経過月数を示し、縦線は収入に対する割合で表した給与税の負担を示す。2000年初頭、企業は休業中の社会保険料の半分を支払う責任を負っており、それは従業員の所得の12.9%にあたる(点線の「改革前」線で示す)。
2000年4月には、育児休業中の年金保険料(出産後2~12か月目は8.7%)が廃止され、これは図の実線の赤線で示されている。2001年1月には、育児休業中の医療保険料の支払い(出産後2~12か月目は4.25%)が廃止され、これは図の破線の緑線で示されている。企業は、2014年4月に出産休業中の社会保険料が完全に廃止されるまで、出産休業中(出産後-1.5~2か月)の社会保険料の支払い責任を引き続き負っていた(実線の青線で示す)。重要な点として、これらの改革に伴い、労働供給の反応を大きく変えうるほどの休業期間の延長は行われなかった。
図1 2000年、2001年、2014年の改革前後における休業中の社会保険コスト
本研究の貢献
義務的給付の導入または拡大、およびそのコストが雇用と賃金に与える影響を調査した研究は数多くある(Scott et al. 1989、Gruber and Krueger 1991、Gruber 1994、Baicker and Chandra 2006)。これらの研究では、影響を受ける人々の雇用に対する影響はほとんどないか、わずかな減少が見られる傾向があり、賃金への影響はおおむね負である。給付とコストを拡大するのではなく、本論文は、給付を失うことなくコストを引き下げた実験に焦点を当てる点で異なる。
日本の改革を調査することの主な利点の一つは、コストの変化による影響を、利用可能な給付の内容に対する労働者と企業の内生的な反応から切り離せることである。米国の場合、雇用主は保険制度の種類や質を切り替えることができる。さらに、能力の高い労働者ほど、より良い医療・年金保険制度を自ら選択する傾向がある。日本の場合、医療保険と年金保険は国民皆保険であるため、すべての人が同じ制度に加入し、すべての患者は任意の医療機関を自由に選択できる。保険料率は国の機関によって決定され、利用頻度や従業員の人口統計的背景によって変動せず、病院の診療報酬も厳しく規制されている。
賃金と雇用への影響
社会保険が賃金と雇用に与える影響を分析するため、本研究では2つの主要な要素を組み合わせる。すなわち、特定の年齢で休業の資格を有する就労女性が出産する確率と、上記の一連の改革によって変動する出産・育児休業中の雇用コストである。出産適齢期の女性の結果を、同年齢の高齢女性および男性と比較する。
休業給付は技術的には母親と父親の双方に提供されているが、実際にはほとんど父親は休業を取得しないことに留意されたい。したがって、企業の観点からは、高齢女性と任意の年齢の男性との間に休業による差別的なコストは存在しない。差別的なコストはすべて出産適齢期の若い女性から生じる。したがって、改革後、出産適齢期の女性の結果は、男性や高齢女性と比べて影響を受けることが予想される。
出産適齢期の女性を雇用する企業が直面する「リスク」を、出生登録のデータに基づき、年齢層ごとに、休業の資格を有する就労女性が子どもを持ち、その結果休業を取得する確率と定義する。リスクは男女で異なり(具体的には、男性の休業リスクはほぼゼロである)、女性の間では年齢のみに基づいて異なる。
次に、企業にとっての休業の雇用コストを定義する。前述のとおり、1999年以前は、企業は13.5か月の義務的休業期間中、給与税としておよそ収入の13%を支払うことが求められていた。2000年には、休業の最後の10か月間のコストが4.3%に引き下げられ、その結果、13.5か月間の平均コストは6.5%に低下した。2014年には、コストはゼロになった。状況を把握するために、1999年の無期契約労働者の平均月収はおよそ197,200円、すなわち約1,972米ドルであった。1999年には、13.5か月の休業期間を通じて、企業はおよそ197,200 * 0.12925 * 13.5 = 344,000円(約3,440ドル)を支払う必要があった。解釈を容易にするため、独立変数「コスト」を、平均的な女性の休業に対する円建てのコストを十万円単位で定義する。すなわち、1999年は3.44、2000年は(0.12925 * 3.5 +0.0425 * 10) * 1.972 = 1.73、2001年からは0.12925 * 3.5 * 1.972 = 0.892、2014年にはゼロとする。したがって、この変数の1単位の変化は10万円(約1,000ドル)に相当する。
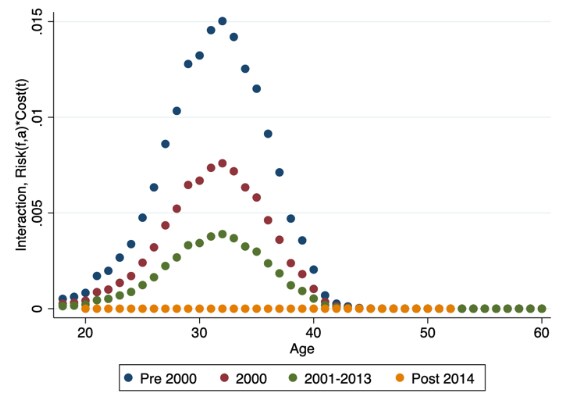
主な関心対象は交互作用項であるcost*riskであり、これは男女、年齢の異なる女性、および時間によって変動する。この交互作用項は、翌年にその労働者が見込まれる休業コストを表す。図2では、年ごとに異なる年齢の女性従業員についてこの交互作用項の値をプロットしている。休業リスクは最も若い女性と最年長の女性では低く、30代前半にピークに達する。コストは2000年以前が最も高く、その後期間を通じて徐々に低下し、2014年にゼロに達する。
図2。女性従業員の年齢別の雇用コスト
次に、この交互作用項が女性の雇用機会にどのように影響するかを調査する。特に、日本では、多くの欧州諸国と同様に、「良い」仕事とは無期雇用契約のある仕事である。また、賃金の結果も検証する。これらの変数は、日本の豊富な企業・労働者のマッチングデータで利用可能である。
私のアプローチは、これらの結果を以下に対して回帰分析することである。cost、riskおよびcost*risk。cost*riskの係数は私の主な関心対象であり、リスクが高い人々が、リスクがまったくない人々(すなわち男性および高齢女性)と比べて、コストの削減によってどのように変化するかを示す。本研究の設計は、事業所効果、年齢トレンド、および年ごとにすべての人に共通する結果指標のトレンドを統制することもできる。
休業中の雇用コストを削減することによる、リスクの高い層の雇用と所得への影響は大きいことが分かった。特に、休業中のコストが10万円減少すると、無期雇用が約2%増加し、初任給が3%増加することが分かった。
本研究の結果は、中小企業と比べて大企業でより顕著である。これは、大企業では、労働者間(すなわち男性と女性、高齢女性と若年女性)で容易に代替可能な、より明確に分かれた業務が多いためであると考えられる。
結論
本研究では、休業コストと出産適齢期の女性労働者に対する労働需要との関係を検証する。コストの低下が、女性従業員の無期雇用と初任給を増加させることが分かった。この結果は、女性雇用の高いコストが企業による女性の採用を抑制し、これらの政策が直接的に促進しようとしていた男女間の賃金格差と雇用格差の是正を妨げてきた可能性を示唆している。これらの知見は、社会保険を通じて財源が賄われる義務的給付を導入しており、一部の労働者が給付を利用する確率が高い他国にも関連性がある。手厚い休業制度には、女性の休業中の支援に伴う企業の金銭的コストを最小限に抑える政策が伴うべきである。




