世界金融危機とその多大な経済的コストは、経済リスクを適時に警告する「早期警戒指標」への学術的・政策的関心を再び高めている(例:Rose and Spiegel 2011、Alessi and Detken 2011)。最近の論文(Röhn 他、2015)では、通貨危機、銀行危機、ソブリン債務危機に関する膨大な早期警戒文献と、世界金融危機に関する最近の研究を整理している。OECD諸国において高コストな経済危機につながりうる潜在的な脆弱性の発生源と性質について論じる。文献レビューから得られた教訓に基づき、公的データソースから収集した70を超える指標からなる新たなデータセットを構築した。これらの指標は、脆弱性を検知し、各国が危機に陥るリスクを評価するためにモニタリングできるものである。データセットは可能な限り、OECD加盟34か国、BRIICS(ブラジル、ロシア連邦、インド、インドネシア、中国、南アフリカ)、コロンビア、ラトビアを対象としている。データベースは「 Economic Resilience Website」で閲覧可能である。1
Hermansen and Röhn(2015)では、さらに一歩進めて、このデータセットを用いて、1970年から2014年にかけてOECD加盟34か国およびラトビアを襲った深刻な景気後退と危機を、各指標がどの程度有効に警告できていたかを評価している。実証分析の結果、提案された指標の大半は、過去40年間にOECD加盟国で発生した深刻な景気後退と危機を、十分に前もって警告できていたであろうことが示されている。
指標がカバーする領域の俯瞰
このデータセットには、6つの領域に分類された指標が含まれている。すなわち、金融部門の不均衡、非金融部門の不均衡、資産市場の不均衡、公的部門の不均衡、対外部門の不均衡、そして国際的な波及、伝染、およびグローバルリスクである。
図1は、対象となる脆弱性を定型化して示し、脆弱性が蓄積する経路の一部を図解している。潜在的な脆弱性の発生源と性質についての詳細な説明は、Röhn 他 (2015)に示されている。
図1.脆弱性指標がカバーする領域の定型化された説明

出典:Röhn 他 (2015)。
金融部門の不均衡
これらには、3つの主要なカテゴリーの指標が含まれる。第1のカテゴリーは、金融部門のレバレッジと過度なリスクテイクに関するものである。これには、レバレッジ、自己資本比率、貸出基準などの指標が含まれる。第2のカテゴリーは、流動性リスクを高める流動性および通貨のミスマッチを捉えることを目的としている。これには、短期負債に対する流動資産の比率、預金に対する貸出の比率、金融部門の外貨建て純オープン・ポジションなどの指標が含まれる。最後のカテゴリーには、例えば国債や住宅市場に対する銀行の共通のエクスポージャーに関する情報が含まれる。
非金融部門の不均衡
主な焦点は、家計および非金融法人のバランスシートの不均衡に起因し、金融の不安定化をもたらしうる脆弱性である。指標には、家計および非金融法人への信用および信用増加のさまざまな指標に加え、家計および非金融法人の負債の指標(例:総金融負債、外貨建て負債、短期負債)が含まれる。
資産市場の不均衡
資産市場の不均衡の指標は、主に住宅市場および株式市場の乖離に関連している。指標には、実質住宅価格、住宅価格の可処分所得および家賃に対する比率、ならびに実質株価が含まれる。民間部門のバランスシートとの相互関連性に加え、住宅価格のブームは、世界金融危機以前に欧州のいくつかの国で経験されたように、住宅投資のブームを伴う場合には実体経済に影響を及ぼしうる。この住宅市場と実体経済の結びつきを捉えるため、データセットにはGDPに占める住宅投資の割合および建設業の雇用比率が含まれている。
公的部門の不均衡
公的部門の不均衡の指標は、主にソブリンの支払能力リスクに関連しており、基礎的な財政の支払能力、長期的な財政の支払能力の指標、および政府債務構成の指標を含む。基礎的な支払能力リスクを測る指標には、基礎的財政収支、一般政府債務、ならびにソブリン債利回りと潜在GDP成長率との格差が含まれる。長期的な財政の支払能力の指標には、年金および医療に関する将来の公的支出、ならびに将来推計の従属人口比率が含まれる。
対外不均衡
対外不均衡の指標には、経常収支、対外債務、直接投資負債、通貨のミスマッチ、外貨準備、および実質実効為替レートが含まれる。
国際的な波及、伝染、およびグローバルリスク
2008/09年の危機から得られた重要な知見は、国内に大きな不均衡がない国でさえ、国際的な波及と伝染を通じて危機の影響を受けたということである。国際的な波及に対する脆弱性を考慮するため、貿易および金融の開放度に関する指標が含まれている。グローバルリスクに関する指標も含まれている。これらは国別の不均衡のGDP加重平均として構築されている。
国内の5つの領域それぞれにおける脆弱性は、単独で捉えるべきではない。実際、景気循環の好況局面では、多くの不均衡が相互に作用し、互いを強化しうる。不況局面では、ある不均衡の解消が他の不均衡の解消を引き起こしうる。詳細はRöhn 他 (2015)で詳しく論じている。複数の不均衡が同時に解消されると、景気後退が悪化し、危機が深刻化することが多い。逆に、政策当局がある不均衡に取り組めば、他部門の脆弱性も低下させる可能性が高い。
脆弱性指標は有用か?
Hermansen and Röhn(2015)では、十分に長い時系列が得られている脆弱性指標の有用性を、早期警戒文献で一般的に用いられる手法、すなわちシグナリング・アプローチ(Kaminsky 他 1998)を適用して評価している。このアプローチによれば、指標が閾値を超えると、将来の高コストな経済事象を示唆する。閾値は、損失関数を最小化することによって設定される。この損失関数は、2種類の誤り、すなわち危機の見逃し(いわゆる第1種の誤り)と誤報(いわゆる第2種の誤り)のバランスを取るものである。誤りはそれぞれの種類に対する政策当局の選好によって重み付けされる。指標は、関連する損失が、その指標を考慮しない場合のベンチマークよりも小さければ、有用とみなされる。
本分析の新規性は、深刻な景気後退を高コストな経済事象の指標として用いる点にある。これは、通貨危機や銀行危機、近年ではより広範な金融システム上の事象といった、特定の種類の経済危機に焦点を当ててきた早期警戒文献の大半とは対照的である。深刻な景気後退は、幅広い高コストな経済事象を効率的かつ透明に捉える手段であり、経済危機を客観的に特定することの難しさを克服するものである。また、深刻な景気後退は、政策当局がおそらく最も回避したいと考える結果でもある。本稿では、深刻な景気後退を、ピークから底までの1人当たりGDPの下落幅がピーク時の1人当たりGDPの3.5%を超えるものと定義する(この値はサンプルにおける1人当たりGDPの平均下落率である)。図2が示すように、危機と深刻な景気後退の発生時期は必ずしも一致しない。特に、深刻な景気後退の指標は、定義された危機の指標よりもはるかに多くの、世界金融危機の影響を受けた国を特定している。
図2.深刻な景気後退と危機の発生時期
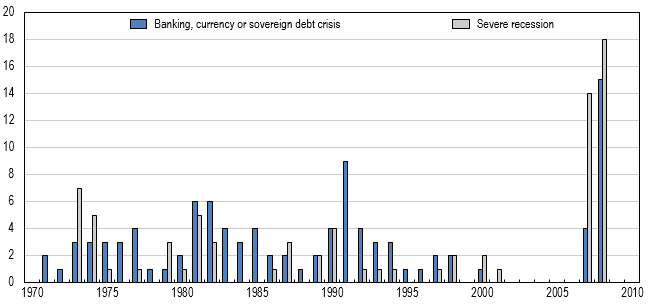
出典: 危機データは、Babecký 他 (2012)、および深刻な景気後退に関する著者らの計算による。
政策当局が深刻な景気後退を見逃すことを強く避けたいと考える場合、すなわち差し迫った深刻な景気後退を見逃すリスクを抑えるために、誤報の割合が高くなることを受け入れる用意がある場合には、指標の大半が深刻な景気後退に対する有用な早期警戒指標となるように思われる。政策的観点からおそらくより重要なのは、ほとんどの指標が、深刻な景気後退の発生前、平均して1.5年以上前に、政策当局が対応するのに十分な時間をもって最初の警告シグナルを発することである。ただし、シグナリングの力の程度は指標によって異なり、その結果は、危機の見逃しと誤報の間での政策当局の選好の具体的な設定に左右される。
グローバルリスクの指標は、深刻な景気後退を警告する上で、国内指標よりも相対的に有用である。特に、グローバルな信用対GDP比率(トレンドからの伸び率およびギャップ)、グローバルな株価ギャップ、グローバルな住宅価格ギャップの指標は、サンプル内およびサンプル外の両方で特に良好な成績を示している。この知見は、国内の脆弱性を評価する際に国際的な動向を考慮することの重要性を浮き彫りにしている。
国内の領域では、資産市場の不均衡を測る指標(実質住宅価格および実質株価、住宅価格対所得比率、住宅価格対家賃比率)も、サンプル内およびサンプル外の両方で一貫して良好な成績を示している。国内の信用関連変数は、差し迫った銀行危機を警告する上で、また世界金融危機をサンプル外で予測する上で、特に有用と思われる。経常収支、公的準備、外貨エクスポージャーなどの対外不均衡の指標は、特定の仕様のもとで良好な成績を示している。
結論と政策への示唆
脆弱性指標は、経済リスクをモニタリングするための貴重なインプットとなりうるものであり、本研究は、OECD加盟国のリスクをモニタリングするための追加的なツールを提供する。ただし、指標は万能薬ではない。本研究が示すとおり、予測力には限界がある。脆弱性指標は、専門家の判断を含む他のモニタリング手段および詳細な評価によって補完され、各国のリスクを包括的に評価すべきである。
著者注:本コラムで表明された意見は著者らのものであり、必ずしもOECDの見解を反映するものではない。
参考文献
Ahrend, R and A Goujard(2012)、“International Capital Mobility and Financial Fragility – Part 1. Drivers of Systemic Banking Crises: The Role of Bank-Balance-Sheet Contagion and Financial Account Structure”、 OECD Economics Department Working Papers、No. 902、OECD Publishing。
Alessi, L and C Detken(2011)、“Quasi real time early warning indicators for costly asset price boom/bust cycles: A role for global liquidity”、 European Journal of Political Economy、Vol. 27/3、pp. 520-533。
Borio, C and M Drehmann(2009)、“Assessing the Risk of Banking Crises – Revisited”、 BIS Quarterly Review、2009年3月、pp. 29-46。
Corsetti, G, K Kuester, A Meier, and G Mueller(2012)、“Sovereign Risk, Fiscal Policy, and Macroeconomic Stability”、 IMF Working Paper, WP/12/33。
Csortos, O and Z Szalai(2014)、“Early warning indicators: financial and macroeconomic imbalances in Central and Eastern European countries”、MNB Working Papers、Vol. 2014/ 2、Magyar Nemzeti Bank。
Frankel, J and G Saravelos(2012)、“Can leading indicators assess country vulnerability? Evidence from the 2008–09 global financial crisis”、 Journal of International Economics、Vol. 87/2、pp.216-231。
Hermansen, M and O Röhn(2015)、“Resilience: The Usefulness of Early Warning Indicators in OECD Countries”、OECD Economics Department Working Papers、No. 150、OECD Publishing。
Jordà, O, M Schularick and A Taylor(2010)、“Financial Crises, Credit Booms, and External Imbalances: 140 Years of Lessons”、NBER Working Paper Series、No. 16567。
Kaminsky, G, S Lizondo and C Reinhart(1998)、“Leading Indicators of Currency Crises”、IMF Staff Papers、Vol. 45、No. 1、
Lo Duca, M and T Peltonen(2013)、“Assessing Systemic Risks and Predicting Systemic Events”、Journal of Banking & Finance、Vol. 37/7、pp. 2183-2195。
Röhn, O, A Caldera Sánchez, M Hermansen and M Rasmussen(2015)、“Economic Resilience: A New Set of Vulnerability Indicators for OECD Countries”、 OECD Economics Department Working Papers、No. 149、OECD Publishing。
Rose, A, and M Spiegel(2011)、“Cross-country Causes and Consequences of the Crisis: An Update”、Special Issue: Advances in International Macroeconomics: Lessons from the Crisis、European Economic Review、Vol. 55/3、pp. 309–324。
Schularick, M and A Taylor(2012)、“Credit Booms Gone Bust: Monetary Policy, Leverage Cycles, and Financial Crises, 1870-2008”、 American Economic Review、102、No. 2、pp. 1029-61。
Sutherland, D and P Hoeller(2012)、“Debt and Macroeconomic Stability: An Overview of the Literature and Some Empirics”、 OECD Economics Department Working Papers、No. 1006、OECD Publishing。
脚注
1 指標を含むデータベースに関する情報およびリンクは、Economic Resilience Websiteで確認できる: http://www.oecd.org/economy/growth/economic-resilience.htm 。
本記事は、[was first published by] VoxEUとの協力により発表されたものである。本記事の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
The Agendaを把握し続けるには、 週刊ニュースレターに登録してください。
著者:Aida Caldera は、OECD経済局のシニアエコノミストである。Mikkel Hermansen および Oliver Röhn は、OECD経済局のエコノミストである。
画像:2014年2月26日、ロンドンのカナリー・ワーフのビジネス街にあるオフィスに到着する労働者。REUTERS/Eddie Keogh。


