第二次世界大戦の終結以降、先進国では経済活動に長期にわたる変動が見られてきた(例:Crafts and Toniolo 1996、Temin 2002)。こうした変動は、従来の分析で捉えられてきたものよりも変動性と持続性の高い景気循環を生み出している。Comin and Gertler(2006)は画期的な研究で、米国経済についてこれらの循環を特徴づけ、「中期循環」と名付けた。最近の論文(Correa-López and de Blas 2018)では、歴史的データを詳しく分析し、中期的には欧州諸国の産出と投資の変動が、米国よりもさらに大きな変動性と持続性を示すことを明らかにした。さらに、図1が示すように、米国の産出、投資、体化された生産性¹は、中期的な頻度で、それぞれ欧州の産出、投資、体化された生産性に先行し、強い相関を示している。こうした共動きを生み出す要因を理解するため、貿易を通じた米国技術の国際的な波及を示す証拠を提示する。さらに、貿易における重要性を通じて、大手米国企業が観察される国境を越えた集計パターンを説明するうえで重要な役割を果たしている可能性を示す。Comin and Gertler(2006)を基に、データで確認される定型的事実を再現することを目指し、2つの先進国からなる定量的なマクロ経済モデルを構築する。
図1就労年齢人口1人当たりGDPの中頻度成分
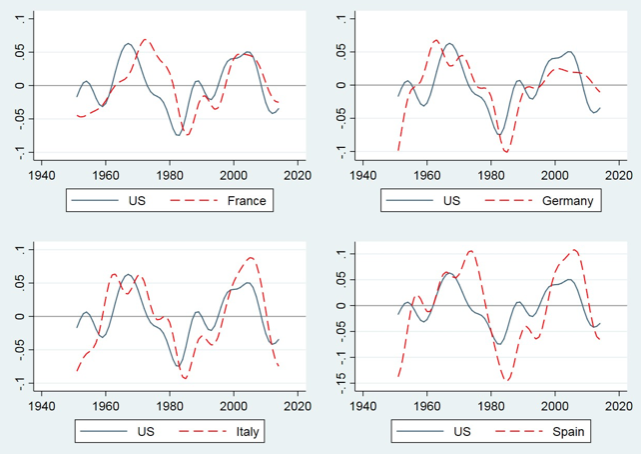
注:バンドパス・フィルターを用いて中頻度成分を抽出。縦軸は、1人当たり産出のトレンドからの乖離率を単位ベースで示す。
国際的な中期共動きの定型的特徴
確認された国際的な中期共動きのパターンは、先進国全体で中期的な変動を生み出すうえで、持続的な米国発ショックが重要な役割を果たしていることを示唆する。とりわけ中頻度では、米国の研究開発支出と特許が、欧州の産出・投資循環に先行し、強い相関を示す。さらに、表1が示すように、一方では米国からの二国間輸出額と輸出された中間財の種類数が、他方では主要な欧州貿易相手国の産出・投資循環が、中頻度で強く共動している。米国の二国間貿易変数の中頻度変動は欧州の中期循環にわずかに先行しており、いったん輸出されると、これらの技術が先進国で急速に波及することを示唆している。
表1取引される財の種類数と欧州の中期循環
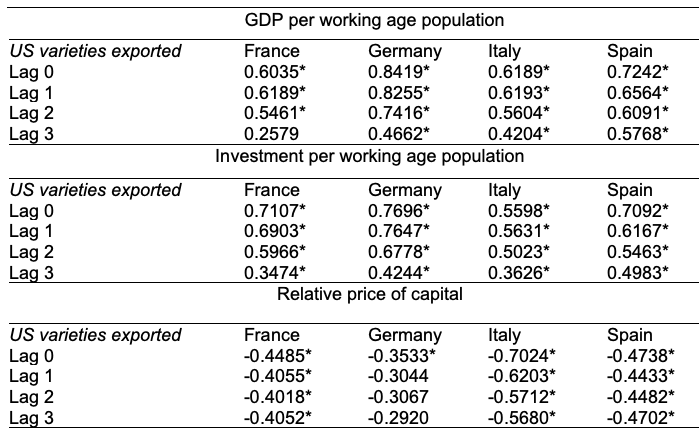
注:中頻度成分の相関係数。財の種類数は、輸入国の報告に基づき、製造業(消費財を除く)で5桁まで細分化したSITC改訂第2版のカテゴリーのうち、取引額が100万ドルを超えるものの未フィルター値で測定する。相関は1980~2014年について算出し、有意性は5%水準で報告している。
重要なのは、大企業が米国の技術循環の伝播に影響を与えていると考えられる点だ。表2に示す証拠によれば、中期的に、中規模企業と大企業の規模の変動は、小規模企業の規模の変動よりも、欧州の産出・投資循環と有意に強い相関を示す。さらに、米国の中規模、なかでも大規模な製造企業が米国の二国間輸出の中期循環を牽引し、国際的な技術波及の最前線に立っている。
表2米国の製造企業の規模と欧州の中期循環
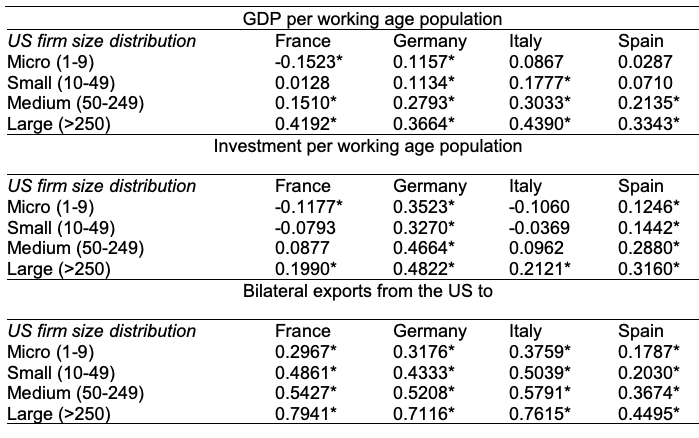
注:企業規模は従業員数で代替している(例えば、零細企業は従業員1~9人など)。対象期間は1977~2014年。中頻度成分における同時点の相関係数であり、有意性は5%水準で報告している。
総合すると、製造業の中間財貿易を通じて体化された技術を波及させることで、大手米国企業が比較的低い頻度における欧州の産出を左右する可能性があることを、証拠は示唆している。こうした定型的特徴は、体化された成長の主要な推進力である資本財部門の中間財貿易を通じたショックの国際伝播において、企業の異質性が果たす役割を探る重要性を強めている。
モデル
これらの証拠を説明するため、論文では3つの特徴を持つ、2国間の非対称マクロ経済モデルを提案する。第一に、資本財部門向けの新たな中間財の種類に体化された技術進歩が、内生的成長をもたらす(例:Romer 1990、Comin and Gertler 2006)。第二に、こうした中間財の生産には国境を越えた企業の異質性がある(例:Melitz 2003、Ghironi and Melitz 2005)。第三に、各国は財の種類ごとに貿易を行う(例:Comin et al. 2014、Santacreu 2015)。資本財部門で新たに開発される中間財は、両国が行う可能性のあるイノベーション投資と導入投資の結果である。最終産出の生産における非体化技術進歩は、簡略化のため外生とする成長の第二の源泉である。
このモデルは、Melitz(2003)が先駆的に提示した枠組みを応用し、特化型中間財の生産における企業の異質性を導入する。同枠組みでは、企業ごとに生産性水準が異なり、生産には労働を用いる。生産性の閾値は需要要因(負の影響)と費用要因(正の影響)に応じて変化し、企業を国内市場向け、または国内市場と輸出市場の両方に向けて生産する企業に振り分ける。次に、国内向けと輸出向けの生産性閾値が輸出確率を決める。他方の生産性閾値を一定とした場合、国内向け(輸出向け)の閾値が上昇すると、輸出確率は上昇(低下)する。国内で生産される財の種類数と輸出確率が、取引される中間財の種類数を決定する。このように財の種類が内生的に増える成長モデルでは、生産性閾値は経済の定常成長率に結び付いた長期的な動態と、外生的ショック後の短期から中期にかけての調整動態を示す。後者は、ショックの国際伝播にとって極めて重要であることが分かる。
キャリブレーションと均衡成長
米国をリーダー国とする2つの先進国についてモデルをキャリブレーションし、体化型および非体化型の技術ショック後の動学的反応を評価する。これらのショックは、短期変動の主な要因と見なされることが多い(例:Backus et al. 1992、Fisher 2006)。基準となるキャリブレーションでは、長期的な就労年齢人口1人当たり産出の成長の59%が体化された技術進歩によって、41%が非体化された技術進歩によって説明される。これは、米国の定常成長率の分解に関する定量的証拠と整合的である(Greenwood et al. 1997、Cummins and Violante 2002)。
中期的なマクロ経済調整
モデルでは、生産性の閾値が10年間の期間、国、ショックによって大きく変化する。米国で負の全要素生産性(TFP)ショックが起きた場合を考えよう。米国の実質賃金が低下すると、米国から輸出される財の種類(またはイノベーション)の数は当初増加する。国内不況に直面した一部の中間財メーカーが輸出企業になるためだ。つまり、米国企業の輸出確率と輸出財の種類数が増加する。この調整はフォロワー国にとって極めて重要となる。リーダー国から新たに輸入された財の種類が、フォロワー国の投資生産に効率性の向上をもたらし、中間財部門の不況を食い止めるとともに、資源を国内での導入に振り向ける。しかし、これによってフォロワー経済の不況は極めて深刻になり、とりわけ長期化する。フォロワー国はイノベーション投資を大幅に削減するため、新たな国内財の種類数が大きく減少する。新たな財の種類こそが、回復と将来の成長を生み出す原動力である。
図2に示すように、時間の経過とともに米国の不況は長期化する海外の景気後退へと波及する。その主な原因は、資本財部門向け中間財の生産における体化技術の低下が長期にわたって影響することにある。総じて、モデルは、数量と種類の両面で貿易がかなり長い期間にわたりトレンドを下回ると予測する。
図2リーダー経済(自国)における負のTFPショックへのインパルス応答関数
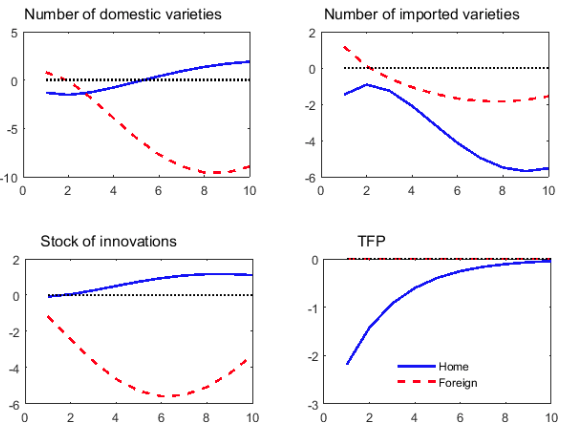
注:実線(青)は自国(米国)の調整を、破線(赤)は米国の負のTFPショックに対する外国(欧州)の調整を示す。反応の大きさは、均衡成長経路からの乖離をパーセントポイントで示し、期間は10年間。
一方、この枠組みでは、体化型の技術ショック後に米国が異なる調整を示す。とりわけ、投資固有の負のショックは米国の不況を非常に長期化させる可能性があるとモデルは予測する。生産性の閾値が10年を超えてトレンドを下回る場合があるためだ。この場合、資本の相対価格(基準値を持続的に上回る)と、とりわけ実質賃金(基準値を持続的に下回る)の双方が徐々に調整するため、国内の生産性減速は著しく長期化する。前者は実質ベースで投資活動を支え、後者は費用に下押し圧力をかけ続けるため、いずれも製造業における低生産性企業の存続を可能にする。これは、投資部門に直接影響するショックの後、米国企業の生産性分布が長期にわたって景気順応的にシフトすることを示唆している。この動きは、近年の金融危機中に米国で記録された持続的な生産性減速を説明する一因となる可能性がある(Reifschneider et al. 2015、Anzoategui et al. 2017)。
モデルは証拠と整合するか?
提案するモデル経済では、2種類の技術ショックを考慮してシミュレーションを行う。定量的に見ると、この枠組みは、ほとんどのマクロ経済集計値について、データに見られるような国境を越えた相関を再現する点で、標準的な国際景気循環モデルを上回る。新たな知見の一つとして、シミュレーションは、大手米国輸出企業が中期的なフォロワー国のGDPと投資の動向に大きく寄与することを示している。これらの結果は実証的証拠と整合的である。異質な企業が生産する新たな中間財の種類の貿易を国間の連結としてモデル化したことを踏まえると、政策上の教訓として、景気減速後にイノベーション支出を過度に削減した場合の中期的な影響を再検討する必要がある。




