資産形成や金融包摂の分野では、貯蓄を築き、資産を増やすことは、たとえ少額であっても、経済的に脆弱な人々に潜在的な利益をもたらすと、以前から指摘されてきました。専門家はとりわけ、教育、医療、さらには栄養へのアクセスが男性よりも不安定な女性は、個人的な出費、教育費、緊急時の支出に使える貯蓄を持つことで、大きな恩恵を得られると主張しています。YouthSaveの取り組みで関心を集めた問いの一つは、ジェンダーに基づく不平等が女子の貯蓄の障壁となるかどうかでした。逆に、若者の貯蓄を妨げる障壁や、女子に固有の障壁を取り除けば、口座開設は促進されるのでしょうか。そうだとすれば、女子は男子と比べてどれほど貯蓄するのでしょうか。
朗報は、アクセスの障壁が取り除かれると、YouthSaveプロジェクトに参加した女子が貯蓄口座を開設したことです。さらに、女子は男子と同じ額、またはそれ以上を貯蓄しました。
YouthSaveに参加した4カ国では、性別ごとの口座開設数に違いが見られます。コロンビアでは女子と男子がほぼ同数口座を開設し、ガーナでは男子より女子の開設数が多くなりました。一方、ケニアとネパールでは男子の開設数が女子を上回り、その比率は3対2でした。興味深いことに、若者が自分で口座を開設できる場合、その比率の偏りはさらに大きくなります。たとえばネパールでは、口座開設時に成年年齢に達していた人の場合、男子と女子の比率は3対1に上昇します。口座開設のパターンに見られるジェンダー差の一部は、各国の状況や文化的規範によって説明できると考えています。YouthSaveの4カ国の中では、ジェンダー不平等指数が最も低いのはコロンビアで、最も高いのはケニアです(UNDP、2013年)。また、公共の場における女子の自律性や移動の自由を文化的・宗教的規範が制限しているネパールでは、口座開設がこうした規範の影響を受けるという考えを、少なくとも部分的には、私たちの調査結果が裏付けているようです。
YouthSaveはまた、口座開設を実現するうえで重要な要因の一つが、銀行による学校での働きかけであることを明らかにしました。私たちのプロジェクトでは性別ごとの口座開設目標を設けませんでしたが、YouthSaveの金融機関(FI)パートナーは格差が生じる可能性を認識していました。女子や女性の自律性や移動の自由が限られている国では、女子がすでにいる場所にFIが出向くことで、銀行まで行くという女子の負担が取り除かれ、金融機関での貯蓄に参加する機会が広がりました。第一に、こうした働きかけにより、銀行口座を通じた貯蓄について、女子がそれまで得られなかったかもしれない情報を得られました。第二に、学校そのもので口座を開設する機会が提供されました。
とりわけ注目すべきなのは、各国における性別ごとの貯蓄額です。月平均純貯蓄額を見ると、4カ国すべてで女子は男子と同額を貯蓄しており、アクセスの障壁を克服することが極めて重要だと示されています。口座開設率に大きな差があるにもかかわらず、意外なことに、ネパールでは女子が男子を大幅に上回る額を貯蓄しました。その理由の一つは、取引の傾向にあるのかもしれません。男子、とりわけ年長の男子は、女子より多く引き出す傾向があります。実際、男子も女子も自分の教育のために貯蓄していると回答していますが、緊急時、日々の出費、または事業費のために貯蓄していると答える割合は、女子より男子のほうが高くなっています。男子は、家族の支出を金銭的に支え、より早く自立するよう求められることが多いのかもしれません。一方、女子は貯蓄を積み上げる動機を持つ場合があります。女子は、高等教育に進学したり修了したりする可能性が低いことが多く、その背景には、限られた家族の資源が男子のきょうだいの教育に充てられることもあります。そのため女子にとって貯蓄は、教育や将来の雇用の機会を広げ、動機づけとなる可能性があります。あるいは、状況によっては移動の自由や自律性が乏しいために女子の引き出しの機会が限られる一方で、その結果、貯蓄が口座に残りやすくなるという利点もあるかもしれません。
これらの調査結果は、女子にとって金融参加の大きな障壁は貯蓄そのものよりも金融機関へのアクセスである可能性を示しています。つまり、口座開設や預け入れをより簡単かつ安全に行える方法に重点を置くべきですが、自律性や移動の自由が乏しい女子でも、必要なときに比較的容易に資金へアクセスし、引き出せる方法を確保することが前提となります。この調査は、女子が男子と同じ額を貯蓄でき、実際に貯蓄することを示しています。YouthSaveは「銀行を若者のもとへ届ける」ことで、その機会を広げました。金融包摂におけるジェンダー平等を前進させる一つの解決策は、金融機関が学校や若者を支援する団体と連携することです。
参考文献
Demirguc-Kunt, A., Klapper, L., & Singer, D.(2013年)。 金融包摂と女性に対する法的差別:発展途上国からの証拠。政策研究ワーキングペーパー。世界銀行:ワシントンD.C.。
国連開発計画。(2013年)。人間開発報告書2013年版。http://hdr.undp.org/en/media/HDR2013_EN_Statistics.pdf より取得。
この記事は当初、 New Americaのデジタルマガジン『The Weekly Wonk』に掲載されました。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Lissa JohnsonはNewAmerica.orgの寄稿者です。
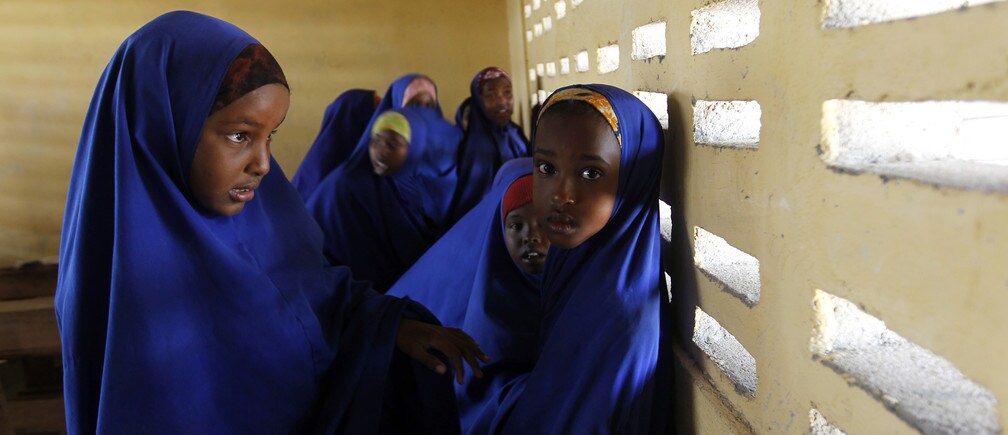
画像:小学校の教室に立つ女子生徒たち。REUTERS/Thomas Mukoya。