この記事は当初、次の媒体に掲載されました: 世界銀行「Let’s Talk Development」ブログ。
毎月、電気代や子どもの学費を支払うためだけに、仕事を休んで都心部まで出向かなければならないとしたらどうでしょうか? 収入が送金に頼っており、その送金がエージェントのネットワークに滞留しているために家賃を払えないとしたら、心配にならないでしょうか? また、給与がどのように使われたり投資されたりするかについて発言権がないとしたら、もどかしく感じないでしょうか?
銀行口座を持っていれば、こうした状況の多くで助けになるはずです。私たちの多くは、毎月の請求書の支払いや送金を自動化しているため、支払いについて心配する必要はおそらくないでしょう。しかし、私たちが当然のように享受しているこうした利便性は、口座を持たない世界の11億人の女性には手が届きません。世界銀行の グローバル・ファインデックス・データベースによれば、開発途上国の男性は女性に比べて口座を保有している可能性が9パーセントポイント高くなっています。その差は南アジアで最も大きく、女性の37パーセントしか口座を持っていないのに対し、男性は55パーセントです。
新たな報告書 は、トルコのG20議長国の依頼により、世界銀行開発研究グループ、Better than Cash Alliance、ビル&メリンダ・ゲイツ財団、Women’s World Bankingが作成したもので、デジタル金融サービスが女性による経済生活の主導権確保にどのように役立つかを示しています。同報告書はまた、政府、企業、ドナーが、これらのサービスをすべての人、特に女性にとって利用しやすいものにするための方法も検討しています。
女性が口座を開設するには、いくつかの障壁があります。開設や維持にコストがかかりすぎると考える人もいれば、必要な書類がない、あるいは最寄りの銀行支店から遠すぎるという人もいます。しかし、だからといって口座が必要ないわけではありません。正式な銀行施設がなくても、女性は地域の貯蓄グループや現地のエージェントなど、非公式な方法でお金をためる傾向があります。問題は、こうした非公式な方法が安全でないことが多い、あるいは金利がひどくマイナスになることが多い点です。自宅に現金を貯めておくしか選択肢がない女性もおり、その現金は欲深い夫や他の親族に容易に盗まれてしまいます。
デジタル金融サービスは、こうした課題への対処に役立ちます。何よりもまず、女性は費用のかかる遠方の銀行支店への移動を避け、自宅から便利に取引できます。マラウイとナイジェリアの農村部では、女性がエージェントのネットワークを通じて携帯電話を使い、入金や出金を行うようになっています。女性たちは、これが現金を使うよりも安く、便利で効率的だと感じています。デジタル決済によってプライバシーと管理権が高まったことは、ニジェールの女性農家が金融面での自律性と世帯内での交渉力を強化するのに役立ちました。収入を得たことで、事業への投資を増やし、利益を拡大し、仕事を得ることがより可能になりました。
新しい金融サービスは、かつては大きな痛手となっていた不規則な収穫を乗り越える助けにもなっています。ケニアでは、マイクロ保険制度により、干ばつや過剰な降雨の際に農家へ自動的に支払いが行われます。ケニアの主力モバイルマネーサービスであるM-Pesaを利用する女性は、今では簡単なテキストメッセージで家族や友人から資金を借りることができます。一部のモバイルマネー事業者は、顧客の初期の信用履歴を作成するためにモバイル取引を記録しており、それによってより大きな融資の対象となる場合があります。
しかし、女性がこうしたサービスを利用するのを妨げる課題がいくつかあります。低所得国および中所得国では、約17億人の女性がそもそも携帯電話を所有していません。これは、携帯電話が高価すぎるためか、望まない電話やメッセージによる嫌がらせを恐れているためかもしれません。女性の携帯電話利用を抑制する社会規範も要因となっている可能性があります。携帯端末を利用できる女性であっても、必ずしもそれを使ってデジタル金融取引を行うわけではありません。その理由には、エージェントや事業者への信頼の欠如、ネットワークの品質や範囲の低さ、技術および金融に関するリテラシーや自信の不足などがあります。

出典:Gallup World Poll、2014年。
開発途上国の女性は、男性に比べて自宅でインターネットを利用できる可能性も低くなっています。例えば南アジアでは、女性がオンラインになる可能性は男性の半分です。その結果、高所得のOECD加盟国では成人の54パーセントがオンライン決済にインターネットを利用していると報告している一方、開発途上国では成人の10パーセントしかそうしていません。
アクセスの問題に加え、女性は性差別的な法律によって金融システムから締め出されています。それでも、利用する意思と能力のある女性でさえ、独自のニーズに実際に対応する金融ツールが乏しいため、サービスを利用するのに苦労することがよくあります。消費者保護の体制が弱いと、女性の金融機関への信頼は損なわれます。女性は本来的に男性よりもリスク回避的だからです。パキスタンのベナジール所得支援プログラムのように、女性を対象とした大規模なデジタル化プログラムの中には、利用者がATMカードやPINコードの使い方を知らなかったためにつまずいたものもあります。
政府は、女性の金融サービスへのアクセスを高める最大の権限と責任を持っています。まずは国民識別データベースを作成またはデジタル化し、すべての国民と居住者に固有のデジタル識別番号を付与することから始められます。PINコードを使う煩わしさを避けるため、政府は生体認証を用いて利用者の身元を確認することもできます。また、デジタル金融サービスの普及を促す政策を通じて、金融および通信分野を支援することもできます。同時に、利用者を詐欺や不正利用から守るため、強固な消費者保護の体制を構築すべきです。現金の代わりに、政府は賃金の支払いや社会給付の配分にデジタル技術を使うべきです。メキシコのように、すでにこれを実施し、その結果として数十億ドルを節約している政府もあります。最後に、政府は女性を差別し、金融サービスへのアクセスを制限する法律を撤廃すべきです。
銀行と携帯電話事業者は、それぞれの顧客ネットワークを共有し、すべての人にとって金融サービスをより安価で利用しやすいものにできます。金融サービス事業者は、信用履歴を把握する新たな方法を生み出し、女性のニーズに合った商品を設計できます。企業は従業員への給与をデジタルで支払い、こうした革新を支えるインフラに投資できます。これらの取り組みはいずれも、国際的なドナーによる技術的および財政的支援から恩恵を受けることができます。
デジタル金融サービスは、女性のエンパワーメントにおいて実証された有効な手段です。すべてのステークホルダーが本報告書を読み、その知見を有効に活用してくれることを願っています。
掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
執筆者:レオラ・クラッパーは世界銀行開発研究グループのリード・エコノミストです。ルース・グッドウィン=グリーンはBetter Than Cash Allianceのマネージング・ディレクターです。
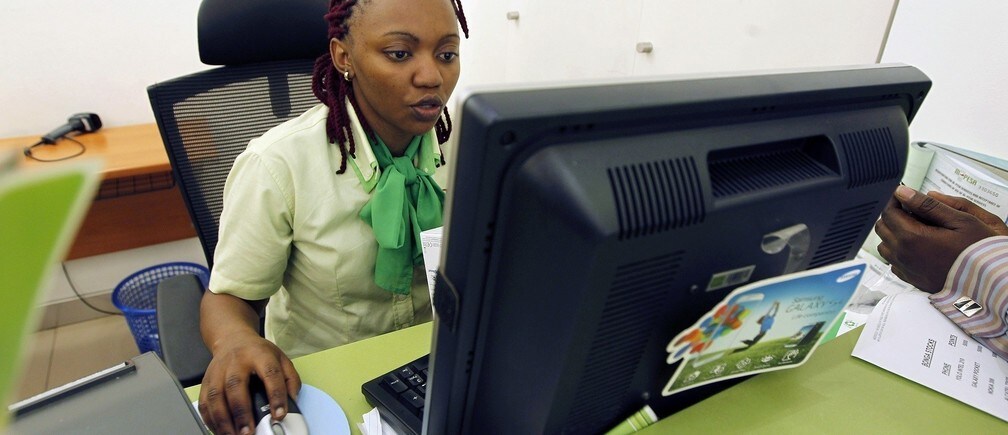
写真:従業員が携帯マネーによる送金の顧客を登録している様子。REUTERS/Thomas Mukoya


