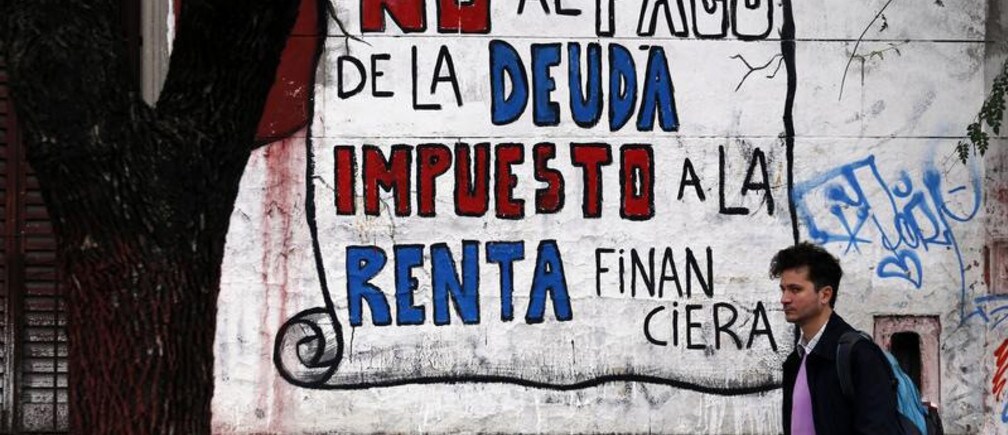
アルゼンチンの今回の債務不履行は、政策立案者にとって不安を抱かせる問いを投げかけている。確かに、同国の周期的な債務危機は、しばしば自滅的なマクロ経済政策の結果である。しかし今回は、国際的なソブリン債務の枠組みにおける大きな変化が債務不履行の引き金となった。
この変化は、米国法に準拠して発行される債券において、強硬な債権者に有利に働くものである。新興市場の成長が鈍化し、対外債務が増加するなか、将来の債務の元本削減や返済条件の変更をより困難にする新たな法的解釈は、世界の金融安定にとって好ましい兆しとはいえない。
この件に英雄はいない。とりわけ、10年前に一方的に外国の債券保有者に対して大規模かつ全面的な元本削減を強行しようとしたアルゼンチンの政策立案者は、英雄とは程遠い。経済における新たな運営方法として「ブエノスアイレス・コンセンサス」を声高に唱えたエコノミストたちも、後から見れば愚かに映る。国際通貨基金(IMF)は 長らく認めてきたように 、2001年に崩壊した持続不可能なドル連動制を救おうとして、アルゼンチンに対して一件多く融資を行ったという誤りを認めている。
アルゼンチンの債務不履行が国際資本市場を混乱させたのは、今回が初めてではない。カルメン・ラインハートと私が2009年の著書 『今回は違う』で編纂した集計によれば、アルゼンチンはこれまでに、1827年、1890年、1951年、1956年、1982年、1989年、2001年の計7回債務不履行に陥っている。
アルゼンチンは、サッカーチームと同程度に債務不履行で知られているかもしれないが、この問題に直面しているのは同国だけではない。ほぼすべての新興市場国が、繰り返し発生するソブリン債務問題を経験してきた。ベネズエラは現代における記録保持国であり、1826年以降に11回の債務不履行を起こしており、今後もさらに増える可能性がある。
2003年には、アルゼンチン危機への対応の一環として、IMFは 新たな枠組みを提案した 。ソブリン債務の調整を行うための枠組みである。しかし、この提案は激しい反発に直面した。IMFが問題を抱える債務者に対して甘すぎると懸念する債権者からだけでなく、自国の信用力に短期的なリスクを見いだしていなかった新興市場国からも反対を受けた。健全な借入国は、債務不履行時の罰則が緩和されれば、債権者がより高い金利を要求するのではないかと懸念した。
最近では、欧州周辺国(特にギリシャ)へのIMFの融資を見直す過程から派生して、IMFは 別のアプローチ を提示しており、これは債務の返済条件の変更に関するもので、実施がより容易になる可能性がある。IMFは現在、同基金の資金の大部分が、短期債権者が損失を被らずに撤退することを事実上可能にするために使われていたことを認めている。その結果、外国からの資金の急激な途絶によって必要となった予算削減を緩和するための資金が十分に残らなかった。
最近のユーロ圏危機の経験は、銀行が融資から急いで撤退することが許されなかった1980年代のラテンアメリカ債務危機とは著しく対照的である。新提案が採択されれば、IMFは、基金のスタッフが持続不可能である可能性が最も高いと判断した債務負担を抱える国に対する資金提供を、条件付きで拒否することになる。その前提として、債権者はまず債務の「リプロファイリング(返済計画の再編)」に同意しなければならない。
リプロファイリングは債務再編の婉曲表現であり、既存の債権者からの借入について、公開市場で可能な条件より長い期間かつ低い金利で借り入れることを各国に認めるものである。IMFが強硬な交渉姿勢を取る債権者に対してどの程度容易に譲歩しないでいられるかは定かではないが、採択されれば、この新たな政策は、良い資金を悪い資金の穴埋めに繰り返し投じている事例に対する同基金の対応を厳格化することになる。
現時点では、米国はIMFの提案に同調することに消極的であるように見える。明らかに、米国当局は、一部の状況では地政学が経済学に勝る、と考えている(例えば、一連の失敗したプログラムを経てのIMFによるウクライナへの最近の再進出に、その考えが表れている)。
この米国の抵抗は残念である。ウクライナのような例外的なケースでは、米国が単純に直接的な無償支援を組織する方法を見つけるほうがはるかに望ましく、それを中心に国際金融システムを設計するべきではない。
ソブリン債務契約を外国の裁判所で調整することには繰り返し複雑な問題が生じており、また世界は外国の破産に関する信頼できて公正な手続きを整備できていないことを踏まえると、おそらく最善の考えは、国際的な債務の流れの大部分を債務国の裁判所を通すようにすることである。ジェレミー・ブロウと私は、25年前に この方向性に沿った提案 を行った。それは今でも正しい方法である。
このシナリオでは、海外から多額の借り入れを行うことに関心のある国々は、返済の約束を信頼できるものにする制度を整備する必要がある。概ね、経験はこの方法を裏付けている。実際、近年の新興市場国における国内債券発行の大幅な拡大は、市場の緊張緩和に役立ってきた(ただし、企業による外国債務への依存が続いているため、依然として多くの国が脆弱な状態にある)。
しかし、国内での借り入れは万能薬ではない。為替相場が柔軟である限り、自国通貨で債務を発行する国はリスクがないと考えることは、驚くほど単純な考えである。まず、特に財政制度が脆弱で債務負担が重い国にとって、依然としてインフレリスクが存在する。
それでも、アルゼンチンの今回の債務危機は、ソブリン債務の処理に関する世界的な仕組みが依然として大きな修復を必要としていることを示している。国内債務市場の深化、そしておそらくIMFが提案する方向に沿った変革が、切実に求められている。
本記事は、次の機関との協力により発行された。 Project Syndicate
著者:ケネス・ロゴフ(ハーバード大学経済学・公共政策学教授、2011年ドイチェ銀行金融経済学賞受賞者、2001年から2003年まで国際通貨基金のチーフエコノミストを務めた)。
画像:2014年7月31日、ブエノスアイレスで、「債務の支払いにノー――金融利益に課税せよ」と書かれた落書きの前を男性が歩いている。アルゼンチンは、「ハゲタカ」と呼ばれる債権者との土壇場の協議が決裂したことで、12年間で2度目の債務不履行に陥った。焦点は、大手銀行や投資ファンドが「信用事由」の宣言を求めるかどうかに移っていた。REUTERS/Marcos Brindicci