原油価格の下落は、米国の掘削ブームを減速させる恐れがある。この景気後退を受け、米国からの石油および天然ガスの輸出禁止を解除すべきだとの声も高まっている。これは時代遅れの政策であり、改めるべきだ。
1973~74年のアラブ石油禁輸措置を受け、1975年エネルギー政策・保全法は国内産原油の輸出を禁じた。天然ガスの輸出も禁止されてきた。
当時の論理は単純だった。国内の石油生産は減少し、石油消費の急増によって輸入が増えていた。輸入先は主に紛争に揺れる中東だった。国内消費に回せるのに、なぜ国内産原油を欧州などへ輸出するのか、というわけだ。この論理は当時も誤りであり、今日も誤りである。それでも残念ながら、今なお公の議論に深く根付いている。
エネルギー輸出禁止の支持者は、この措置は国内のさまざまな利益にかなうと主張する。ガソリン価格を低く抑え、国内の精製業者の利益を支え、米国の石油化学工場向けに液化天然ガス(LNG)の安定供給を確保するという。
こうした主張は成り立たない。エネルギー市場が世界規模であることを無視しているからだ。輸出禁止がもたらす国際的な影響は、より広範な米国の利益を損ない、禁止措置がもたらすとされる国内の利益も損なう。エネルギー安全保障は世界全体の課題であり、米国、中国、またはEUだけの問題ではない。私たちは皆、世界の石油市場に依存している。
世界という巨大な浴槽
モリス・アデルマンが何年も前に説明したように、世界の石油市場は一つの大きな浴槽である。石油の生産と消費には、地域ごと、地方ごとの特性が確かにある。世界で生産される石油のすべてが完全に代替可能というわけではない。しかし基本的には、私たちは皆、その浴槽から石油を消費している。どこかで供給の混乱が起きると、世界の石油価格は急騰し、世界的な景気後退が常態的に続く。
2020年までに米国がエネルギー自給を達成できるという高揚した議論があったとしても、浴槽から出ることは選択肢にならない。第一に、米国のエネルギー自給自足は、自由貿易に対する米国の約束を放棄することを意味する。自由貿易は米国の外交政策の柱であり、アジアなどで何百万人もの人々を貧困から救い出してきた。
第二に、世界貿易機関(WTO)の貿易相手国は、米国産石油の世界的な必要性が明らかになるにつれ、直ちに米国への制裁を求め、米国の輸出全般に重大な影響を及ぼすだろう。第三に、米国と世界の価格差がさらに広がれば、米国の生産者は既存の禁止措置にかかわらず、自社製品を世界市場に届ける方法を見つけるだろう。ただし、その回避策には非効率性が伴う。
米国の石油輸出に対する現行の禁止措置を撤廃することについて、浴槽の比喩は何を示しているのだろうか。米国からの輸出を認めれば、浴槽に原油が1日当たり最大870万バレル追加される可能性がある。中東とロシアがそれぞれ1日当たり2760万バレル、1060万バレルを生産しているとしても、米国の生産は浴槽の安全性を大きく高めるだろう。
米国の生産の大半は国内で消費されるとしても、緊急時にこうした供給を利用できると知れば、同盟国や貿易相手国は安心するだろう。世界経済の混乱を狙うテロ組織が石油価格に及ぼせる力は、大幅に弱まる。貿易相手国は、米国が自由貿易に全面的に取り組んでいると受け止めるだろう。ひいては、これは貿易のさらなる自由化を推進するうえで米国に交渉力を与え、米国の外交課題を後押しするに違いない。
米国産石油を世界の浴槽に戻せば、世界最大の石油輸出国であるサウジアラビアとの市場交渉において、米国の影響力も高まる。サウジアラビアは、米国市場向けの石油の価格を引き下げたばかりだ。米国の高コスト生産に圧力をかけ、最終的には縮小させる一方、東アジア向けの価格は引き上げる狙いがある。
米国産石油をアジア市場に供給できれば、サウジアラビア(および他の生産国)がこの価格差を利用する能力は弱まるだろう。論理を突き詰めれば、外国の生産者は米国への輸出を認められる一方で、米国の生産者は生産物の輸出を禁じられているという状況は、国内の石油価格を、さらなる高コスト生産への投資が経済的に成り立たなくなる水準まで押し下げかねない。
国際的な力学
天然ガスには、浴槽に当たるものはない。LNGタンカーによる輸送は、世界の天然ガス消費量の約10%にすぎない。特にEUは、天然ガス供給の12.5%をLNGから、24%をロシアのパイプラインから受け取っている。ロシアは市場での支配的な地位を最大限に利用し、米国価格の約4倍の価格を課している。EU向けのガス輸出施設は一夜にして建設できないものの、天然ガス輸出禁止の撤廃はロシアに厳しい警告を送り、同盟国にも安心感を与えるだろう。
世界の石油供給の増加、欧州での二番底不況の可能性、中国の需要の短期的な先行きに対する疑問を受け、2014年6月から11月にかけて石油価格は約25%下落した。この下落により、ロシア、ベネズエラ、サウジアラビアのような資源ナショナリストが世界市場で行使できる影響力は弱まった。各国は今、生産を制限して価格を押し上げるために互いに協力するか、現在の水準で生産を続けて価格がさらに下落するのを受け入れるかという難しい課題に直面している。
ある程度、米国は距離を置き、彼らが互いに競わせておけばよい。米国産原油と天然ガスの輸出禁止を解除すれば、OPECと非OPECの生産国が生産制限で合意することは、さらに難しくなるだろう。
米国産石油が浴槽に加われば、他の生産国は価格の下支えを図るため、さらに大幅な減産に合意しなければならない。その場合、米国産石油を国内に留めた場合よりも、短期的な収入はさらに減る。生産国が減産による短期的な痛みを多く負うほど、そうした計画で合意できる可能性は低くなる。
米国経済への影響
純粋に国家主義的な観点から見ても、輸出禁止の撤廃による利点はコストをはるかに上回る。反対派がよく持ち出す主張を検討しよう。ガソリン価格は上がるのか。ガソリンはすでに世界市場で取引されており、米国は重要なガソリン生産国である。国内価格はすでに世界の価格に左右されている。逆説的だが、国内産原油の輸出を認めれば、同等の国際原油の価格に下押し圧力がかかる。その結果、世界の石油価格の下落は、世界のガソリン価格を押し下げ、米国の自動車利用者に
小幅な恩恵をもたらす可能性が高い。
国内精製業者の利益は損なわれるのか。自由貿易になれば、国内の精製業者は人為的に安く抑えられた国内原油を利用できなくなる。この業界があらゆる変更に強く反対するのも不思議ではない。国内産原油を人為的に抑えられた価格で買い、精製し、ガソリンやディーゼルを世界市場で販売することは、非常に大きな利益をもたらしてきた。しかし、国にとって何が最善かを決める際に、彼らの利益を最優先すべきではない。
LNG輸出は国内の石油化学産業に打撃を与えるのか。LNG輸出が認められるかどうかにかかわらず、現在の価格または多少高い価格で開発可能な膨大なシェールガス埋蔵量が発見されたことで、米国の石油化学工場には適正な価格で十分な供給が確保されている。国際価格のほうが高いため、競争上不利にはならない。
環境への懸念
環境問題は悪化するのか。フラッキングに伴う環境上の懸念、特に限りある淡水地下水の消失に関する懸念には正当な根拠がある。慎重な規制とインセンティブによって、こうした問題は解決できる。
温室効果ガスを懸念する人々にとって、解決策は炭素税のように排出削減を促すインセンティブにあり、国内産原油を罰することではない。国内で生産されない石油1バレルにつき、中東から1バレルが輸入される可能性が高いことを忘れてはならない。
要するに、フラッキングと水平掘削をめぐる技術革命によって、第二次世界大戦当時を思わせるエネルギー大国として、米国は再び台頭した。
共和党が新たに議会で多数を占め、数々の国際的な障害に直面する大統領の下で、これは共通の立場を見いだせる問題である。
本記事は当初、 The Conversationに掲載された。
こちらから 原文をお読みください。
本記事は The Conversationとの協力により掲載されている。記事の掲載は、世界経済フォーラムが見解を支持することを意味しない。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:James M. Griffinは、Texas A&M Universityの公共政策・金融学教授。F. Gregory Gause IIIは、Texas A&M Universityの国際問題学科長兼教授。
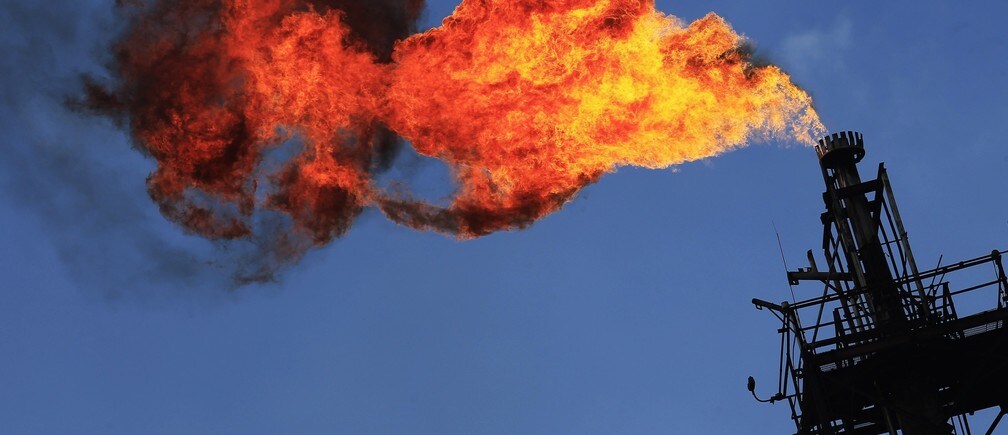
画像:余剰天然ガスがフレアスタックで燃焼処理されている。REUTERS/Henry Romero。


