エネルギー転換により、世界的な鉱物需要が急増している。
南部アフリカ地域は、世界の重要鉱物埋蔵量のほぼ3分の1を保有している。
同地域には、鉱物資源からより多くの価値を獲得し、世界のエネルギー転換における役割を高め、より大きな経済的利益を引き出す機会がある。
風力発電機、バッテリー、太陽光パネルに不可欠な重要鉱物の需要は、エネルギー転換の勢いが増すにつれて急増している。
国際エネルギー機関(IEA)の『Global Critical Minerals Outlook 2025』によると、リチウムの需要は2040年までに5倍に増加し、コバルトの需要は倍増、銅の需要は30%増加する見通しである。アンゴラ、ボツワナ、レソト、マラウイ、モザンビーク、ナミビア、南アフリカ、スワジランド、ザンビア、ジンバブエで構成される南部アフリカ地域は、世界の重要鉱物埋蔵量の大きな割合(percenage)を保有しているを占めている。その鉱物資源の豊富さを踏まえると、同地域は重要鉱物のサプライチェーンにおいて、さらに重要な役割を果たす可能性を有している。
未活用の潜在力:資金調達のボトルネックが成長を阻害
南部アフリカの広大な鉱物資源は、依然として十分に活用されていない。同地域は、ほとんどの重要資源において世界の主要供給拠点トップ3に数えられているが、限定的な投資やインフラの不備などの要因に制約され、生産は地質学的な潜在力に追いついていない。マッキンゼーの「MineSpans」による分析は、未活用の潜在力の規模を浮き彫りにしている。重要鉱物プロジェクトのパイプラインは90億ドル超に上るが、資金調達を確保し、建設または事業化調査の段階に進んだものは10%未満にとどまる。銅、黒鉛、リチウム、マンガンにまたがる60件超の特定済みプロジェクトのうち、「確実」または「可能性が高い」とみなされるものは4分の1未満であり、投資家の慎重姿勢と規制の不確実性を反映している。
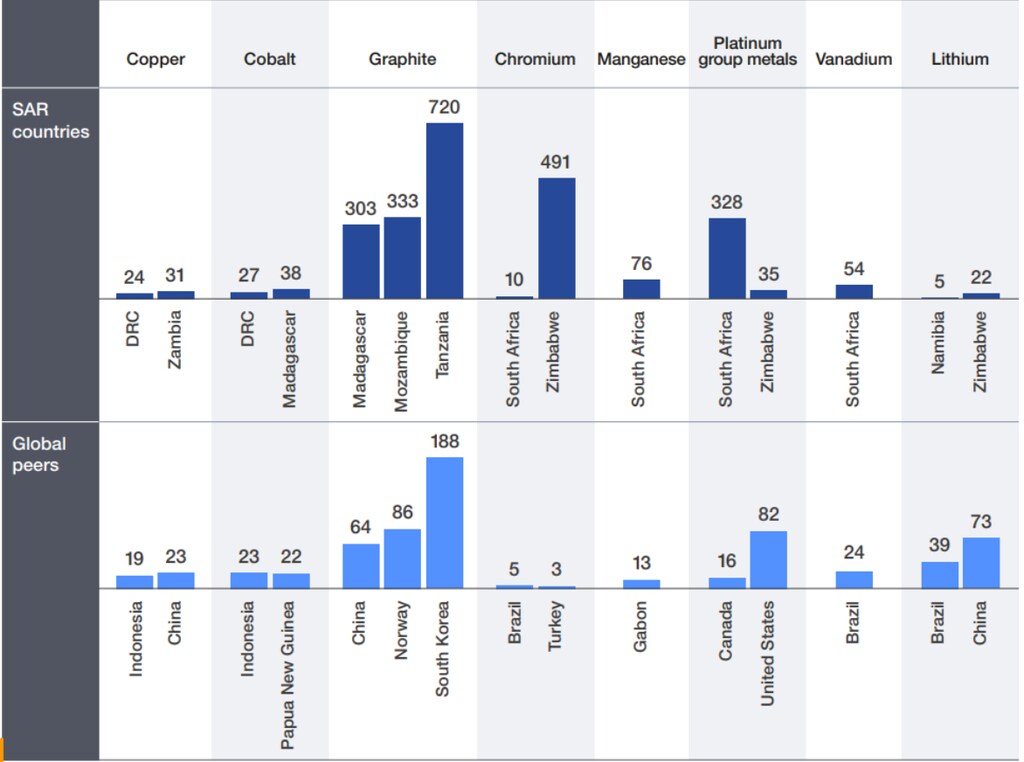
世界の同業国と比較すると、南部アフリカ諸国は、ほとんどの鉱物において埋蔵量対生産量比率が高く、大きな未開発の採掘潜在力があることが示されている。プロジェクトのリスクを低減し、精錬およびミッドストリーム能力を構築するための大規模な投資がなければ、同地域は、資源からより多くの価値を獲得し、世界のエネルギー転換における役割を強化し、地域社会に経済機会を生み出す機会を逃すおそれがある。
投資を引き出すには地域協力が鍵
こうした資金調達およびインフラのボトルネックへの対応には、強固な地域協力が有効と考えられる。規制の不確実性、分断されたインフラ、一貫性を欠く貿易政策は投資家にとって課題となる一方、内陸国で鉱物資源に恵まれた国々は、高い輸送・物流コストに直面している。
規制の枠組みの整合化、許認可手続きの調整、共通の環境・社会・ガバナンス(ESG)基準の採用は、同地域を長期投資家にとってより魅力的にする助けとなり得る。共有インフラの計画と貿易政策の調和は、コスト効率の向上とグローバル市場へのアクセス改善につながる可能性がある。
国境を越えた協働は、グローバル・バリューチェーンへのより良い統合も可能にし、各国が現地での加工、製造、産業開発を通じて鉱物資源からより多くの価値を獲得することを後押しする。このようなアプローチは、雇用の創出、収入の確保、そして同地域のより包摂的で持続可能な経済の将来を支えることにつながり得る。

世界経済フォーラムが重要鉱物に関する課題に取り組む方法
「エネルギー転換のための鉱物確保(SMET)」(SMET)イニシアチブは、世界経済フォーラムが主導し、マッキンゼー・アンド・カンパニーがナレッジ・パートナーを務めるもので、政府、産業界、金融機関、開発パートナーを結集し、重要鉱物に関する協調的な行動を推進している。
この地域的な取り組みは、南部アフリカ開発銀行(DBSA)との協力のもと、最近の多様なステークホルダーによる会合での議論を基盤としており、南部アフリカにおいて責任ある鉱物バリューチェーンを拡大するための実践的な解決策について、地域および国際的な視点を反映している。


