原子力発電はイメージを一新した。かつては無限のエネルギーをもたらす未来的な電源と見なされていたが、今では地球温暖化への対応策、すなわち低炭素電力を安定的に供給できる国にとって理想的な解決策として捉え直されている。では、そうした国とはどこだろうか。
現在、31か国が原子力発電所を運転している(こちらの 14ページを参照)。原子炉は合計388基に上る。福島第一原発事故以前、計画されていた原子力発電所プロジェクトの大半はアジアと東欧にあり、過去数年からの傾向を引き継いでいた。
業界のロビー団体である世界原子力協会は、世界の原子力発電容量が 着実に増加していると示唆しており、13か国で60基を超える原子炉が建設中だという。同協会によると、8か国は初めての建設を計画している(ベラルーシ、アラブ首長国連邦)、契約を締結している(リトアニア、トルコ)、または建設計画を持っている(バングラデシュ、ヨルダン、ポーランド、ベトナム)。
対照的に、より独立性の高い『世界原子力産業現状報告』は、 減少傾向を示している。原子力発電量は2006年に最大の266 GWに達した後、2013年には235 GWに減少した。運転中の原子炉は2002年のピーク時より50基少なく、総設備容量は約20年前に最後に記録された水準に近い。この減少傾向は、BPが最近発表した エネルギー見通しでも確認されている。
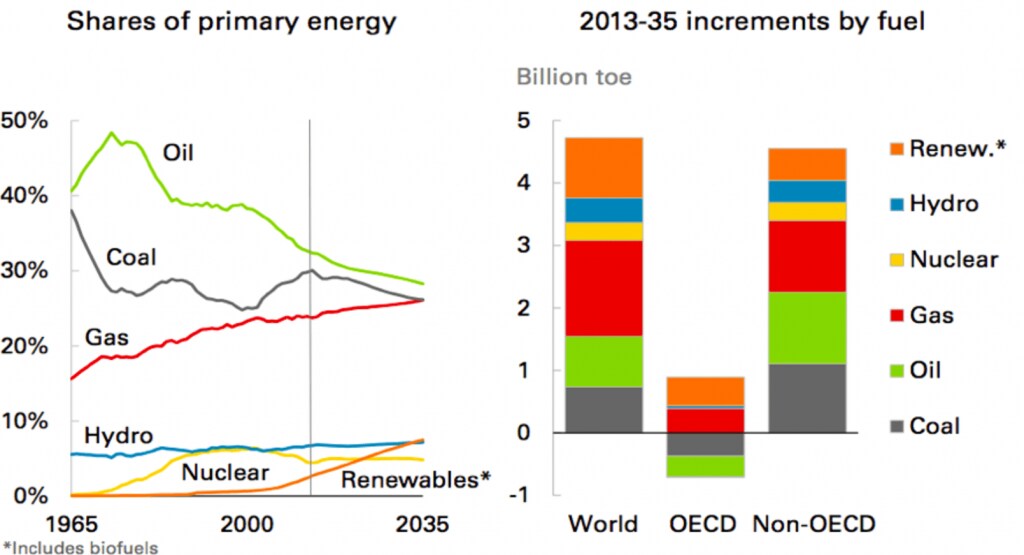
石油と石炭は減少する見通しだが、その不足分を補うのは原子力ではなく再生可能エネルギーだ。
BPのエネルギー見通し2035
新設について見ると、世界では67基の原子炉が 建設中 で、総容量は64 GWに上る。原子力業界にとって、これは一見有望に聞こえる。しかし、「建設中」が必ずしも近いうちに完成することを意味するわけではない。昨年アルゼンチンで運転を開始した原子炉の建設工事は、 1981年に始まっていた。
別の重大事故が人々、環境、そして原子力エネルギーの将来にもたらすリスクが、依然として極めて現実的であるのは確かだ。福島第一原発事故をはじめとするすべての重大な原子力事故のように、「設計基準を超える」事象が連鎖して起きる原子炉事故は、単独で最大の財務リスクであり、市場、信用、建設、運転の各リスクを合わせた影響をはるかに上回る。問題は、こうした事故を「設計によって排除」しようとした結果、原子炉がはるかに高価で複雑になり、そのため予定どおり、予算内で建設するのが難しくなったことだ。
現在建設中の67基のうち、8基は建設開始から20年以上、さらに1基は12年が経過している。また少なくとも49基で 大幅な遅延が生じている。残る18基については、建設開始からまだ5年以内であるか、予定された運転開始時期に達していない。フィンランドとフランスの建設プロジェクトは、予定から大幅に遅れている。
平均建設期間は延びている。

注:バブルの大きさは、該当年に運転を開始したユニット数に相当する。
MSC、IAEA-PRIS 2014に基づく
ロシアの国営原子力企業 ロスアトム はロシア、中国、ベラルーシで建設を進めており、イラン、トルコ、ベトナム、バングラデシュ、ヨルダン、ハンガリー、フィンランド、エジプト、インド、南アフリカで、輸出向け原子炉を20基以上受注したと主張している。しかし、こうした案件のごく一部を超えて実行するだけの資金とサプライチェーン資源があるのか、疑問が残る。その大半はロシアの資金に依存しており、最近の景気後退で大きな打撃を受けている。ロスアトムはすでに国内でも 資源不足による遅延に直面している。
一方、 世界原子力産業現状報告 によると、中国では28基が建設中で、世界の新設総数の42%を占める。また、21基(17 GW)が稼働しており、2013年には同国の電力の2.1%を供給した。建設中の原子炉がすべて2020年までに運転を開始すれば、合計は 49基となる。これを比較するために言えば、中国は2013年だけで12 GWの太陽光発電設備を導入し、これは2012年の3倍だった。
最近の出来事は、中国の原子力計画に疑問を投げかけている。通常の建設遅延やコスト増に加え、内陸部の省への原子炉立地をめぐる疑念、安全性や規制監督への懸念がある。さらに驚くべきことに、つい先月、 台山1号機と2号機のアレバ製EPRにすでに設置されていた原子炉圧力容器に、重大な欠陥が見つかった。

原子炉一覧
『世界原子力産業現状報告』/IAEA-PRIS、MSC、2014
原子力には、技術面と規制面で極めて現実的なリスクがある一方、建設コストも大きな課題だ。新設が進むのは、政府が長期電力購入契約を含む公的補助を保証した後に限られる。民間部門だけでは、新たな原子力発電所を建設する余裕がないからだ。実際、新設原子力発電所は高額かつ高リスクのプロジェクトであり、大幅な遅延や遅延補償請求、コスト増、投資家リスクが顕著に生じやすい。
例えばフィンランドでは、同国の原子力企業TVOが、オルキルオトEPR原子力発電所の遅延をめぐり、27億ユーロの 補償請求 を行っている。皮肉なことに、フランスの原子力企業アレバはこれに対し、TVOに 35億ユーロを要求 している。プロジェクトのターンキー価格は2005年時点で30億ユーロだったが、現在の推定価格は85億ユーロで、建設期間は13年を超えてなお延びている。そしてつい最近、TVOはフィンランドでこれ以上EPRを建設するというアレバの期待を 打ち砕いた 。
したがって、福島第一原発事故後のEU全体の状況からは、今後10年間の建設は限定的になると考えられる。フィンランド、フランス、英国では新設がなお計画されているものの、イタリアとスイスは新設計画を取り消し、ベルギーは 原子力発電からの段階的撤退を確認し、EUの8か国は原子力発電が持続可能な開発という概念と両立しないとの 宣言に署名した 。
原子力をめぐる議論の核心には、費用対効果、先見性、責任についての見解の相違がある。長期にわたる巨額投資が必要であり、社会、環境、経済に関わる重要な 決定を下さなければならないことは明らかだ。
欧州最大の電力消費国であるドイツは、すでに選択を行った。2022年までに原子力発電を段階的に廃止し、代わりに再生可能エネルギー、効率化策、送電網インフラ、エネルギー貯蔵に投資するという決定は、欧州および国際的なエネルギー政策にとって大きな意味を持つだろう。
この記事は The Conversationとの協力により掲載されています。 元の記事を読む。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:ポール・ドルフマンは、UCLエネルギー研究所の名誉上級研究員。
画像:ベルギー北部のドゥール原子力発電所の冷却塔を眺める人々。REUTERS/フランソワ・ルノワール