電力貯蔵は、電力システムにおいて複数の役割を果たします。電力会社は余剰電力を後で使えるように蓄え、鉄道システムは回生ブレーキで発生する電力を回収・貯蔵して、システム内の別の場所で列車を動かすために利用します。また、電力取引業者は、料金が安いときに電力を購入し、需要のピーク時に販売する価格裁定取引に貯蔵を活用します。
しかし、太陽光や風力のように発電量が変動する再生可能エネルギーの割合が高まるにつれ、電力貯蔵の必要性はますます大きくなっています。こうした技術が電源構成の主力となるには、大規模なエネルギー貯蔵を、しかも迅速に導入する必要があります。IEAによれば、2050年までに中国、インド、米国、EUだけで約310 GWの貯蔵容量が必要となり、これは現在世界で導入されている容量のほぼ2倍に当たります。
揚水式水力発電による貯蔵はその助けとなります。現在の貯蔵容量の90%超を揚水式水力発電が占めていますが、地形上の制約や建設期間の長さから、新しい技術も導入する必要があります。
そのため、投資家や電力会社は代替となるエネルギー貯蔵ソリューションを試しています。稼働を開始するプロジェクトには、Southern California Edisonの260 MWの蓄電池貯蔵、ドイツの2 MWのFalkenhagen電力・ガス変換実証プラント、英国の5 MWのHighview液化空気エネルギー貯蔵があります。市場調査会社IHSによると、年間導入量は2012年の2 GWから2022年までに年40 GWへ増加すると予想されており、この期間の世界の容量増加分の43%を米国が占める見通しです。
こうした成長の一部は、政策上の義務付けによって促されるでしょう。例えばカリフォルニア州は、2020年までに1.3 GWの容量を導入する目標を掲げています。同様に、中国が掲げる2020年までの太陽光発電100 GW、風力発電230 GWという目標は、エネルギー貯蔵市場の成長に好適な環境をもたらしています。2014年時点で、同国では100社を超えるリチウムイオン電池メーカーが操業しており、揚水発電を含めた総容量は2020年までに150 GWに達する可能性があります。
しかし、貯蔵が市場の潜在力を最大限に発揮するには、信頼性、寿命、規模、そして(フロー電池に用いる)バナジウムなど高価な材料への依存を含む、いくつかの技術的課題も解決しなければなりません。コストも課題となります。IEAによれば、2014年時点のコストは、揚水式貯蔵や従来型発電所の建設と競争できる水準にするため、10分の1まで低下させる必要がありました。
Citibankの2015年の報告書によれば、短期から中期にかけては、リチウム電池技術が最も有望なコスト削減策となる可能性があります。同報告書は、10年の終わりまでに価格が230ドル/kWh(揚水発電のコスト)まで下がる可能性があると見ています。その一因は供給の増加です。 Teslaのギガファクトリーによる供給増加もその一因です。
ただし、競争に加わる技術はこれだけではありません。前述の技術を含むほかの技術も競い合うでしょう。どの技術が最大のシェアを獲得するかは、まだ分かりません。
この記事は最初に GE LookAheadに掲載されました。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Nicholas Newmanは、エネルギー・ビジネス分野のジャーナリスト、コピーライター、コンサルタントです。
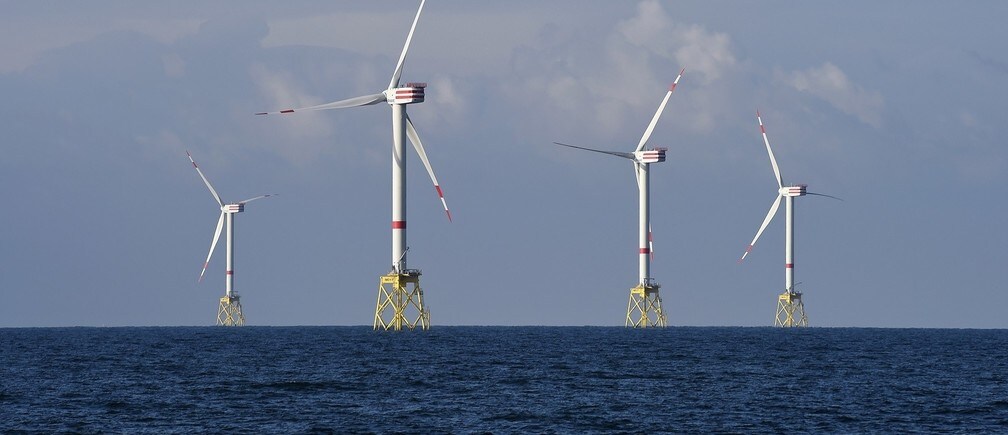
画像:いわゆる「HelWin-Cluster」にある複数のウィンドファームの風車を望む景色。REUTERS/Fabian Bimmer。