中国では石炭消費の伸びが鈍化し、2014年には減少した一方、石炭火力発電の設備容量は急速に拡大し続けている。この一見矛盾した状況から、中国の石炭消費の伸びはいずれ再び加速すると結論づける観察者もいる。実際には、石炭火力発電所の建設が続いているのは投資バブルを示しており、過剰設備が無視できないほど大きくなれば、いずれ崩壊する。
中国のエネルギーについて、メディアに触れる人なら誰もが知っている定番の話があるとすれば、それは「毎週、石炭火力発電所が1基建設されている」というものだろう。石炭火力発電の設備容量の伸びはピーク期から鈍化した。2006年には大型発電ユニット換算で毎週1.5基分が追加されたが、中国で石炭火力発電所の増設や建設着手が続くペースは、依然として驚くほど速い。2014年には39ギガワットが追加され、これは1,000MWのユニット3基分を4週間ごとに追加するペースに相当し、2013年の36ギガワットを上回った。
同時に、水力、風力、太陽光、原子力、ガスによる発電量が過去最高の伸びを記録し、電力消費の伸びも鈍化したため、石炭火力発電量は2014年に約1.6%減少した。電力部門以外での石炭利用も含む石炭消費総量は、異なる暫定統計や推計によると、0.5~2.5%の範囲で減少した。

出典:2014年の統計に基づき算出: 中国電力企業連合会 および 国家能源局 。
実際、石炭火力の設備容量の伸びは2011年以降、石炭火力発電量の伸びを上回り、設備利用率が大幅に低下して、発電事業者は財務的な打撃を受けている。中国で話題になっているのは、設備利用率が54%にとどまり、改革開放が始まった1978年以降(統計の公表開始以降)で最低になったということだ。

出典:中国電力企業連合会の統計発表を基に編集。
中国の石炭火力発電の見通し
中国のCO₂排出量を2030年までにピークアウトさせるというオバマ・習近平合意は英語圏のメディアで大きく報じられ、多くの人に、中国は今後15年間は手を緩め、CO₂削減で応分の役割を果たし始めるのはその後だという印象を与えた。しかし、実際に重要なのは、中国の2020年エネルギー目標の実施 と、 2017年に向けた大気汚染対策行動計画である。電力部門にとって最も大きな影響を持つ目標は、中国の総エネルギー消費に占める非化石エネルギーの割合を15%にすることだ。
15%の目標達成には、発電量に占める再生可能エネルギーと原子力の割合を、2013年の22%から2020年には33~35%に引き上げる必要がある。IEAは、ガス火力発電量も総発電量の約5%まで増えると予測しており、石炭の割合は2013年の72%から2020年には約60%に縮小することになる。これには、2014年から2020年までに非化石発電量をほぼ倍増させる必要がある。つまり、2020年まで毎年、非化石発電量を2014年と同じ程度増やさなければならない。ほかの多くの面と同様、2014年の急激な変化は一過性の異常ではなく、「新たな常態」だった。
非化石発電量が急増するため、2020年までGDPが年率7%で成長すると仮定しても、石炭火力発電量の伸びは年平均約1.5%にとどまり、非化石発電の増設が加速するにつれて、2020年に向けて鈍化する。発電量当たりの石炭使用量を年0.7%削減する目標と合わせると、電力部門の石炭使用量の伸びは平均1%未満となり、2020年より前に安定する。設備利用率を財務的に持続可能な水準に戻すには、2020年までに追加できる設備容量はほとんどない。

出典:2014~2020年の国務院エネルギー計画およびIEAの新政策シナリオに基づき算出。
では、なぜ新たな石炭火力発電所が次々と建設されているのか?
過剰設備の問題が悪化しているにもかかわらず、石炭火力発電所の建設が続く理由を理解するには、中国の経済モデルの基本を知る必要がある。同国の成長の奇跡は、極めて高水準の投資支出、とりわけ国有企業や地方政府による投資を可能にするよう設計された経済システムに支えられてきた。こうした主体は国有銀行からほぼゼロ金利の融資を比較的自由に受けられ、国有企業は一般に国への配当を義務づけられていないため、利益を再投資できる(あるいは再投資を迫られる)。融資には政府の暗黙の保証があるため、銀行は審査をほとんど行わない。その結果、投資支出は現在、年間4兆米ドルを超え、中国のGDPの驚異的な50%を占めている。これは史上の主要経済国のどこよりも高く、先進国の約20%と比べても大きい。
このモデルは数十年にわたり中国に恩恵をもたらし、成長の奇跡を可能にして、数億人を貧困から救い出した。しかし、投資ブームが続くなか、毎年数兆ドルに値する、採算が取れて妥当な投資案件を見つけることは、ますます難しくなる。 最近公表された研究 は、経済的な産出をまったく、あるいはほとんど生み出さない事業に67兆元(11兆米ドル)が費やされたと推計している。ゴーストタウンは、その最も有名な例だ。
この状況を踏まえれば、石炭火力発電所への投資が需要の伸びを大きく上回りうることは容易に理解できる。過剰設備があっても、新設の石炭火力発電所は発電し、収益を生み出せる。設備利用率の低下が、石炭火力発電所全体およびすべての発電事業者に分散されるためだ。
石炭火力発電設備の増強が続くことは、気候に何を意味するのか?
電力業界で一般的に想定されているのは、石炭火力発電所などの資本集約型発電資産が建設されれば、ほぼ最大出力で40年以上稼働するということだ。現時点で過剰設備があっても、需要の伸びによって設備利用率が上がり、既存設備が将来の投資を締め出す。
しかし、中国では事情が異なる。石炭火力の設備が過剰だからといって、政府が2020年までに非化石エネルギーの割合を15%にするという国際公約を撤回することはない。むしろ、過剰設備は発電事業者に損失をもたらし、すでに石炭採掘、鉄鋼、セメントで起きたように、古い発電所の閉鎖によって解消される。
したがって、石炭火力発電所への投資が続くからといって、石炭燃焼がさらに固定化されるわけではない。しかし、経済的な浪費が膨大になるうえ、投資支出を再生可能エネルギーに振り向け、さらに急速な成長を可能にする機会を逃すことになる。さらに、十分に活用されていない石炭火力設備は、送電網における石炭と変動性再生可能エネルギーの対立を深めるおそれがある。送電網の運用者は、石炭を優先して再生可能エネルギーの出力を抑制することで知られている。
したがって、新規石炭火力への認可と資金供給を制限し、石炭火力発電所への投資を速やかに縮小する必要がある。すでに第一歩として、中国は現在稼働中の石炭火力設備容量の3分の1が集中する主要経済地域3カ所で、新設の石炭火力発電所を禁止した。
本記事は、 The Energy Collectiveとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Lauri Myllyvirtaは、優先対象国における組織の石炭キャンペーン活動を支援するため、Greenpeace Internationalで活動しており、大気汚染問題とエネルギーおよびCO₂の動向分析に重点を置いている。
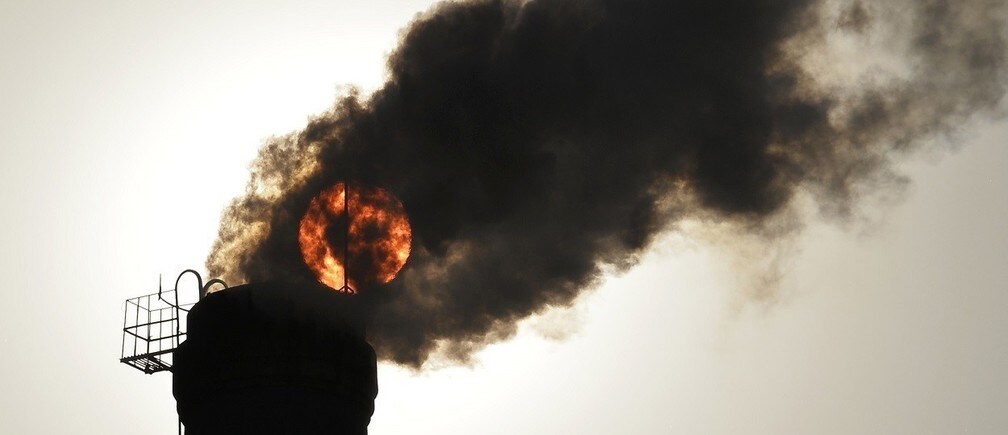
画像:山西省太原市の暖房施設の煙突から立ち上る煙の背後に太陽が見える。REUTERS/Stringer。


