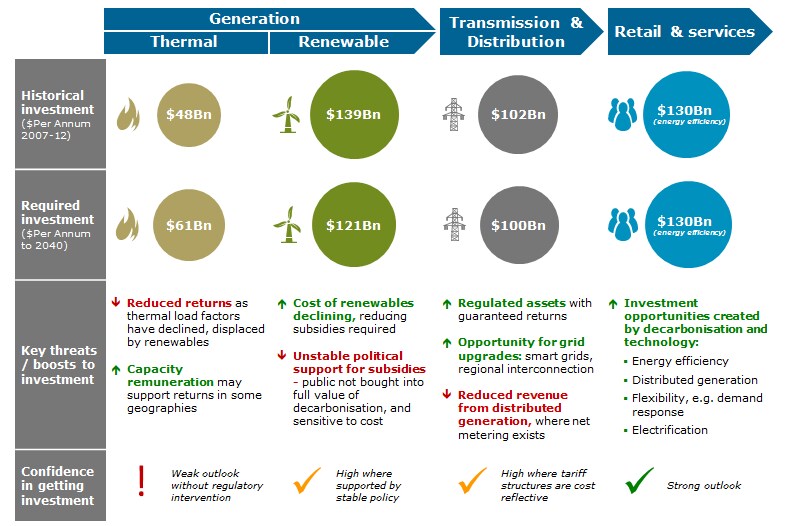
OECD市場の電力部門は、二酸化炭素排出量と遠隔地の燃料供給源への依存を減らすべく進化するなかで、大きな変革期を迎えています。こうした変化により、再生可能エネルギー源(太陽光、風力、バイオマス)を利用した新たな発電方式から、消費者がエネルギー使用量を削減・監視するのを支援する新たなエネルギーサービスまで、多くの新規事業が生まれています。また、この変化は従来の経済性にも課題を突きつけており、一部の国では投資の採算性にも影響を及ぼしています。特に、集中型の発電、送電、配電がその影響を受けています(図1参照)。
図1:投資の採算性の見通しはバリューチェーンの各段階で異なる
出典:Bainによる分析
国際エネルギー機関によると、OECD諸国はこの変革にすでに多額の資金を投じており、2000年以降の支出額は約3兆ドルに上ります。しかし今後25年間で、さらに最大8兆ドルを投じる必要があります。
しかし、こうした変化は、集中型の発電、送電、配電を支えてきた確立済みの経済モデルを揺るがしています。長期的な持続可能性に向けた投資に必要な資本を調達するには、電力部門が既存・新規双方の投資家にとって魅力的であり続けなければなりません。
近年、電力部門の一部は投資先としての魅力が薄れており、特に収益が低下している火力発電がその傾向にあります。この変動を受け、最大手の公益事業者の一部はポートフォリオにおける火力発電の役割を見直しており、同事業から撤退したり、電力バリューチェーンのこの部分へのエクスポージャーを縮小したりしています。
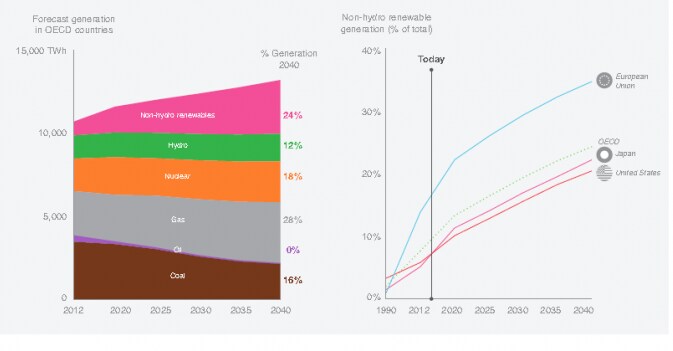
しかし、電力部門全体としては、今後も火力発電に依存し続けるでしょう。水力以外の再生可能エネルギーによる発電は急速に拡大し(OECD諸国では発電量の約9%、EUでは約15%に達しています)、さらに多くの再生可能エネルギー設備が稼働を始めています。それでも予測では、2040年になっても水力以外の再生可能エネルギーが発電量に占める割合は約4分の1にとどまり、その大半は太陽光、風力、バイオマスとなる見込みです(図2参照)。
図2:現行政策のもとでは、2040年に水力以外の再生可能エネルギーがOECD諸国の発電量の約4分の1を供給する見込み
出典:IEA『World Energy Outlook 2014』
主要な再生可能エネルギー事業者の収益も低下しています。再生可能エネルギー技術のコストは急速に下がり、投資額は2011年以来初めて回復したものの、一部地域では補助金に対する不安定な政治的支援や、代替エネルギー源の相対的な魅力に影響する化石燃料価格の変動が、投資家の信頼を損なっています。
この移行期に集中型発電事業の採算性を維持するうえで、政策立案者は重要な役割を担います。最も重要な貢献の一つは、目標達成に向けた最も効率的な道筋へ業界を導くことです。たとえば、国境を越えた連携も含め、再生可能エネルギーに最も効率的な技術や立地を奨励し、需要をより効率的に管理するサービスを促進できます。また政策立案者は、長期投資の前提条件であるエネルギー政策(優遇措置や補助金を含む)の安定維持にも取り組めます。安定性を確保する方法の一つは、社会の幅広い層に炭素削減目標への支持を育み、景気循環の浮き沈みを通じて有権者、納税者、消費者が変革への決意を保てるようにすることです。
政策立案者と規制当局も、明確なシグナルを市場が発するよう、市場の形成に関与する役割を担います。現在、電力市場では効果的な市場メカニズムが不足しており、特に炭素価格に関してその問題が顕著です。既存の炭素価格メカニズムは概念上は単純ですが、政治的にも実務的にも導入は複雑です。特に欧州では、EU排出量取引制度は、再生可能エネルギーの導入を促すのに十分な炭素コストを実現できませんでした。
電力業界も、事業の採算性を維持するために「後悔のない」対策を講じることができます。たとえば、外部コストを削減して発電所の効率を高め、新たな収益源を探ることです。発電所の柔軟性を高めるために投資し、待機状態を保って需要増加時にすぐ稼働できるようにしている事業者もあります。
発電の下流に位置する送配電(T&D)システム、すなわち電力網には、OECD諸国で2040年までにさらに3兆ドルの投資が必要です。しかし、分散型発電が電力網への負荷を軽減し、また、ネットメータリングによって顧客が自家発電した電力(たとえば太陽光パネルによる電力)を消費電力と相殺できるようになったことで、送配電の従来の経済性は揺らいでいます。ネットメータリングは分散型発電への投資を効果的に促しますが、電力網への接続の価値やコストを適切に反映していません。新たな条件のもとでも電力の流れを維持する方法を、電力網の運営者は規制当局とともに見いだす必要があります。
発電とT&Dの双方で、エネルギー量(たとえばキロワット時)に基づく料金から、供給された電力だけでなく、安定した発電容量の価値や、分散型エネルギーシステムのバックアップとして電力網が果たす役割も評価する料金モデルへ移行する可能性があります。これは通信業界の帯域幅料金や固定回線料金に似ています。
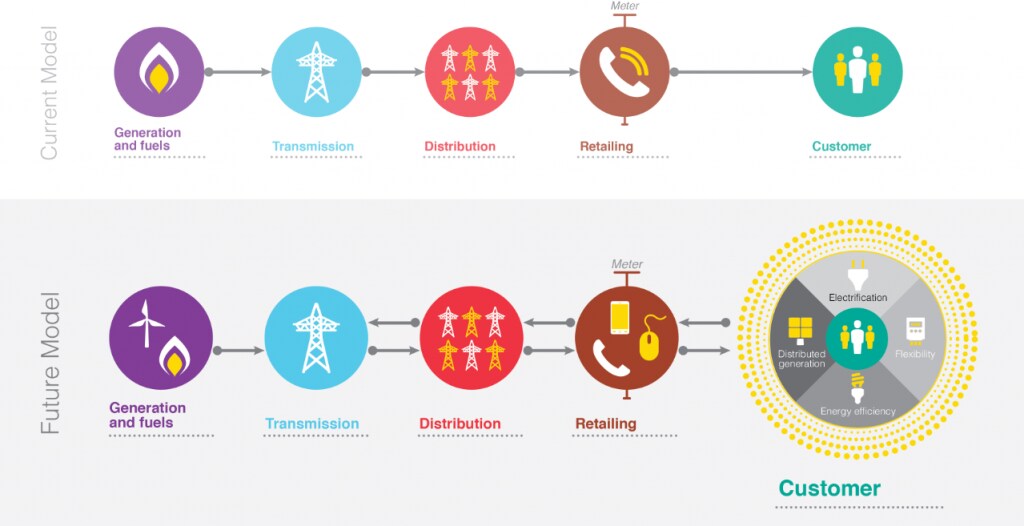
電力部門でより明るい見通しがあるのは、メーターの向こう側です。新たな技術と、電力消費、場合によっては発電を削減・管理したいという顧客のニーズの変化を背景に、顧客に近い領域で新たな事業・投資機会が生まれています。スマートメーターと電力使用に関する豊富な新データにより、電力消費を管理する新たな可能性が開かれます。市場設計の改善には、時間帯や曜日に応じて料金を設定する動的料金制度も含まれ、需要が少ない時間に家電を使うよう顧客に促すことができます。政府の優遇措置とコストの低下により、より多くの地域で分散型発電が魅力的になります。さらに将来的には、電気自動車や電気式熱源の普及が、いっそう多くの投資機会を生み出すでしょう(図3参照)。
図3:電力バリューチェーンは進化しており、メーターの向こう側で新たな事業・投資機会が生まれている
出典:世界経済フォーラム「Future of Electricity」プロジェクト
今後、業界は次の課題を注視すべきです。
パリでのCOP 21会合は、効果的な脱炭素化政策(たとえば、炭素税・市場を通じた効果的な市場シグナル)につながるでしょうか?
エネルギーへの対価から、容量と信頼性への対価へと移行する動きは勢いを増すでしょうか?
電力バリューチェーンの変化によって生じる価値を誰が獲得し、それは既存のビジネスモデルにどのような影響を与えるでしょうか?
世界経済フォーラムがBain & Companyと共同で発表したレポート「Future of Electricity」は、電力部門で起きている変化、そこにある機会、必要な投資を妨げる障壁について、政策立案者、規制当局、企業、投資家への提言を含め、より包括的な見解を示しています。著者:Roberto Boccaは世界経済フォーラムのエネルギー産業部門責任者です。Julian CritchlowはロンドンのBain & Companyのパートナーです。
これは「
Future of Electricity 」プロジェクトのブログシリーズの一部です。 画像:2012年7月13日、ハンブルク近郊ノイホーフで撮影された送電線。REUTERS/Morris Mac Matzen
共有:


