ビジネス・カウンシル・フォー・サステナブル・エナジーによると、2022年にはクリーンエネルギー源による発電設備容量が米国の電力構成の40.6%を占め、過去最高となった。
これには原子力発電も含まれるが、原子力は再生可能エネルギーではないものの、温室効果ガスを排出しない。
昨年、再生可能エネルギーの設備容量の増加が最も大きかったのは、風力、水力、太陽光発電であった。
2022年に世界のエネルギー部門には1兆ドル超の投資が行われ、そのうち1,410億ドルが米国で支出された。
2022年、クリーンエネルギー源による発電設備容量は米国の電力構成の40.6%を占め、過去最高を記録した。
これは次の報告書の主要な結論の一つである: 『2023年 米国のサステナブル・エナジー・ファクトブック』。同報告書は米国のエネルギー市場と政策の動向を監視するもので、BloombergNEFとビジネス・カウンシル・フォー・サステナブル・エナジーが毎年作成している。
再生可能エネルギーの台頭
報告書によると、太陽光、風力、原子力、地熱、水力などの再生可能エネルギーは、主要部門の中で最も速く成長し、前年比12.6%の増加となった。
原子力は温室効果ガスを排出しないため、ゼロカーボンのエネルギー源とみなされている。
天然ガスは引き続き米国で最大の電力源であり、総発電量の過去最高となる39.4%を占めた(前年は6.5%)。一方、石炭火力発電は19.4%に低下し、原子力発電は18%を占めた。

昨年、再生可能エネルギーの最大の供給源は風力発電であり、続いて水力発電と太陽光発電であった。しかし、コストの上昇やサプライチェーンの問題により、米国の送電網に追加された風力および太陽光の発電設備容量は減少した。2022年は32ギガワット(GW)であり、2021年の37GWから減少している。
ビジネス・カウンシル・フォー・サステナブル・エナジーのリサ・ジェイコブセン会長は、低炭素電力の急速な増加が今後も続くとみている。「米国経済は、排出量を削減し雇用機会を拡大する、クリーンで持続可能な成長に向けた準備が整っていると同時に、経済成長を続けるために必要な持続可能なエネルギーを確保できるようにすることが重要です」と彼女は述べている。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように支援しているのか?
エネルギー・素材センターは、エネルギー、素材、産業システムを再編する複雑な移行を理解するために、リーダーたちをつなぐ。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探求するためのプラットフォームを提供している。
バリューチェーンや地域を超えた協力を通じて、同センターは、パートナーが安全で低炭素かつ公平な移行に向けた実践的な解決策に沿って連携できるよう、共有の道筋を実現している。
電気自動車の急増
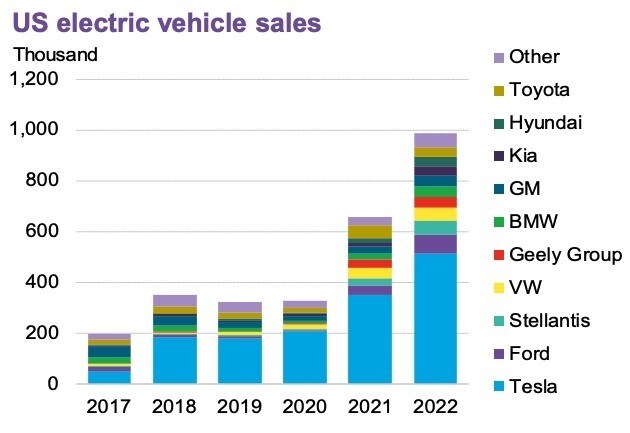
米国ではガソリン価格の高騰により、電気自動車(EV)の所有が魅力的になっている。報告書によると、EVと燃料電池車(FCV)の販売台数は50%増の約98万2,000台となり、2022年の米国の全車両販売の7.1%を占めた。
「バッテリー式電気自動車は2022年の販売の81%を占め、残りの19%はプラグインハイブリッド電気自動車が占めた。FCVは販売のわずか1%をはるかに下回るにとどまった」と報告書の執筆者らは述べている。
バイデン大統領が2022年に成立させたインフレ抑制法(IRA)は、好調なEV市場の主要な要因として挙げられている。この法律により、税額控除の対象となるEVの価格に上限が設けられ、バッテリーコストが上昇する中でも、メーカーが価格を抑えることに役立っている。
エネルギー移行への記録的な投資
2022年、世界のエネルギー移行には1兆ドル超の民間投資が行われた。報告書によれば、これは「記録を塗り替える」ものだった。米国は2番目に多い1,410億ドルを集め、2021年比で11%増加した。
この投資の40%超(573億ドル)は電動化された輸送分野に向けられ、4,950万ドルが再生可能エネルギー分野に投入された。少なくとも3,690億ドルの政府資金もIRAを通じて投資される予定である。
「2022年の米国および世界全体における民間部門の投資は過去最高水準に達しており、インフレやサプライチェーンの圧力に直面しても、エネルギー移行が持続的であることを示している。企業需要に加え、米国のインフラへの公共部門による歴史的な資本投入により、クリーンエネルギー移行の範囲は飛躍的に広がるだろう」と報告書は述べている。
米国の排出量は増加したが、2019年の水準を下回る
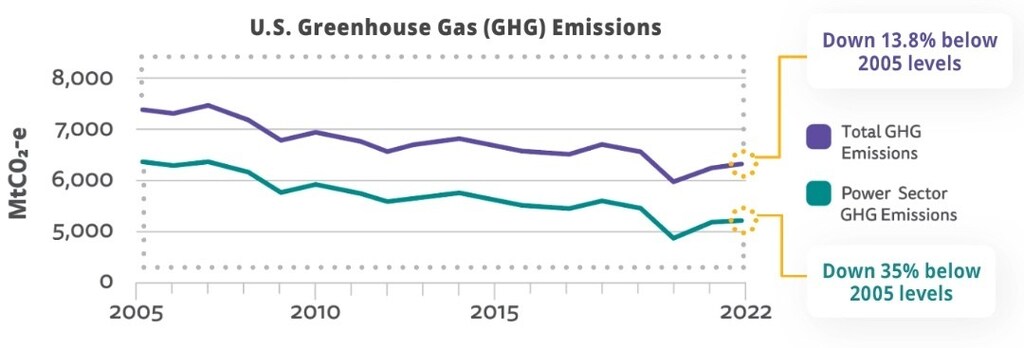
米国経済全体の温室効果ガス排出量は、2022年に1%増加した。これは2021年の5.8%増に続くものである。ただし、報告書は、排出量はパンデミック前の水準より3%低く、2005年の水準より大幅に低い13.8%にとどまっていると指摘している。
電力部門の排出量は前年比1.5%減少し、現在は2005年の水準より35%減少している。一方、輸送部門の排出量は2022年に1.4%増加し、現在では最大の排出源となっている。
しかし、報告書の執筆者は、米国の排出量が気候変動目標を達成するためには、さらに多くの取り組みが必要だと述べている。
「米国はパリ協定の枠組みの下、2030年までに経済全体の排出量を2005年比で50〜52%削減することを約束しているが、現在の排出量は2005年比でわずか13.8%の減少にとどまっている。電力部門が「軌道に乗る」ためには、2022年に6%以上減少する必要があったが、実際には(2022年に)1.5%しか減少しなかった。その他すべての部門では0.9%の減少が必要だったが、代わりに1.9%増加した。」
世界経済フォーラムのエネルギー移行指数も、現在の進捗では2050年までに地球温暖化を1.5°Cに抑えるには不十分であることを示しており、同課題に関する最新のインサイト報告書でも強調されている。
「エネルギー移行を緊急に加速させる必要性は明らかである… この競争に勝つためには、あらゆるレベルとあらゆる地域の関係者が一歩前に出て、協力して取り組むことが求められる。化石燃料の需要を減らし、クリーンエネルギーへの投資を拡大し、産業の脱炭素化を進め、エンドユーザーのエネルギー消費を再構築することで、包括的かつレジリエントな持続可能な未来の基盤を築く必要がある。」




