最近の報告書は、世界のエネルギーシステム全体にわたる資本コストを追跡している。
気候目標の達成に向け、低炭素エネルギーへの投資を加速する必要性を示している。
低炭素経済への移行にあたり、政策立案者は資本コストに影響を与えることができる。
パリ協定の目標達成には、多額の資本を低炭素エネルギーに振り向けることが不可欠であり、再生可能エネルギーの価格は資本コストに大きく左右される。資本コストは、さまざまなエネルギー技術の総コストを決める主要因であり、金融市場が認識するリスクを反映している。たとえば、石炭が再生可能エネルギーにどれほど早く置き換えられるかといったリスクである。
資本コストは、金融システムと実体経済をつなぐ主要な伝達メカニズムとして機能し、金融機関と企業の双方の投資判断に影響を及ぼす。したがって、低炭素への移行を加速するには、クリーンエネルギーの資本コストを引き下げる必要がある。
オックスフォード大学とオックスフォード・サステナブル・ファイナンス・グループは最近、過去20年間にわたる世界のエネルギー部門の資本コスト動向について、最も包括的な分析を発表した。この報告書は、石油・ガス生産、石炭採掘、風力、太陽光などの部門における資本コストの変化を追跡している。
この大規模で堅牢なアプローチにより、世界のエネルギーシステムにおける資本コストの変化をより広い視点から捉え、炭素集約型産業について、地域や資産クラスごとに変化する市場心理とリスク選好を政策立案者に伝えることができる。本報告書は、第1報に続くものである。2021年に発表された第1報はエネルギー部門の負債コストを追跡したが、今回の改訂版ではシンジケートローンに加え、株式、社債、会計データも対象に含めている。

電力会社
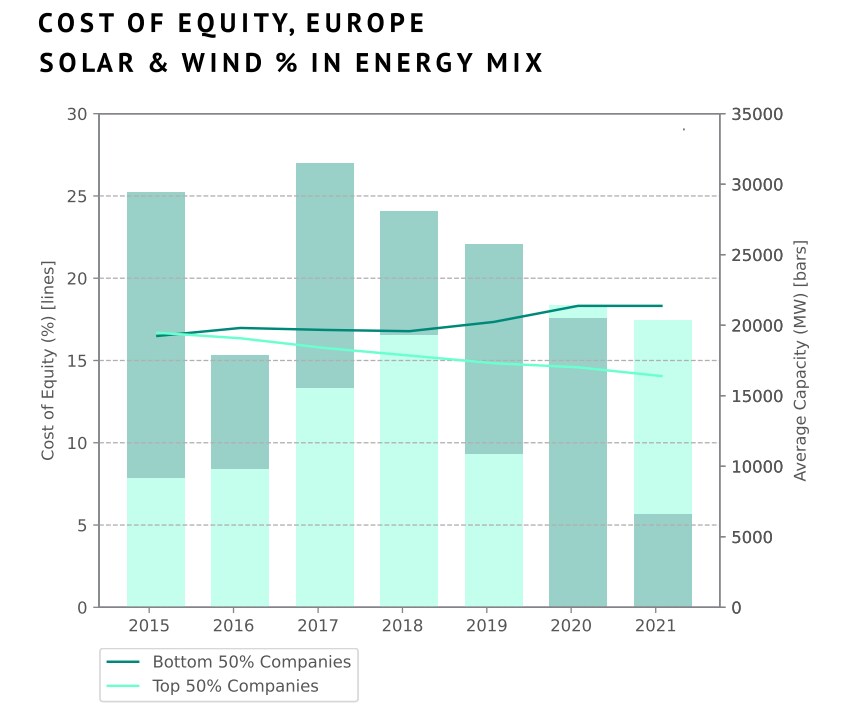
世界全体で見ると、太陽光・風力発電容量の比率が高い再生可能エネルギー系の電力会社は、化石燃料を主力とする同業他社より株主資本コストと負債コストが低いことが分かった。この傾向は特に欧州で顕著であり、気候に配慮した政策や取り組みによって、クリーンエネルギー発電への投資が非常に費用対効果の高いエネルギー源となったことを示している。ただし、この傾向は地域によって大きく異なる。欧州では、低炭素型の電力会社の資本コストは、高炭素型の同業他社より低い。一方、中国では逆の傾向が見られる。米国では、一貫した傾向は確認されなかった。
2021年の再生可能エネルギー系電力会社の負債コストは6%で、化石燃料系電力会社の6.7%と比べて低い。同様に、再生可能エネルギーを主力とする電力会社の株主資本コスト(15.2%)は、化石燃料に依存する電力会社(16.4%)より低い。欧州では、低炭素型電力会社と高炭素型の同業他社との格差が時間とともに拡大している。これは、欧州の先見的な株式投資家が、化石燃料に内在する移行リスクの高まりを価格に織り込んでいることを示唆する。
エネルギー生産
エネルギー生産を調べた結果、世界全体では石炭採掘の資本コストが最も高く、負債コストは2021年に7.9%、株主資本コストは18.2%に上昇しており、石油・ガス生産、再生可能燃料がこれに続くことが分かった。2016年以降、再生可能エネルギーや技術の資本調達にかかる負債コストは低下傾向にある一方、石炭採掘では上昇している。電力会社と同様、動向は地域によって大きく異なる。ただし、石油・ガス部門では、探査・生産に携わる企業と部門のその他の企業との間に一貫した格差があり、こうした上流活動への資金調達は、絶対額でも相対的にも、ますます高コストになっている。
クリーンエネルギーへの移行に向け、世界経済フォーラムはどのような取り組みを行っているのか?

エネルギー移行の加速
これらの調査結果は、炭素集約型の活動に加え、石油・ガス産業における資本集約的な上流活動への投資リスクが高まっていることを示している。ロシアによるウクライナ侵攻を背景に、石油・ガス価格は過去10年間で最高水準に押し上げられた。これにより各国経済は、化石燃料からの脱却をさらに進め、資金の流れをクリーンエネルギーへと移すよう促されている。
欧州では、環境政策が資産価格の形成に影響することを示した。この点は、気候変動対策が一貫していない北米や中国にとってモデルとなり得る。再生可能エネルギーと化石燃料発電の資本コストに一貫した傾向がまだ見られない北米では、インフレ抑制法によってクリーンエネルギーに有利な方向へリスク価格が変わるか、注視していく。




