風力や太陽光発電で生み出されたエネルギーを、風や日照が弱い時期のために蓄えるには、追加の貯蔵容量が必要です。
近年のエネルギー貯蔵の成長の中核を担っているのは電池であり、電池価格は大幅に下落しています。
リチウムイオン電池が市場を席巻している一方で、ナトリウムイオン電池、フロー電池、液体CO2貯蔵、リチウムイオン電池とクリーン水素の組み合わせ、重力貯蔵、熱貯蔵など、他の技術も台頭しつつあります。
急成長を遂げる風力および太陽光産業で生み出されたエネルギーを、風や日照が弱い時期のために蓄える容量を増やす必要性が高まっています。これにより、エネルギー貯蔵分野では前例のない成長が進んでおり、多くの国が世界の貯蔵サプライチェーンへの参加を目指しています。
エナジー・ボールトのロバート・ピコーニ最高経営責任者(CEO)は次のように述べています。「クリーンエネルギーが急速に勢いを増す中、出力変動の問題を解決するためのエネルギー貯蔵インフラへの需要が高まっています。エネルギー貯蔵に関して、万能の解決策は存在しません。ハードウェアとソフトウェア技術の多様な組み合わせのソリューションを拡大していくことが不可欠です。」
市場の成長
エネルギー貯蔵は電力システムにおけるバッファーとなり、再生可能エネルギーの発電量が必要量を上回る時期に余剰エネルギーを吸収できます。貯蔵されたエネルギーは、供給が限られた際に再び電力網へ送られます。また、系統の緊急時にも重要な役割を果たし、短時間で電力網に十分な電力を供給して停電を防ぐことができます。
近年のエネルギー貯蔵の成長の中核を担っているのは電池、特にリチウムイオン電池です。エネルギーシステム向けの電池は電気自動車市場とも密接に結びついており、電気自動車は世界の電池需要の80%を占めています。
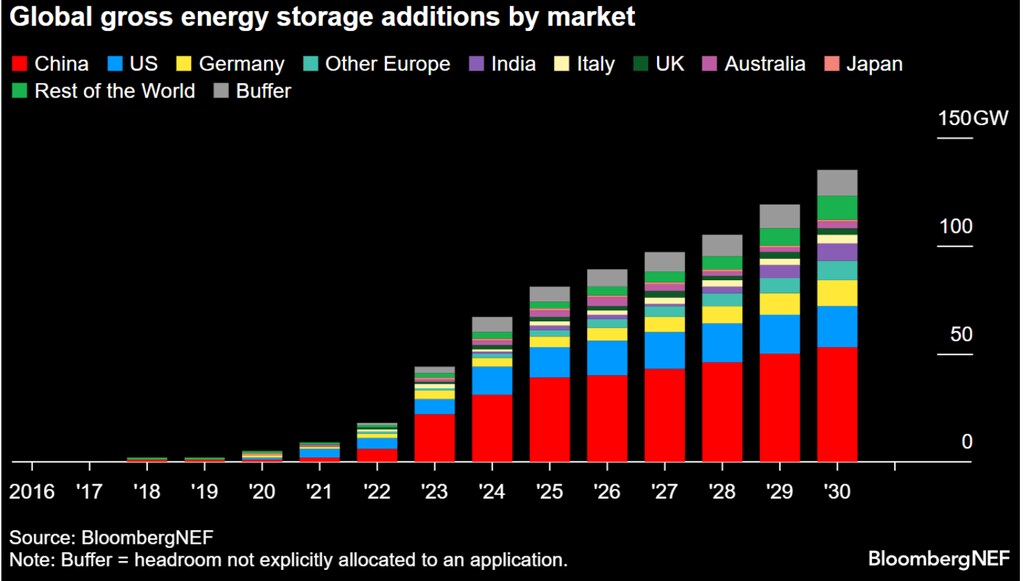
2024年の世界のエネルギー貯蔵市場は、約360GWhと推定されています。その大部分は、非常に成熟した揚水発電と圧縮空気貯蔵によるものです。一方で、2015年から2024年にかけて導入された新規エネルギー貯蔵設備の90%は電池の形態でした。これが成長を牽引しています。
ブルームバーグ・ニュー・エナジー・ファイナンスによると、ブルームバーグ・ニュー・エナジー・ファイナンス、世界のエネルギー貯蔵市場は2030年までに6倍に成長し、2TWhを超えると予測されています。年間導入量は年平均21%増加し、2030年までに3倍になると見込まれています。
中国は、43%を占めており、今後の市場の最大のシェアを持つと見込まれています。次いで米国が14%の市場シェアで続きます。2030年までに、中国はエネルギー貯蔵分野で引き続きリーダーの地位を維持し、欧州とインドがそれぞれ第3位と第4位の市場規模を占めると予想されています。
コストの低下
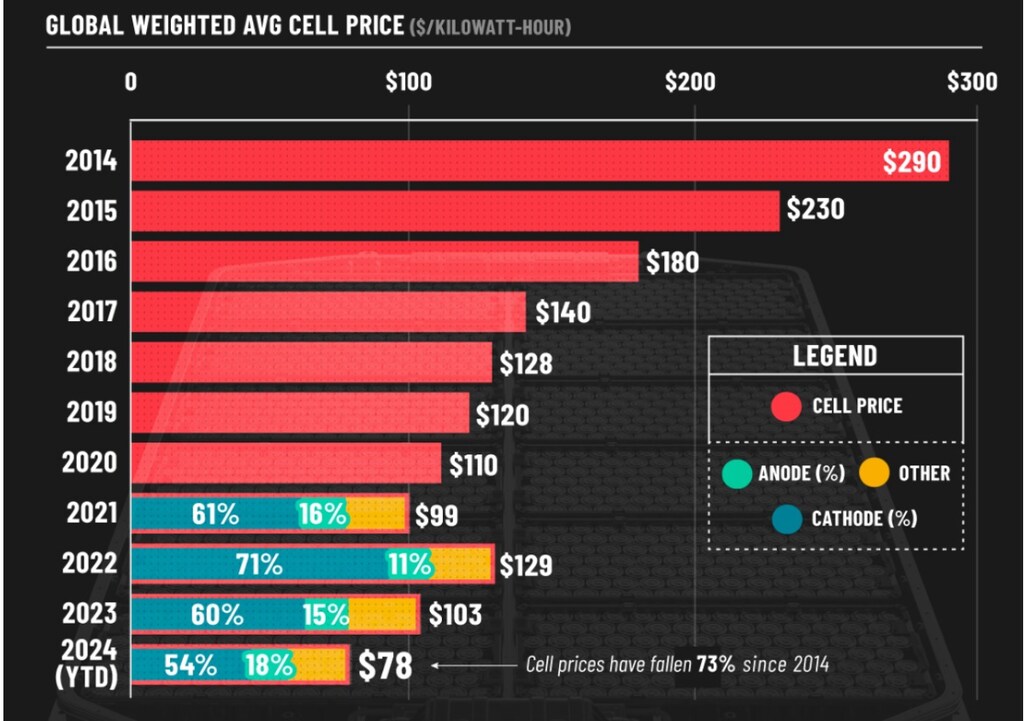
リチウムイオン電池のコストは過去10年間で90%以上低下しました。2024年にはコストが40%下落しています。電池セルの価格は今後も下落傾向が続くと予想されており、エンドユース向けの導入において、エネルギー貯蔵の選択肢としての魅力がさらに高まると見込まれます。
継続的な技術革新と生産規模の拡大により、コストは継続的に低下しています。ただし、最近の価格下落は、電池の世界的な供給過剰に起因するとされることが多くなっています。例えば、BNEFは、2024年時点で中国一国だけで世界の需要全体を賄うのに十分な電池を生産していると予測しています。米国と欧州は、中国製の電池よりも20%高いコストプレミアムをかけて電池を製造していると考えられています。
生産能力の競争
現在の供給過剰にもかかわらず、主要国はいずれも、現地製造の構築、雇用創出、投資誘致、国際的な優位性の獲得を目指しており、リチウムイオン電池のサプライチェーンが注目されています。もう一つの重要な検討事項は、電池の製造に必要なリチウム、コバルト、ニッケル、マンガン、黒鉛などの原材料の供給に関するものです。
現在、この点では中国がリードしています。中国は、リチウムイオン電池の世界の製造能力の60%以上と、原材料金属および鉱物の加工能力の90%以上を握っています。多くの国が、中国からの輸入品に対する関税や課税で対抗しつつ、生産連動型インセンティブ、税制優遇、補助金、助成金を通じて国内製造を促進し、追い上げと競争を図っています。

技術の選択肢
現在、世界の貯蔵需要は2時間から4時間の範囲にあります。リチウムイオン電池は、サプライチェーンと技術の成熟度において大きな優位性を持つため、競合する技術はほとんどありません。そのため、今後の10年間も、貯蔵設備導入における主要な化学系として維持されると見込まれています。
エナジー・ドームのクラウディオ・スパダチーニ創設者兼最高経営責任者(CEO)は次のように述べています。「エネルギー転換における最も重要な障壁の一つは、長時間エネルギー貯蔵に利用可能なソリューションが不足していることです。リチウムイオン電池と揚水発電は過去10年を形作ってきましたが、電力網が直面する課題の全範囲に対応することはできません。」
ただし、リチウム以外にも台頭しつつある技術があります。これらは、現在の4時間という貯蔵時間を超える貯蔵需要にとって特に重要になるでしょう。
最も成熟した技術には、ナトリウムイオン電池、フロー電池、液体CO2貯蔵、リチウムイオン電池とクリーン水素の組み合わせなどがあります。これらの技術は重要鉱物への依存度が低く、サプライチェーンをどこにでも構築できるため、各国政府から強い関心を集めています。
先進的エネルギーソリューション
世界経済フォーラムは、エネルギー貯蔵、先進原子力、クリーン燃料、水素、炭素除去を含む、エネルギーソリューションへの統合的アプローチを支持しています。エネルギー転換は、単一の技術だけで実現できるものではなく、複数のソリューションの組み合わせが必要です。地域、産業、企業はそれぞれ独自の戦略を持つことになりますが、互いに協力する必要があります。
フォーラムの先進エネルギーソリューション・コミュニティなどのプラットフォームは、この協力を促進し、エネルギー貯蔵、クリーン燃料、水素、先進原子力、炭素除去などの新技術の導入を、数十年単位から数年単位へと加速させることができます。
このコミュニティには、エネルギーシステムの最先端分野を牽引する業界リーダーが参加し、先進エネルギーソリューション産業のビジョンとストーリーを形作ります。イノベーター、大手エネルギー企業、エネルギー利用者、投資家の間のパートナーシップを支援し、政策立案にも情報を提供しています。




