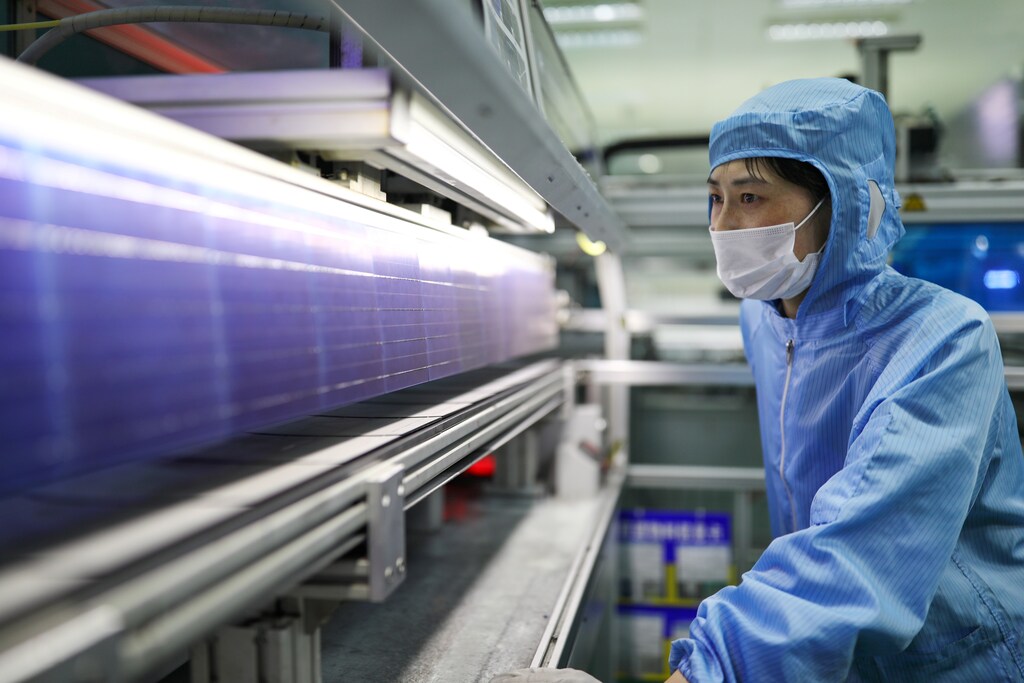
フランス人が、太陽光から電気を生み出す光起電力効果を最初に発見したとされている。最初の太陽光パネルは米国で作られた。しかし、アブダビが世界最大の単独太陽光発電プロジェクトを建設することを決めた際、同国は支援を求めて東に目を向けた。
同国は中国および日本の企業と提携し、今年開業した施設を建設した。ピーク時の発電容量は1.18ギガワットで、320万枚の太陽光パネルで発電する。これは、アジアが地球上のどの地域よりも、そして中国がどの国よりも、現在太陽光エネルギーの未来を担っており、化石燃料から再生可能エネルギーおよび原子力エネルギーへの業界全体の変革の中心にあるためだ。
アジアでエネルギーの未来がどのように形作られているか
脱炭素化は、多くの消費者、さらには多くの経営幹部が認識している以上に、エネルギーと世界経済の様相を変えつつある。電化への動きが示すように、分子から電子への移行に加え、業界の経済基盤を西から東へと移し、エネルギーを定義する企業と地域の階層構造を再編しつつある。
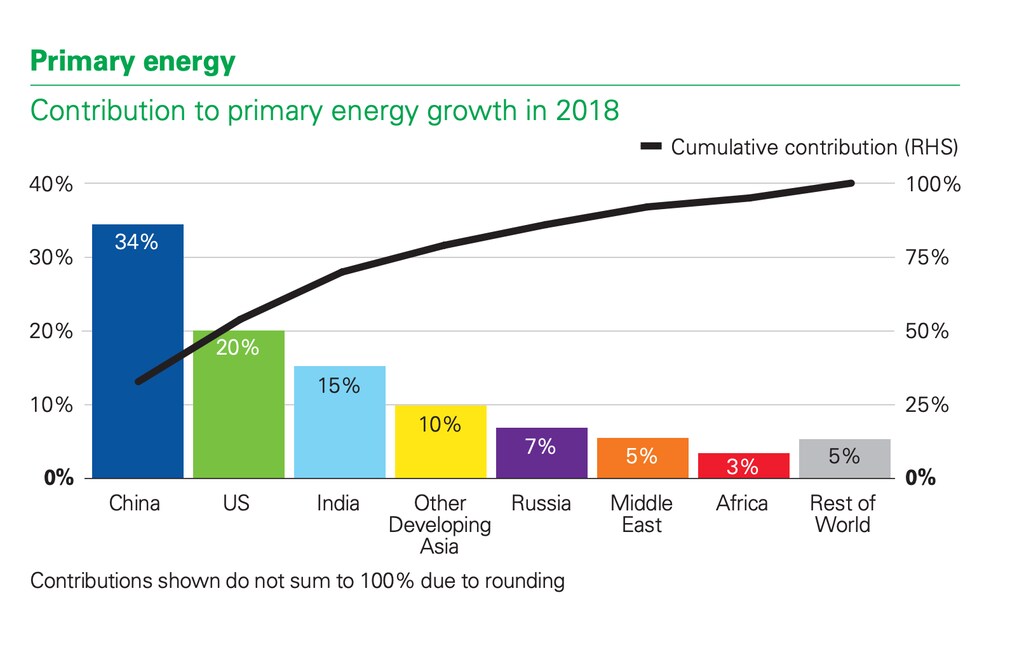
アジアはエネルギーをめぐる話の中で、800ポンドのゴリラのような存在である。まず、同地域の継続的な経済成長と生活水準の向上により、構成国は今後のエネルギーの未来において、他を圧倒する主要なエネルギー消費国となるだろう。BPによる調査は2040年までに、中国とインドを含むアジアが世界のエネルギー需要の43%を占めることを示している、そしてその年まで、同地域が需要増加の50%以上を占める。対照的に、アメリカ大陸と欧州の主要経済国の多くを含むOECD加盟36カ国のエネルギー需要は横ばいとなる。
中国の明るいエネルギーの未来
第二に、中国のような国々は、すでに非化石燃料ベースのエネルギーおよび技術の最も重要な供給国の一部となっている。2017年までに、中国は世界の太陽光発電モジュール生産の72%を占めた。比較すると、米国は1%、欧州は2%である。主要生産国8カ国のうち6カ国はアジア勢である。水力発電を除くと、中国は世界の再生可能エネルギー設備容量のおよそ3分の1を有し、EUは4分の1強、米国は14%を占める。中国は水力発電の発電量でも首位である。
運輸の電化が進み、再生可能エネルギー貯蔵ソリューションへの需要が高まるなか、中国はここでも独占的な地位を占める可能性が高い。中国は世界のリチウムイオン電池生産能力の少なくとも3分の2を生産している。リチウムイオン電池は電気自動車(EV)、携帯電話、ノートパソコンに使用されている(推定では、その割合は70%に近いとする見方もある)。また、中国は今後少なくとも2028年まではこの優位を維持する見通しである。EVの最大市場であることに加え、中国は生産の大部分も掌握している。
中国は第3位の鉱物生産国である。これらの電池の生産に使用される一次原材料であるリチウムは、その経済的重要性が高まっていることから、しばしば「白い石油」と呼ばれる。中国の生産者はまた、世界第2位のリチウム生産国であるチリ(オーストラリアが首位)でリチウム埋蔵量を買い占めている。
根本的な見直し
もちろん、気候変動により、エネルギー業界は存続に関わる変革を迫られており、やがては化石燃料が完全になくなる可能性もある。石油会社の経営幹部の多くは、その移行が避けられない終着点に至る前に、死去しているか、少なくとも引退しているだろう。しかし、需要の減速はすでに感じられている。
世界全体では、石油需要は2034年頃にピークを迎える。スイスを拠点とするエネルギー・商品トレーディング企業のVitolによる見方である。商業情報コンサルティング会社のWood Mackenzieは、先進国の需要はおそらくすでにピークを過ぎたと見ており、OECDは来年にも構造的な減少局面に入ると予想されている。液体燃料の世界需要は、今後5年間で成長率が大きく落ち込もうとしている。
対照的に、電力需要は飽くことを知らないように見える。電化率は世界中で上昇を続けており、アジアは2030年までにほぼ100%の普及率に達する見込みである。この需要増加の多くは、化石燃料による発電ではなく、再生可能エネルギーや原子力発電によって賄われる可能性がある。ただし、天然ガスも今後何年にもわたって役割を果たすと見込まれている。また、発電能力の分散化を通じても実現されるかもしれない。例えば、マラウイやバングラデシュなどで最近進められた農村電化プロジェクトでは、農家や村落が太陽光パネルと小型発電機を使って自ら電力を賄っている。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように後押ししているのか?
エネルギー・材料センターは、エネルギー、材料、産業システムを再構築する複雑な移行を理解するために、リーダーたちをつなぐ。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを検討するためのプラットフォームを提供する。
バリューチェーンや地域を越えた協働を通じて、同センターは共有の道筋を可能にし、パートナーが安全、低炭素かつ公平な移行に向けた実践的なソリューションで足並みをそろえる後押しをする。
気候変動への懸念が差し迫っており、再生可能エネルギーのコストが急速に低下しているにもかかわらず、この存続に関わるエネルギー移行がどの程度の速さで進むかは不透明である。化石燃料に対する課税前および課税後の補助金が依然として存在し、より環境に優しく、しばしば安価なエネルギー源への転換を消費者にためらわせているためである。国際通貨基金(IMF)は、石炭や石油のような化石燃料に対する課税後補助金を推計している。これは、大気汚染や地球温暖化による社会的コストなど、価格に反映されていない外部性の結果である。その額は2017年に5.2兆ドルに達した。
変革の速度にかかわらず、すでに大きく進行していることに疑いはない。アラブ首長国連邦(その最大の都市がアブダビである)は、世界で8番目に大きい産油国であるにもかかわらず、太陽光発電や原子力発電施設を建設しており、アジアのパートナーとともに移行を進めている。彼らはエネルギーの未来を見据えている。




