10年前に、ドイツ最大の電力会社E.ONが、再生可能エネルギーに注力する会社と化石燃料資産を担う会社の2社に、いつか分割されると誰が想像したでしょうか。
昨年12月に発表されたこの動きは、ドイツで電力供給に占める再生可能エネルギーの割合が25~30%に達し、分散型発電が設置済み総発電容量の40%を占めるという新たな現実への対応として行われました。RWEのような競合他社はまだ追随していませんが、その選択肢を排除してはいません。
先進国における電力会社と電力市場のこうした再編は、部分的には、ビジネスモデルの陳腐化と、必要な投資資金を調達できないことによって促されています。
たとえば、OECDの送電・配電部門では、今後30年間にわたり年間1,000億ドルの投資が必要です。しかし現在の市場構造では、分散型電力の利用者は、必要に応じて系統へのアクセスを提供しているにもかかわらず、送配電網事業者にとって損失をもたらします。一方、とりわけEUでは電力需要の伸び悩みが電力会社の貸借対照表を圧迫し、投資能力を低下させています。
こうした市場の失敗は、しばしば、炭素排出のような負の外部性であれ、火力発電所による供給力サービスや送配電網事業者による系統安定性のような正の外部性であれ、それらを反映しない価格決定メカニズムに起因します。
新たなビジネスモデルと規制は、状況を改善し得ます。E.ONが最近の再編で行ったように、環境への影響とバリューチェーン上の位置に基づいて資産を分割することも、その一つです。実効性があり予測可能な炭素価格規制も、もう一つのアプローチです。炭素価格は世界平均で1トン当たり12ドル未満にとどまり、それだけで経済の脱炭素化を推進するには、本来あるべき水準からほど遠いのです。
気候目標を手頃なコストで達成するという、より大きな目標には、電力市場の統合も必要です。EUでは、これにより最適な地域で再生可能エネルギーを導入でき、今後30年間で同地域の補助金を400億ドル節約できる可能性があります。市場間の連系容量を拡大すれば、卸電力価格の引き下げにもつながる可能性があります。世界経済フォーラムによると、米国とEUでは2040年までに卸電力価格が少なくとも50%上昇すると予想されています。
エネルギー安全保障への懸念から、各国はエネルギー政策におけるこうした協調的なアプローチへの参加をためらうかもしれません。しかし、極端な暑さの記録が年々更新される現在の傾向に歯止めをかけるには、まさにそれが必要となる可能性があります。
この記事は、 GE LookAheadとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:エリー・チャチョウア博士は、戦略的かつ学際的な研究の専門家です。
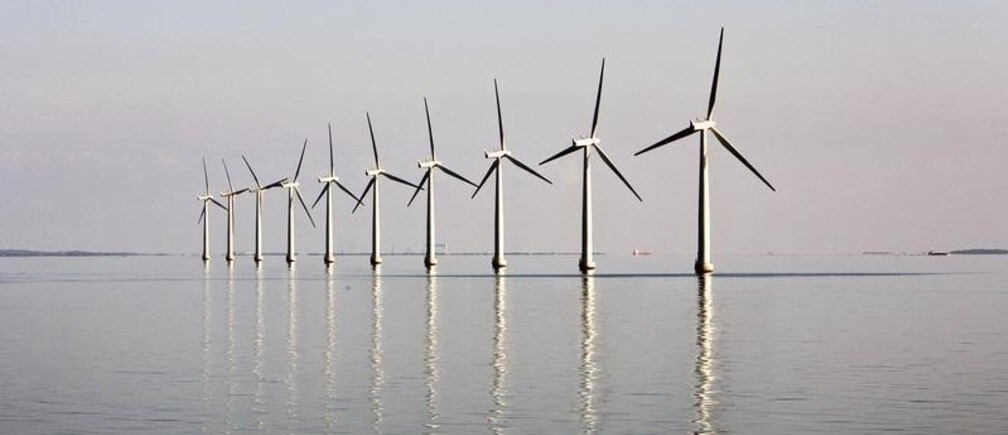
画像:デンマークのサムソ島近くの海上に立つ洋上風力発電所。REUTERS/Bob Strong。


