世界経済がエネルギー転換に適応するにつれ、素材と重要鉱物の需要は指数関数的に増加する可能性がある。
これは素材転換を生み出しており、世界の素材市場は歴史的な変化の only 途上にある。
効果的に実施されれば、素材転換はエネルギー転換を支え、より健全で持続可能な世界の実現に貢献しうる。
人口の増加と都市化に伴う経済成長が続くことで、2050年までに世界の素材需要が30%増加すると予想されている。セメント、木材、鉄鋼などの従来型素材は、特に建設分野で最も高い需要が見込まれている。
素材需要のこの増加は、温室効果ガス(GHG)排出量の実質ゼロへの移行と、それに伴う新たなエネルギー技術の導入によってもたらされる。これらの技術には、再生可能エネルギー発電、エネルギー貯蔵、水素などが含まれるが、これらに限定されるものではない。
従来型および新規素材の需要が加速するなか、エネルギー転換は現在、「素材転換」を生み出しており、」は2つの主要な推進要因によって後押しされている。

一つ目の推進要因は、エネルギー転換を可能にする上で重要な役割を果たす新規および高性能素材の開発と生産である。たとえば重要鉱物や、エンジニアリングポリマー、炭素繊維といった素材などが挙げられる。
もう一つの主要な推進要因は、エネルギー強度および排出原単位が高い素材から、より低いエネルギー強度および排出原単位を持つ素材への移行であり、低炭素鋼などが例として挙げられる。
再生可能エネルギーや電池に使用される素材は、相対的な需要が長期にわたって大幅に増加してきた。Rystad Energyによると、再生可能エネルギーおよび電池分野全体の素材需要は、2022年に7,200万メートルトン(MMt)であった。これは2050年までに4倍に増加し、約3億1,600万MMtに達すると見込まれており、エネルギー転換が加速的に進展した場合には4億MMtを超える可能性が高い。
拡大するエネルギーインフラを支えるため、世界の送電網は2050年までにほぼ規模が2倍に拡大すると予想されており、その総延長は1億4,500万キロメートルに及ぶ。さらに、人工知能の台頭は独自の電力需要の急増を引き起こしており、送電網インフラの高度化の必要性を浮き彫りにしている。これにはさらに多くの素材が必要となる。データセンターの電力容量1メガワット(MW)ごとに、送電網の高度化のために「20~40トンの銅が必要になる可能性があると推定されており、銅はすでに供給が逼迫している資源である。転換がより速いペースで進展した場合、送電網はさらに1,800万キロメートル必要となり、追加で約30MMtの銅が必要になるとみられる。
素材需要を牽引する新技術
しかしながら、ウィン・ウィンのシナリオが浮上しつつある。これは、素材の生産に伴う排出量を削減する機会だけでなく、新たなエネルギー技術の製造においてそれらの素材がどのように活用されるかという点にも及ぶ。
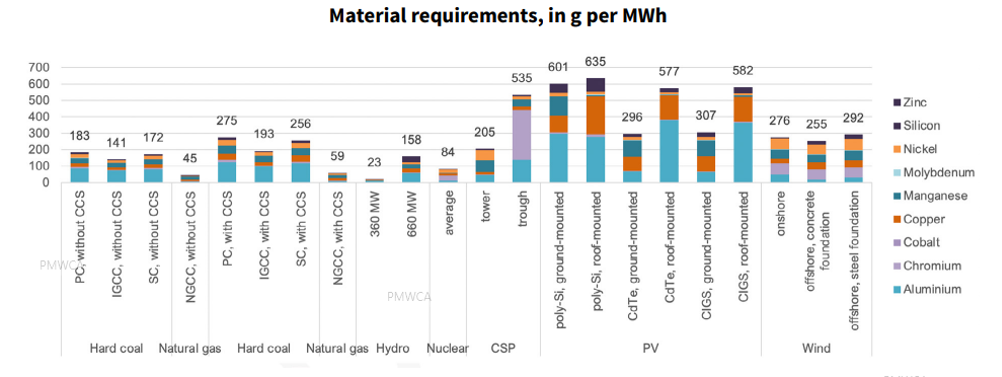
素材は、転換に伴うエネルギー、素材および排出量の削減や、GHG排出量の実質ゼロ目標の達成に役立つ新技術を社会が生産する上で、多面的な役割を果たす。風力タービン、太陽光パネル、貯蔵装置、あらゆる輸送手段、そして排出削減のためのインフラの製造には素材が必要である。これらの技術は、特に建設段階において、同じエネルギー出力を得るために従来型の技術と比べて多くの物理的素材を必要とすることが多い。
風力タービンが大型化するにつれ、たとえば熱硬化性ポリマー、ガラス繊維、炭素繊維といった先進素材が、余分な重量の削減とエネルギー効率の向上に役立っており、設置容量1kWhあたりの環境負荷を低減している。
素材サプライチェーンは転換の速度とコストに影響を与えうる
世界の素材サプライチェーンが、新たに加速する需要の供給源にどの程度対応できるかは、世界の排出削減努力を左右する重要な要因となる。
主要な気候技術に必要な多くの鉱物、金属、素材の供給は、2030年までに不足する可能性がある。ニッケルのように軽微な不足(約10~20%減)が生じる可能性がある素材がある一方で、ほとんどの電動モーターに使用されるジスプロシウムなどは、最大で需要の70%に達する不足が生じる可能性がある。転換に必要な資源に対する増大する需要に適切に対応する予測がなければ、不足は転換の速度に影響を及ぼしかねない。それらは素材の価値およびサプライチェーン全体で価格の急騰や変動を招き、それらが可能にする技術をより高価にし、普及率を鈍化させる可能性がある。
素材の代替によって、エネルギー強度と排出原単位は改善できる
エネルギー強度と排出原単位は、素材転換においてますます重要な特性となる可能性が高い。エネルギー強度と排出原単位が高い素材は、より低いエネルギー強度と排出原単位を持つ素材に代替される必要が生じるだろう。
たとえば、自動車産業で軽量化への注目が高まるなか、熱可塑性樹脂の一種であるポリプロピレンなどの製品は、代替によって素材に起因するエネルギー効率を高め、排出量を削減するために使用できる。もし世界が現在の粗鋼生産量の20%をポリプロピレンに置き換えた場合、595MMtのCO2削減に相当し、これはドイツのような国の年間総排出量に匹敵する。
同様に、銅管の8%を炭素系のHDPE/PVCプラスチックに置き換えた場合、現在から2050年までに約90MMtの銅を節約し、285MMtのCO2を削減できる可能性がある。
素材の選択はライフサイクル全体の排出量を考慮すべきである
素材には関連する炭素フットプリントがあり、それは生産を超えて広がりうる。素材の選択は、生産の運用面のみから、該当する場合には意図された用途、展開、効率、ならびに廃棄およびリサイクルに関する考慮事項までを含むよう、システム境界を拡張する包括的なアプローチを取ることから始めるべきである。
多くの新しいエネルギー技術の資源と素材の集約度を考慮する場合、エネルギー転換にとって、適切なライフサイクルアセスメント(LCA)アプローチを採用する新たな方法論は特に重要である。
たとえば、プラスチックは生産時のトン当たりのベースで、鉄鋼と比べて一般に排出原単位が高い(トン当たりCO2換算で4kg対2kg)。しかし、ポリプロピレンのようなプラスチックは鉄鋼よりはるかに軽く、多くの軽量化用途では一般に必要な量も少なくて済む。その結果、自動車産業で軽量化を実現するためにポリプロピレンを鉄鋼の代わりに用いると、運用時の燃費の大幅な改善や、GHG排出量の削減につながりうる。プラスチックはリサイクルも可能であり、ゆりかごから揺りかごまでのアセスメントにより、炭素排出量だけでなく素材の循環性の指標も示すことができる。したがって、包括的な視点を得るためには、素材について用途ごとのライフサイクル分析を実施することが不可欠である。
その結果、製造および生産に伴うサプライチェーンの排出量と、最終製品の展開から生じる正味の排出量の両方を考慮しなければならない、炭素排出量会計に対する包括的アプローチによる素材評価を確立する必要がある。
素材転換の課題への対応
そのリスクを軽減するために、企業、政府、政策立案者は、エネルギー転換がどのように素材転換を生み出しているか、そしてそれが世界の素材の価値およびサプライチェーンの動態の適応という点で何を意味するかについて、理解を深めるべきである。
エネルギー転換のニーズを満たすために、世界の素材供給システムの強化を促進する手段はいくつか存在する。これには、政策立案者による法制化の推進、金融セクターによるリスク許容度の向上、新技術の開発と展開、そして製品設計の中心にエネルギー強度と排出原単位を据えることが含まれる。
素材転換の規模、機会、課題は、まだ理解と認識が始まったばかりである。持続可能な方法で製造された従来型素材を含む新素材の潜在能力を十分に実現するには、新たなバリューチェーンの創出と既存のバリューチェーンの再編が必要となる。
世界がエネルギー転換と、ネットゼロの世界を可能にする排出削減技術の展開を加速するなか、素材の供給が十分な速さで拡大しないリスクがある。
適切に進められれば、素材転換はエネルギー転換を支え、私たちすべてにとってより健全で持続可能な世界の実現に貢献しうる。
本記事は以下の方々の寄稿により実現しました:Bassam Fattouh(Oxford Institute for Energy Studies)、Lame Verre(SSE Energy Solutions)、Hannah Hauman(Trafigura)、Tatsuya Terazawa(The Institute of Energy Economics, Japan)、David Victor(UC SD)、Andrew Herscwitz。




