気候シンクタンク・エンバーによると、風力・太陽光の記録的な拡大により、石炭、石油、ガスが電力網から押し出されつつある。
同団体は、2023年末までに低炭素源が電力需要の増加分の100%超をまかなうと予測している。
エンバーは、エネルギー転換に必要なガス火力と石炭火力の「段階的削減」は「手の届くところまで来ている」としつつ、原子力と水力のさらなる拡大が必要だとしている。
気候シンクタンク・エンバーの新たな分析によると、風力と太陽光発電の記録的な拡大により石炭、石油、ガスが電力網から押し出され、電力部門は「化石燃料発電減少の新時代」に入ろうとしている。
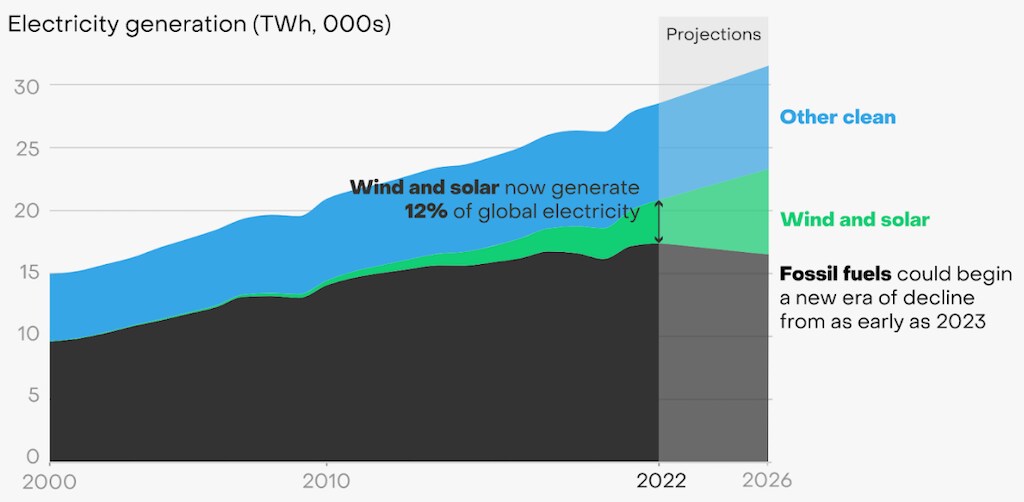
昨年、風力と太陽光発電は世界の発電量の過去最高となる12%に達した。これはエンバーの『Global Electricity Review 2023』によるもので、これにより低炭素電力の全体的な割合は総発電量のほぼ40%まで押し上げられた。
今年はさらに速い成長が続く見通しであることから、エンバーは2022年が、世界の化石燃料発電がピークを迎えて減少に転じた「転換点」になる可能性が高いとしている。
同シンクタンクは、2023年末までに電力需要の増加分の100%超を低炭素源がまかなうと予測している。
専門家は概ね 一致しており、世界が気候目標の軌道を維持するには、2040年までに世界の発電を完全に脱炭素化する必要があるとの見解である。
エンバーは、再生可能エネルギーの急速な拡大により、この移行に必要なガス火力と石炭火力の「段階的削減」は「手の届くところまで来ている」としている。ただし、停滞している原子力と水力の建設を反転させる必要があるとも指摘している。
電力需要への対応
世界の電力需要は、人口増加、工業化の進展、所得の向上により、数十年にわたって増加し続けている。
さらに、化石燃料で動く自動車や暖房機器を電動モデルに切り替える人が増えるにつれ、この傾向は今後も続く見通しだ。また、今なお電気を利用できていない7億7,500万人への電力供給によっても需要は増加する。
これまで、電力需要の増加は一般に低炭素源の急速な拡大を上回ってきた。その結果、発電部門の排出量は増加を続けている。低炭素源による増加分の充足が不足した部分は、化石燃料によって賄われてきた。
しかし、世界の炭素目標を達成するためには、低炭素源は増大する電力需要を満たすだけでなく、最終的には化石燃料をエネルギーミックスから押し出し始める必要がある。
エンバーの報告書によると、2022年には風力と太陽光の拡大が電力需要の増加の80%を満たした。水力と生物エネルギーを合わせると、再生可能エネルギーは増加分の92%を賄い、増大する需要をほぼ満たすところまで来ている。
同時に、フランスでの原子力発電所の停止や、ドイツとベルギーでの閉鎖に関連して、世界の原子力発電も減少した。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように促進しているのか?
エネルギー・材料センターは、エネルギー、材料、産業システムを再構築している複雑な移行を理解するためにリーダーをつなぐ。エネルギーの安全保障、手頃な価格、持続可能性がどのように交差するかを探るためのプラットフォームも提供している。
バリューチェーンや地域を越えた協働を通じて、センターは、パートナーが安全で低炭素かつ公正な移行に向けた実践的な解決策で足並みを揃えるための共有された道筋を可能にしている。
その結果、2022年には発電部門の排出量が再び増加した。
しかし今年は、低炭素電力生成の記録的な成長により、化石燃料の生産量が0.3%減少するとエンバーは見積もっている。この「重大な転換点」は、以下のグラフで確認できる。
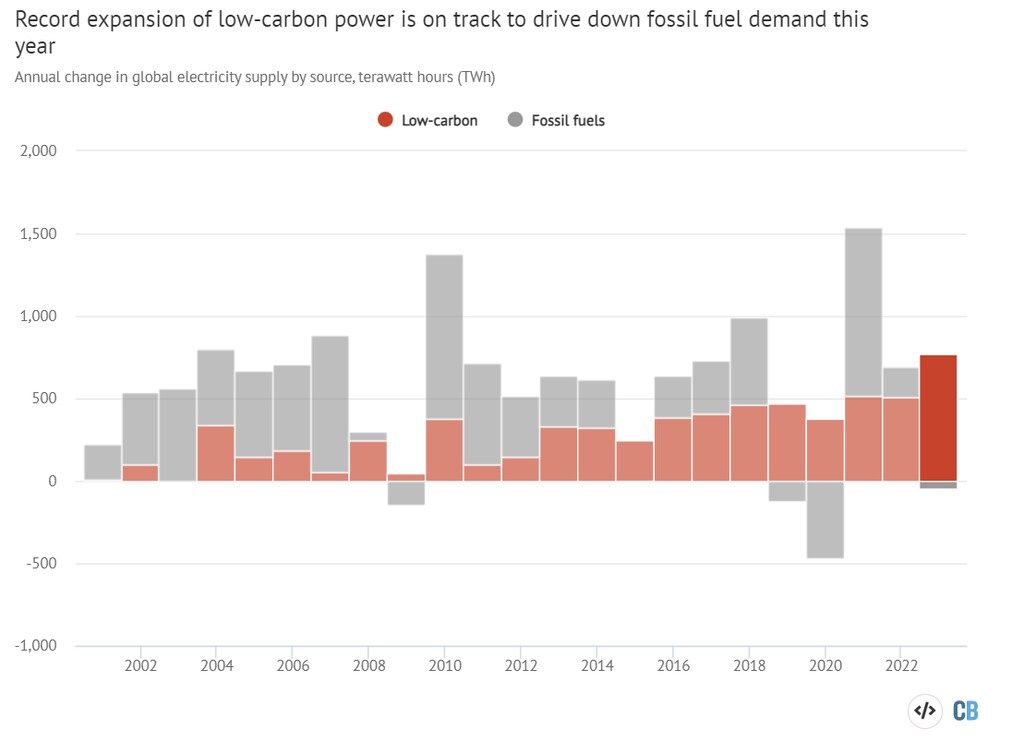
エンバーは、低炭素源が2023年に過去最高となる773テラワット時(TWh)増加し、ブラジルの電力需要を上回ると予測している。これは、2021年と2022年にドイツ規模の500TWhの低炭素増加があったことよりもさらに速い拡大となる。
2023年に化石燃料発電が減少するのは初めてではないが、同シンクタンクは、構造的かつ持続的なレベルでこれが起きるのは初めてのことになるとしている。これまでの化石燃料発電の減少は、広範な景気後退期にのみ発生しており、2008年や2020年のような例や、2019年のような他の景気循環的な理由によるものだった。
さらに、エンバーは、これが発電システムにおける化石燃料使用の長期的な減少の始まりであると予測している。風力と太陽光の拡大が続けば、「発電部門の排出量が2022年を上回るピークを迎えることは決してないかもしれない」と結論づけている。

同報告書は、2022年が再生可能エネルギーにとって「加速の年」だったと指摘している。この動きは、エネルギー危機と、主要な政策パッケージである「REPowerEU」や米国の「インフレ抑制法」。
これらすべてにより、この年は「世界のクリーン電力への移行における転換点として記憶されるだろう」と同シンクタンクは指摘している。
2026年までのエンバーの予測は、以下のグラフで確認できる。
化石燃料の段階的削減
化石燃料の転換点にはまだ達していないが、発電部門の排出量は2022年に再び「過去最高」に達し、1.3%増加した。
この年、化石燃料は明暗が分かれた。エンバーによると、石炭火力発電は1.1%増加した一方、ロシアによるウクライナ侵攻に起因する記録的な価格高騰の中、ガス火力の出力は0.2%減少した。
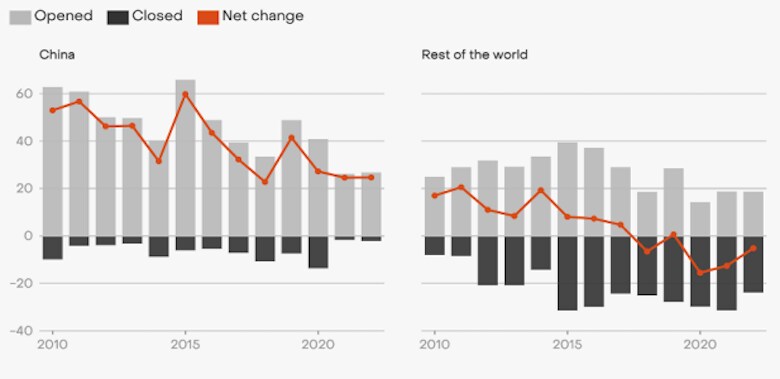
エンバーは、世界の首脳がCOP26で約束した石炭火力の「段階的削減」は2022年には実現しなかったと指摘している。また、石炭の最大の消費国である中国が、2022年に石炭火力設備のわずか0.1%を退役させ、新規設備の建設を続けたことを示すデータにも言及している。
(2022年の中国の電力需要増加の約77%は、エンバーによると、主に風力と太陽光による低炭素源によってまかなわれた。)
以下のグラフでは、左のパネルにこれが示されている。右のパネルは中国以外の石炭火力発電容量の変化を示しており、純容量は縮小し続けている(赤線)が、近年よりも緩やかになっている。
それでも、エンバーは、一部で懸念されていたように、ガス価格の急騰によって石炭への大規模な回帰が起きたわけではないことも指摘している。報告書はさらに、同団体が予測する化石燃料発電の減少は、石炭だけでなくガスの削減も意味すると付け加えている:
「化石燃料発電の減少は、石炭火力の段階的削減が起きるだけでなく、初めて、ガス火力の段階的削減も現実的になりつつあることを意味する。」
Carbon Brief
エンバーによると、昨年、世界で新たに追加されたガス火力発電所はわずか31GWで、これは2004年以来の最低水準であるという。
同団体は、この傾向により今後数年間で石炭火力とガス火力がより均等に減少すると示唆されるとしている。また、国際エネルギー機関(IEA)の「ネットゼロ電力部門シナリオ」は、2040年までに、非対策の石炭火力だけでなく非対策のガス火力もほぼ全廃することを想定している。
低炭素化で後れを取る国々
IEAのネットゼロ排出シナリオは、パリ協定の1.5℃目標に沿ったもので、2040年までに電力部門のネットゼロを示している。この期限は、富裕国については経済協力開発機構(OECD)の加盟国で2035年に前倒しされている。
IEAは、この期間において、新たな発電量の約4分の3を風力と太陽光が提供すると見込んでいる。
しかし、エンバーによると、水力と原子力もこの移行において重要な役割を担うと見なされている。現状では、同シンクタンクは、これらの技術は「地球温暖化を1.5℃に抑えるために必要な速度では現在拡大されていない」としている。
同団体の新たな分析によると、太陽光と風力を除く低炭素電源は、「2011年の福島原発事故以来、発電量が前年比で初めて減少した」。
2022年のこの減少は、原子力の停止と干ばつによる水力発電の減少に関連していた。しかし、エンバーは、これらのプロジェクトの建設も近年鈍化していると述べており、以下の図に示されている。
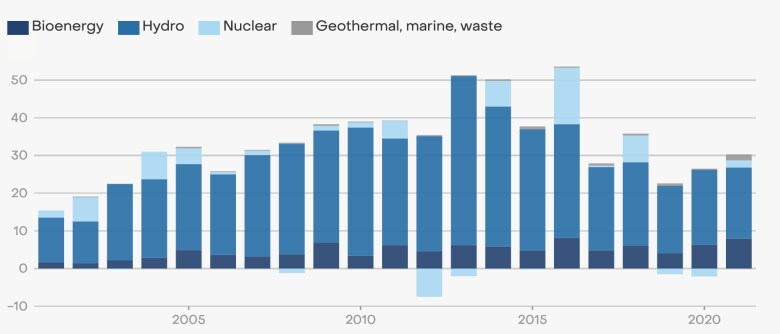
全体として、エンバーは、このような減速が「電力移行に大きな影響を及ぼしかねない」としている。同団体は、水力発電への投資を5倍に増やすこと、そして原子力の「ルネサンス」として、老朽化した発電所の運転期間延長や新規プロジェクトの適時の完了を含めることを求めている。




