太平洋島嶼国は、化石燃料の輸入に国内総生産(GDP)の最大12.9%を費やしています。再生可能エネルギーはそこから抜け出す道となりますが、移行は依然としてもどかしいほど遅いままです。
太平洋の小島嶼国のいくつかは100%再生可能エネルギー目標を設定していますが、輸入化石燃料が依然として同地域の電力の40%を供給しています。
標準的な気候資金の指標は太平洋地域の再生可能エネルギー事業を体系的に過小評価しており、同地域は不公平な条件の下で競争を強いられています。
太平洋小島嶼開発途上国(PSIDS)は、排出量が少ないにもかかわらず野心的な再生可能エネルギーへの移行を推進しており、化石燃料輸入への依存を減らすことを目指す一方、複数の緊急かつ開発上の課題に直面しています。
中東における現在の戦争とそれがもたらしたエネルギー危機の広範な影響は、すでに太平洋地域にも及んでいます。各経済ではエネルギーの配給制が見られています。緊縮措置や停電の可能性が検討されており、すでに逼迫している国民経済を価格ショックや 石油の供給制限。
太平洋の小島嶼開発途上国は依然として 化石燃料の輸入に大きく依存しています。現在、輸入化石燃料が同地域の発電量の40%を供給しています。これは地域にとって大きな代償を伴っています。2018年には、化石燃料の輸入額は推計11億ドルに達し、地域各国のGDPの平均7.8%に相当しました。国によっては、パプアニューギニアの1.2%からパラオの12.9%まで幅があります。
再生可能エネルギーは、この依存とそれがもたらす脆弱性を和らげることができます。そして今、太平洋島嶼国は再生可能エネルギーのより広範な導入に向けた基盤を整えつつあります。
2023年5月に開催された第5回太平洋地域エネルギー・交通大臣会合(PRETMM)では、エファテ成果声明が採択され、交通およびエネルギー部門の急速な脱炭素化と化石燃料の段階的廃止が呼びかけられました。今年は、第6回PRETMMがパプアニューギニアで開催され、同地域による輸入化石燃料への継続的な依存に対する懸念が高まる中での開催となりました。
太平洋における再生可能エネルギー推進の動き
太平洋の小島嶼国のいくつかは、100%再生可能エネルギー目標を設定しています。しかし、同地域の再生可能エネルギーインフラは、設定された目標に見合うため大規模な投資を必要としています。PSIDSの遠隔性、輸送コスト、規模の経済の制約、その他の課題のため、太平洋における緩和イニシアティブは追加の障壁に直面しています。すなわち、特に他地域の同規模の事業と比べた場合の競争力と収益性の課題です。
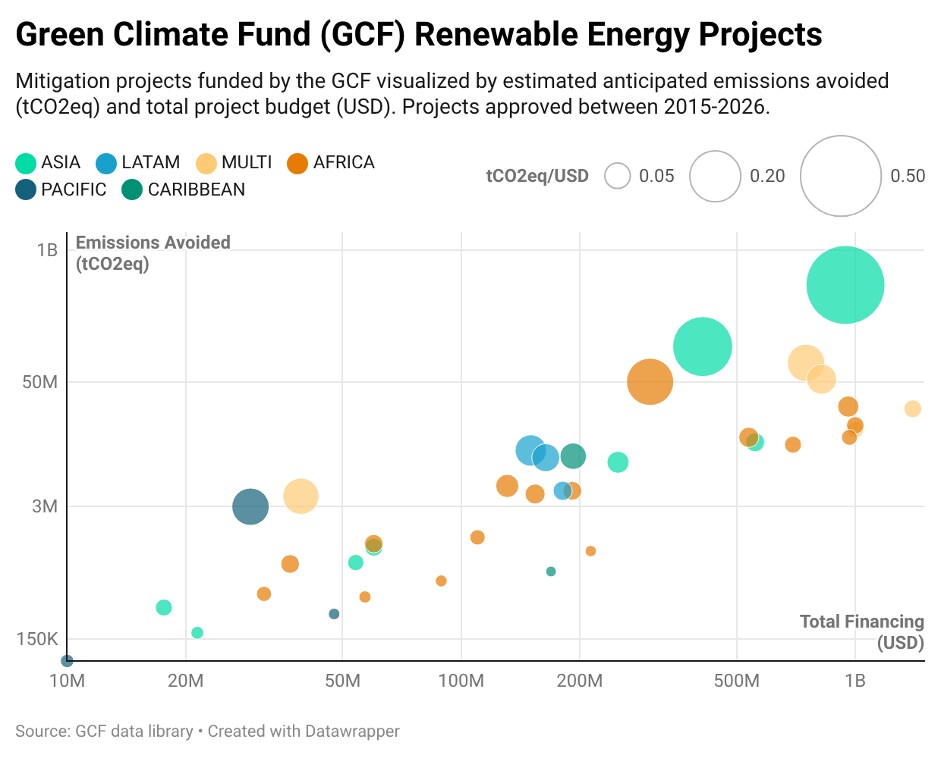
PSIDSの再生可能エネルギー事業は、費用対効果を評価するための二酸化炭素換算トン/米ドル(tCO2eq/USD)、影響を評価するための絶対排出削減量、収益性のための投資収益率(ROI)、受益者数といった指標によって、その影響を示すことに苦慮しています。それにもかかわらず、これらの指標は、PSIDSの国民経済を再構築する可能性を持つ大規模な再生可能エネルギー設備の変革的効果を過小評価しています。

書面上では、太平洋における再生可能エネルギー事業はコストが高く、(他地域と比べて)温室効果ガス排出削減の効果も大きくなく、地理的に分散しているため受益者数も他地域より少なくなっています。これらは構造的な不利であり、PSIDSが再生可能エネルギーの気候資金を獲得する上で競争力を低くしています。
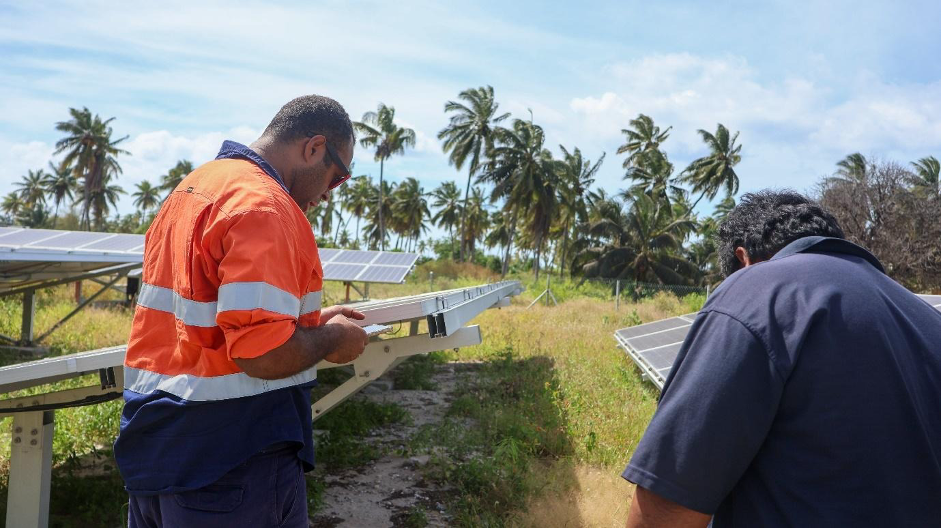
しかし、太平洋におけるエネルギー移行は費用対効果やROIの観点だけで見るべきではなく、大規模設備が国家にもたらす変革的な影響の観点から捉えるべきです。2~4MWという小規模でも、そのコミュニティには大きな影響を与えます。トンガタプの6MWのソーラーファームがその一例で、トンガの現在のエネルギー需要の15%を賄うと見込まれています。
SIDSの再生可能エネルギー移行にかかるコスト
PSIDSにおける再生可能エネルギー設備は、事業コストの上昇につながるいくつかの課題に直面しています。これらには、外貨建てエクスポージャーの増大、極端な気象条件(サイクロンなど)による遅延が含まれます。遠隔地への輸送スケジュールもリスクを伴い、事業コストに影響します。設備自体も、サイクロン(最大C4)、高湿度、沿岸環境への暴露に耐えるための強化機能のため、大陸の同等品より高価です。高い湿度と気温の組み合わせにより、大規模太陽光インフラの年間劣化率は推計0.5%~0.7%となります。
人口規模が小さいSIDSや、地理的に広い距離をカバーする国々では、新技術の導入に追加の資源、能力開発、リスク軽減策が必要となり、これらの事業は民間セクターと多国間気候資金基金の双方にとって競争力が低くなっています。しかし、研究によれば、SIDS(バヌアツなど)では発電の脱炭素化が技術的に実現可能であるだけでなく、ベースケースと比べて再生可能エネルギーのコストを60%低くできることが示されています。
排出削減の利点は、指標を上回ります。エネルギー自立、燃料輸入への依存の低減、化石燃料輸入の輸送に伴う環境負担、そして全体的な長期コストの削減という点で、再生可能エネルギーは同地域にとって変革をもたらすものです。例えば、再生可能エネルギーの均等化発電原価(LCOE)は近年着実に低下しており(例えば、公益事業用太陽光発電は0.043米ドル/kWhに達しています)。また、SIDSでは太陽光設備がディーゼルと同等のコストに到達しうることが示されています(トリニダード・トバゴのデータに基づく)。加えて、化石燃料の輸入コストは、SIDSのGDPのかなりの割合に相当します。
適切な技術的・財政的支援があれば、SIDSでのエネルギー移行は実現可能です。最近の燃料不足は、化石燃料輸入の不確実性に依存し脆弱であることの危うさを示しました。その解決策として、ドナーは課題(設備、運賃、輸送、その他の要因のコスト)を考慮し、SIDSにおけるエネルギー部門の低炭素移行を促進するための特定の資金枠を配分すべきです。
これは、小島嶼開発途上国の特別な状況に関するUNFCCCの認識と合致し、気候ショックに対して非常に脆弱であり、かつ化石燃料の輸入に依存する経済において、再生可能エネルギー移行の副次的便益(コベネフィット)を引き出すことにつながるものです。




