石油・ガス業界の将来は、炭素排出量を管理する能力にかかっています。
生産から消費に至るサプライチェーン全体での排出削減には、産業界と政府の協働が求められます。
ライフサイクル排出量の75~80%を占めるスコープ3排出に対処するには、消費者を中心に据えた戦略が必要です。
さまざまな要因が産業の将来の姿を変えつつあり、石油・ガス業界も例外ではありません。最近の記事では、これらの要因と石油・ガス分野の戦略的要請への影響について検討しました。業界が主導的に炭素排出量を管理する必要性は、これらの潮流の中で最も根本的なものとして浮上しています。本稿では、排出量を把握し、削減する方法に焦点を当てます。
排出削減の価値
排出削減は、気候変動の一側面に直接取り組むことで、社会に大きな利益をもたらします。また、排出削減は経済的にも評価できますが、損益分岐価格のみを基準にして競争力のあるポートフォリオを構築することはもはやできず、炭素排出量も含める必要があります。多くの企業は、プロジェクトレベルの経済性に炭素の潜在価格(シャドープライス)を組み込むことで、この影響を考慮しています。これにより、直接的な経済的リターンと炭素強度への外部性の両方を踏まえて、ポートフォリオを最適化できます。
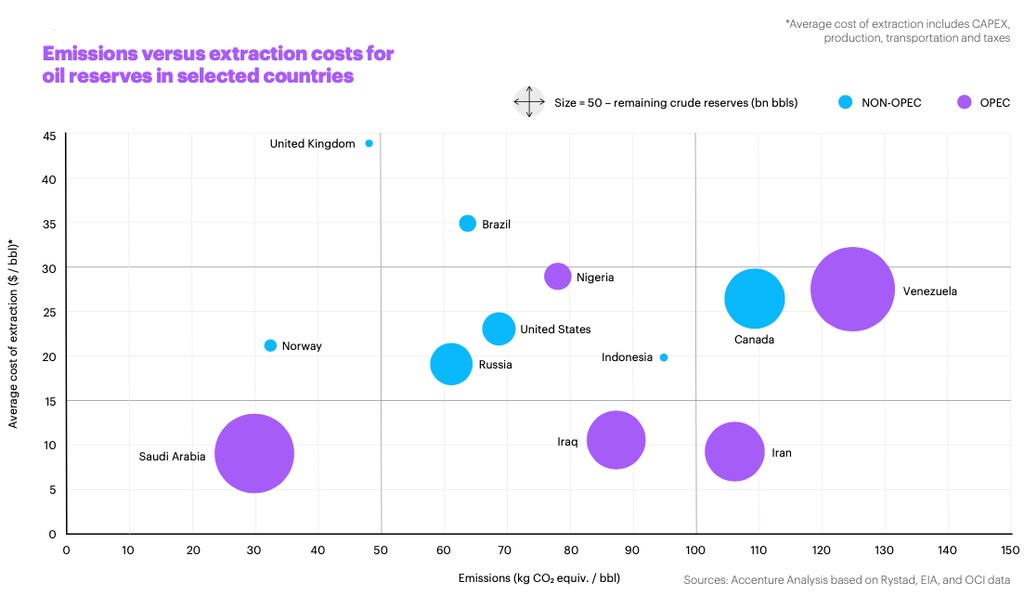
低炭素かつ低コストを追求する動きが業界の新たな常識となっており、それを実現できる企業が競争優位を得ることになります。意外なことに、サウジアラビアは世界で最も炭素排出量の少ない石油を生産しています。
自社の排出削減
企業はまず、生産、加工、物流に伴う自社の排出量を最小限に抑える必要があります。これがいわゆるスコープ1および2の排出です。スコープ1および2について画期的な削減目標を発表する企業は増えています。これには、個々の企業が主導する一連の取り組みや、Oil & Gas Climate Initiativeのようなパートナーシップが含まれます。また、シェアリングエコノミーの原則を活用することでも行動を起こすことができます。一般的に、これらは次のような種類の取り組みに分類されます。
メタンの漏出、フレアリング、ベントを削減する。
炭素回収・利用・貯留(CCUS)の開発と導入を拡大する。
燃料を転換し、事業運営のエネルギー効率を向上させる。
低炭素製品を提供するため、低炭素原料を活用する。
サプライチェーン全体で協働する。
排出量を詳細に測定する能力を構築する。
機会は非常に大きく、収益性を確保しながら多くのことを達成することが可能です。アクセンチュアの分析によると、石油・ガス・エコシステム全体が拡張性と収益性のあるソリューションへの投資に注力すれば、CO2排出量は2050年までに年間50億トンから10億トン未満へ削減できる可能性があります。これは欧州連合(EU)の排出量の合計(または米国の80%、もしくはインドとロシアの合計)に相当します。
消費に伴う排出の削減
業界の炭素排出量を最小限に抑える取り組みは大きな効果をもたらし得ます。しかし、さらに大きく複雑な課題は、利用者や消費者が燃焼させる燃料からの排出です。これらのいわゆるスコープ3排出は、石油・ガス製品のライフサイクルから年間に生じる350億トンのうち、75~80%を占めています。
業界の専門家や政策立案者は、スコープ3排出の定義、境界、そしてその算定方法や経済的負担の配分方法について、引き続き検討を重ねています。下図は、この問題がいかに複雑であるかを示しています。
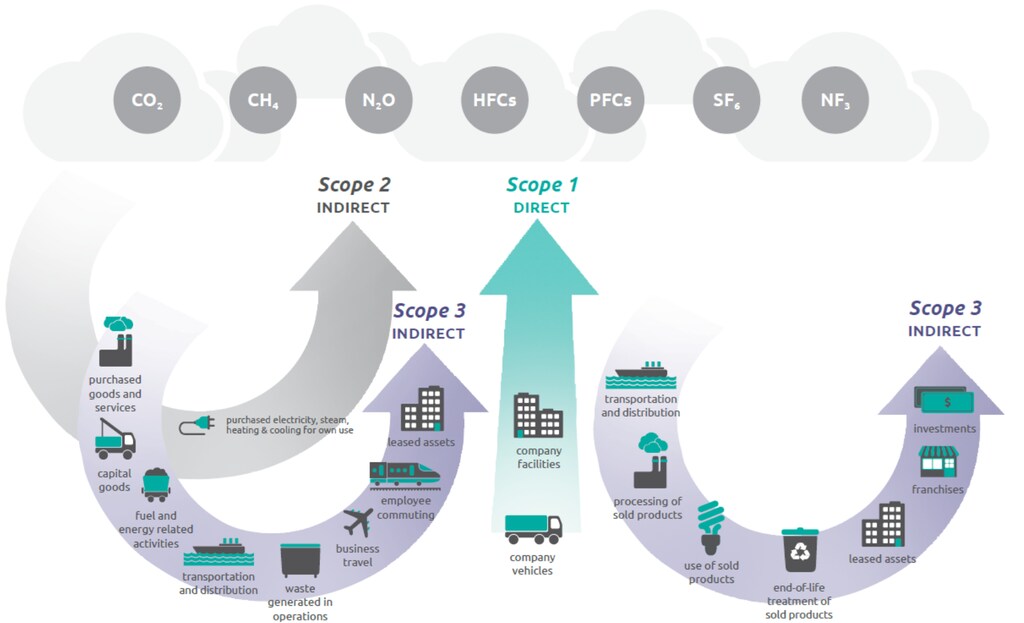
具体例で考えてみましょう。企業Aが製造したガソリン1リットルを、企業Bが製造した自動車で、企業Cが建設し、銀行Dが融資した道路上で消費者が使用する場合、消費者と企業A、B、C、Dの間で排出量と責任をどのように算定すべきでしょうか。この問いはそれ自体が複雑ですが、実際にはさらに多くの企業や関係者が関与しています。
この問いに対する最終的な答えは、おそらく見つからないでしょう。しかし、この部分の排出量を管理する方法を見いだす必要があることは明らかです。消費者の選択と行動が産業のスコープ3排出の原動力であるため、あらゆる戦略は消費者を中心に据える必要があります。
消費者中心の戦略は、スコープ3排出への対処に役立つだけでなく、消費者が自らの炭素排出量を最小限に抑えられるようにする燃料、ソリューション、サービスの新たな市場を創出し獲得する機会も生み出します。
世界経済フォーラムは、クリーンエネルギーへの移行に関して何をしているのでしょうか。
排出量の管理に取り組む
石油・ガス業界は、自社の排出量に加え、製品のライフサイクル全体からの排出量を最小限に抑えるよう努めています。自社の排出量(スコープ1および2)はよく理解されており、フレアリングの削減から廃棄物の削減、燃料転換、CCUSに至るまで、排除に向けた多くの取り組みが進められています。
それでも、産業界および個人消費者による燃料使用からの排出(スコープ3排出)は、ライフサイクル排出量の75~80%を占めています。これらについては、算定と計上の方法、とりわけ削減の方法について、はるかによく理解する必要があります。いずれにせよ、消費者は産業界と政府によって可能になるこの課題への対応において中心的な役割を果たすでしょう。
スコープ1、2、3の排出を最小限に抑えるためのあらゆる努力にもかかわらず、当面の間、石油・ガス業界からの排出の一部は避けられないでしょう。これらの課題については、次の 記事で取り上げ、特に炭素除去の選択肢や炭素市場およびオフセットについて検討します。




