数十年にわたり、石油・ガス会社や公益事業者は電気自動車を軽視してきた。今、石油と電力を担ってきた大手企業が、「新たな燃料」産業の主導権を握ろうと乗り出している。
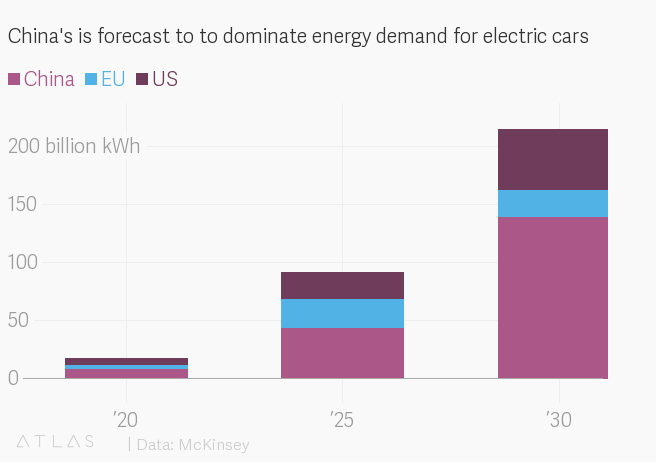
大きなビジネスになると見込まれている。マッキンゼーによると、新型電気自動車(EV)モデルが2025年までに350車種以上登場する。これは大衆市場への普及に必要な条件の一つだ。世界のガソリン需要は、電気自動車(EV)の普及と燃費向上により、2021年ごろにピークを迎えると見込まれている。エネルギー調査・コンサルティング会社のウッド・マッケンジーは、予測する。米国では、機器、設置、運営、サービスを含む充電インフラへの投資額が、2030年までに年間180億ドルを超えると。中国ではそのころ、EVによるエネルギー需要が3倍になると予想されている。
今、化石燃料の既存大手はこの市場への参入を目指している。今後数年間に見込まれる数百万台の電気自動車(EV)に電力を供給するため、必要な電力インフラに多額を投資し、あるいは outright 買収している。世界の車両に占めるEVの割合はまだわずか2.2% だが、昨年は記録的な約200万台のEVが販売され、急速な成長を遂げた。
まだ金額は大きくない。たとえば、シェルの再生可能エネルギーとEVへの10億ドルの投資は、年間設備投資額のわずか4%にすぎない。それでも急速に増えている。ブルームバーグ・ニュー・エナジー・ファイナンス(BNEF)によると、世界全体で2017年にクリーンエネルギーに投じられた額は3,340億ドルだった(PDF)。
BNEFによると、公共充電インフラはほぼあらゆる地域で急速に整備されており、参入企業の構成は地域ごとに異なる。欧州では公共充電インフラの79%を公益事業者と石油会社が運営している。米国では市場の62%をEV充電専業の事業者が担う。中国では機器メーカーが過半を占めている。
これまでのところ、最も大きく動いているのは欧州企業だ。直近では、ロイヤル・ダッチ・シェルが、EV充電ネットワーク向けのソフトウェアとサービスを提供する新興企業グリーンロッツを買収した。英蘭系の石油大手であるシェルは、バッテリー充電の最適化ソフトウェアと送電網の需給調整サービスを一つの充電プラットフォームに統合するグリーンロッツの技術を活用し、北米でのEV事業の「基盤」を築くとしている。BNEFによると、同社はこうした取引に年間約10億ドルを投じており、西欧での充電ステーション3万基の買収や、2018年のEV充電スタートアップ、アンプルへの3,100万ドルの投資などが含まれる。
昨年、フランスのトタルは締結した。EV充電ソリューションを提供するG2モビリティとの取引に加え、ダイレクト・エネルジーを17億ドルで買収し、フランスの大手電力小売事業者にもなった。ロイターによると、トタルは最終的に、現在総資産の5%を占める「低炭素エネルギー資産」の割合を2035年までに20%へ引き上げることを目指している。欧州の大手石油会社の大半は今や、再生可能エネルギー、電力取引、エネルギー貯蔵、小売電力販売、送電網管理、またはEV充電に関わっている。
「欧州では、公益事業者と石油・ガス会社の境界が少し曖昧になってきている」と、BNEFのコリン・マッケラッハー氏は2月4日、同グループのサンフランシスコ・サミットで語った。「欧州の石油・ガス会社は、この分野の今後を見据え、乗り遅れないようにしたいと考えている。……これは単なる下振れリスクへの備えではない」
米国では状況が異なる。シェブロンやエクソンモービルなどの企業は、公益事業者の従来の領域に少しずつ進出し始めたところだ。ピッチブックによると、昨年シェブロンは、独立所有の充電スポット網を運営し、評価額が15億ドルのチャージポイントによる2億4,000万ドルの資金調達ラウンドに参加した。公益事業者のアメリカン・エレクトリック・パワーとドイツの自動車メーカー、ダイムラーも石油大手とともに出資した。
最も積極的なのは米国の公益事業者で、多くが自動車会社と直接提携している。パシフィック・ガス・アンド・エレクトリック、サザン・カリフォルニア・エジソン、サンディエゴ・ガス・アンド・エレクトリック、ニュージャージー州のPSE&Gは自動車メーカーと提携し、BMW、日産などのブランドに数千ドルのリベートを提供している。カリフォルニア州のパシフィック・ガス・アンド・エレクトリック、ニューヨーク州のコンソリデーテッド・エジソン、米南東部のデューク・エナジー・カンパニーをはじめ、ほぼ全州をカバーする企業が、EV税額控除の延長を求めて議会に働きかけている。パシフィック・ガス・アンド・エレクトリックは州内各地で投資を進め、数千基の急速充電ステーションを整備している。