2019年は、洋上風力エネルギーにとってこれまでで最大の成長の年でした。
COVID-19の影響があるものの、業界団体GWECは、2020年の力強い成長と、今後10年間での相当数の雇用創出を予測しています。
中国が最も高い成長率を示しており、他のアジア諸国も伸びを見せています。
欧州は引き続き、洋上発電容量全体でリードしています。
洋上風力エネルギーは好況を迎えています。政策目標、コストの低下、運営の効率化、そしてより高出力の風力タービンの普及が、その急速な普及を後押ししてきました――当初は欧州で、近年ではアジアと米国でも。
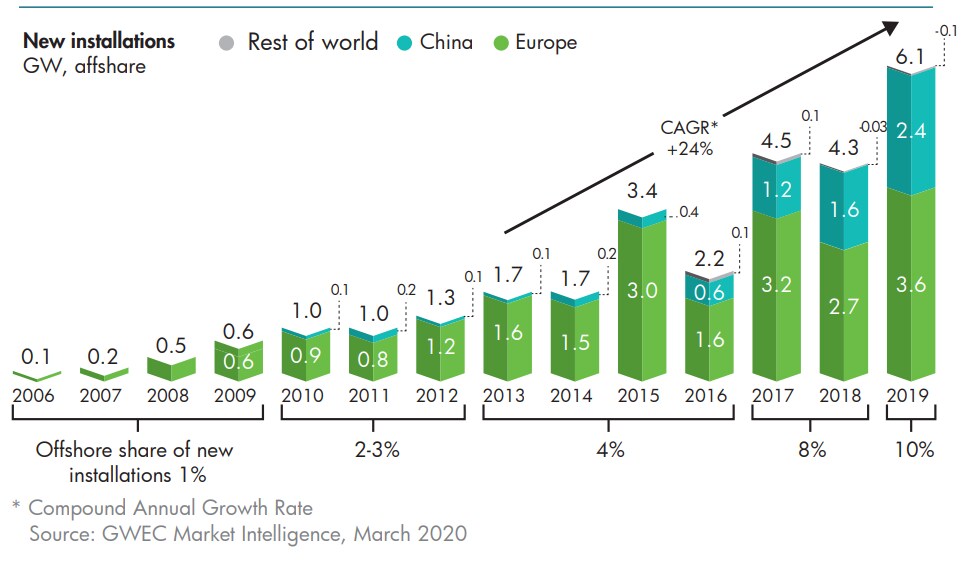
2019年は洋上風力分野にとって史上最高の年となりました。世界の設備容量は現在29ギガワットを超えています。
欧州は依然として洋上風力発電容量全体でリードしていますが、アジア太平洋地域と米国でも、ここ数年で勢いが高まっています。中国は2019年に新規設置数が最多となりました。
これは、世界風力エネルギー評議会(GWEC)による新たな報告書によるものです。同報告書はまた、洋上風力は、エネルギー市場の他の分野と比べて世界的なパンデミックの影響を受けにくかったことも明らかにしています。
GWECは、景気後退にもかかわらず、2020年にはさらに6.6GWが設置され、前年を上回ると予測しています。同報告書はまた、この分野が今後10年間で90万人の雇用を創出し、「グリーン」な経済回復に大きく貢献しうると予測しています。
欧州は引き続き洋上風力エネルギー市場をリードしていますが、アジアが追い上げています
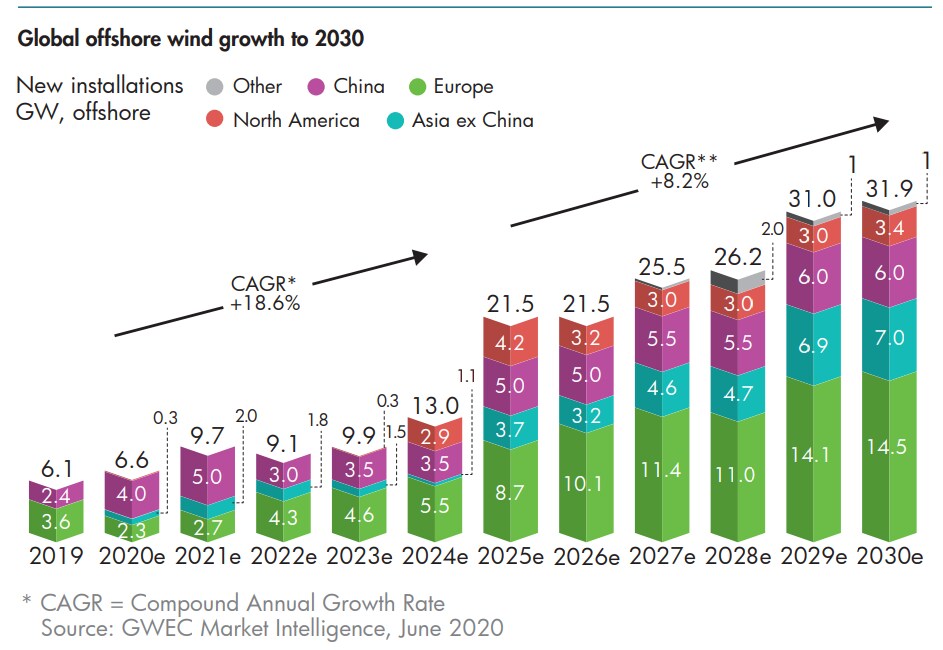
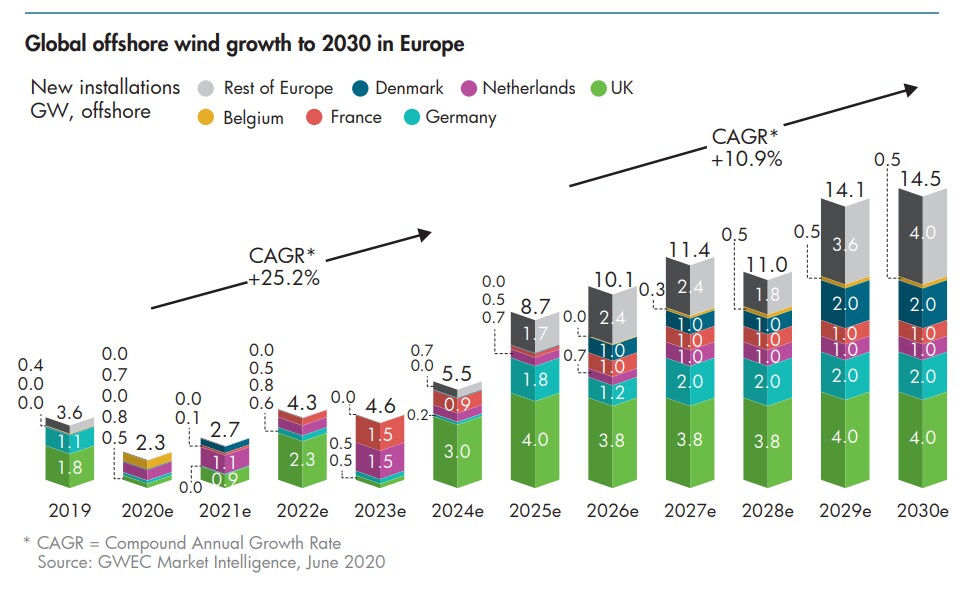
現在、欧州は洋上風力エネルギーの最大市場であり、その22GWは世界の設備容量全体の75%を占めています。欧州はこのリーダーシップを維持する見込みで、2050年までに最大450GWの洋上風力発電容量を目指しています。これは、英国、オランダ、フランス、ドイツ、デンマーク、ポーランドでの設置によって推進されるでしょう。
2030年までに、中国は52GWの新規設備容量を追加すると見込まれています。アジアの他の市場も洋上風力の規模を拡大し、台湾は2025年までに5.5GW、2035年までにさらに10GWの設置を見込んでいます。ベトナム、日本、韓国は、それぞれ5.2GW、7.2GW、12GWの設置を見込んでいます。
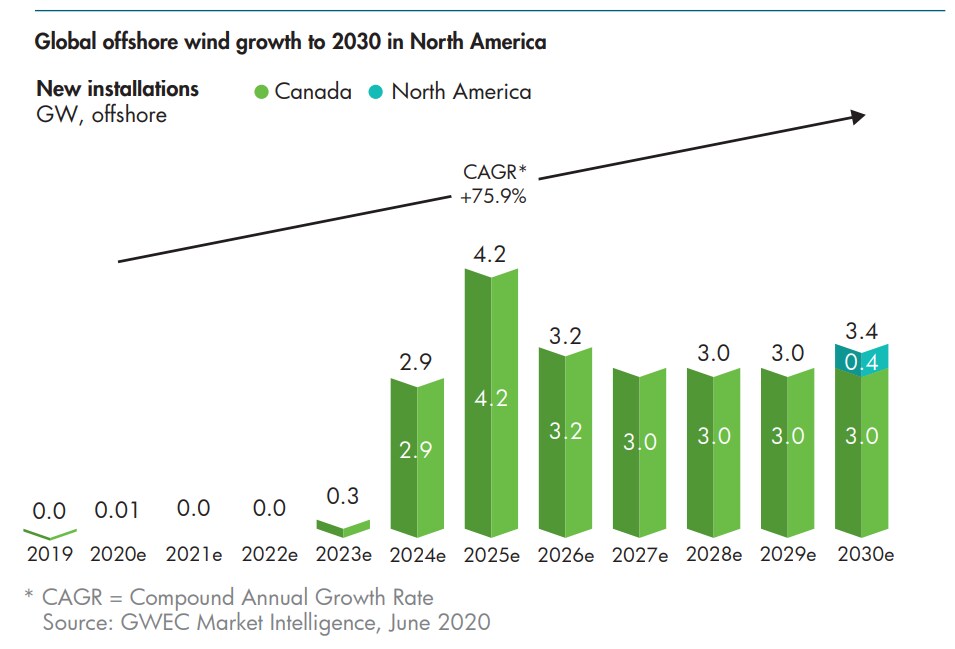
一方、北米における洋上風力発電所の展開は、2024年頃から加速すると予測されています。同地域の現在の洋上風力設備容量はわずか30MWですが、GWECは2030年までに23GWを追加すると予測しています。この成長はほぼ全面的に米国で起こり、カナダからの寄与はわずか1%と予測されています。
こうした動向の結果、欧州のリーダーシップは、2030年までに世界の設備容量に占める割合が75%から48%に低下する見込みです。
浮体式発電の台頭
技術的には、洋上風力タービンの規模と発電容量の拡大が、海上に設置されるこれらの発電所の魅力と商業的な実現可能性を大きく高めてきました。
国際エネルギー機関(IEA)によると、固定式ではなく浮体式の風力タービンを用いてより深い海域へ進出することは、2040年までに世界の電力需要の11倍を賄える可能性を秘めています。ただし、これを実現するためには、コストを下げる必要があり、また、政府が関与する必要があります。新たな技術や手法の開発にも取り組む必要があります。
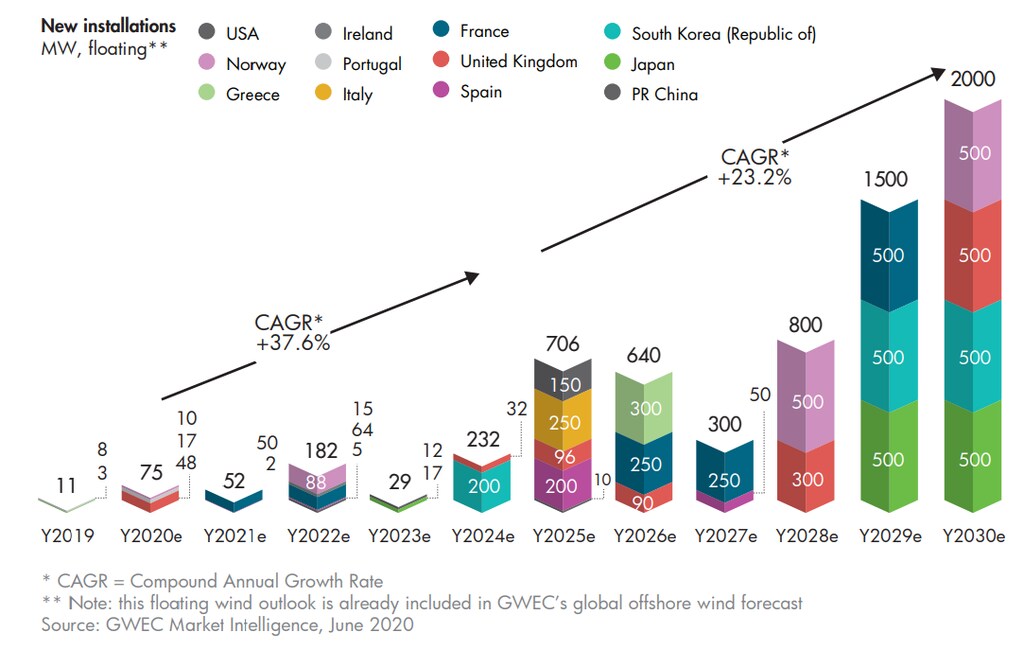
GWECの報告書は、今日存在する65.7MWを基盤として、今後10年間で少なくとも6.2GWの浮体式風力発電が設置されると示唆しています。65.7MWの現在の設備容量を基盤としています。
現在、英国、ポルトガル、日本が浮体式設備の総数で市場をリードしており、2030年までに韓国、フランス、ノルウェーがトップの座を引き継ぐと予測されています。GWECは、今世紀末までに浮体式風力発電所が世界の新規設備の6%を占めると予想しています。
エネルギー転換への道筋を円滑にする
現在は成熟した市場とみなされ、世界的な支持も拡大している洋上風力エネルギーは、エネルギー転換の重要な経路となることが見込まれており、2040年までに1兆ドル規模の産業。




